

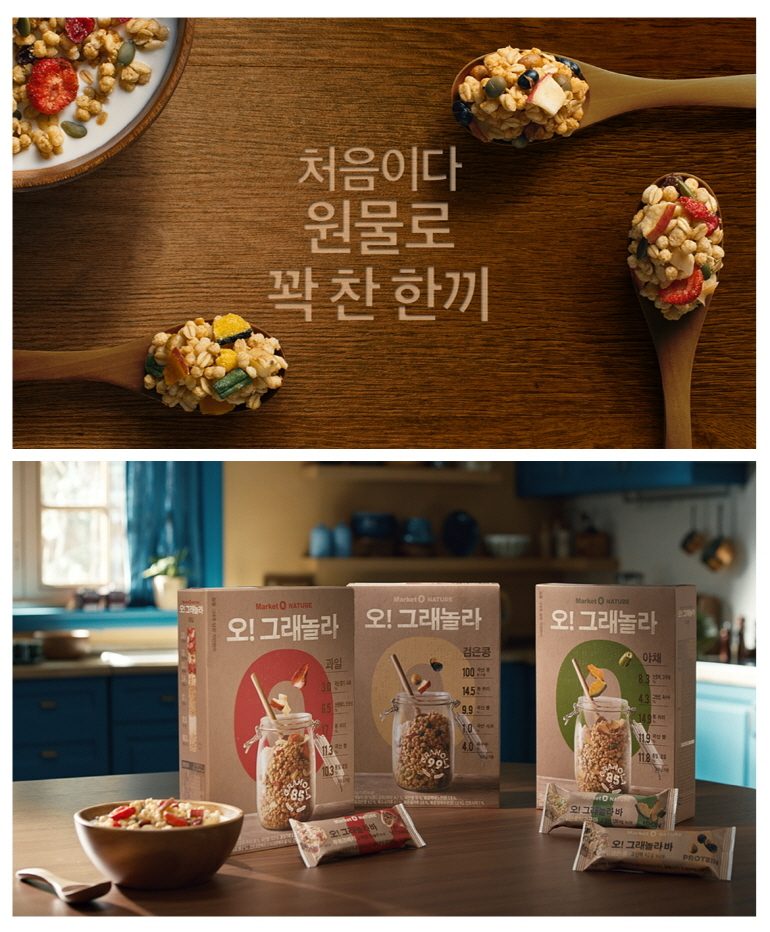
콘플레이크가 지키던 시리얼 매대의 무게중심이 그래놀라로 옮겨가고 있습니다.
본 분석은 팀리미티드 '영끌' 앱 이용자의 실구매 영수증 데이터를 기반으로, 2025년 11월부터 2026년 10월까지 1년간 그래놀라 카테고리의 구매 흐름을 살펴본 결과입니다.
결론부터 말하면, 이 1년 동안 카테고리 1위 자리의 주인이 바뀌었습니다.
그래놀라 구매 경험률, 1년 새 누가 역전했나
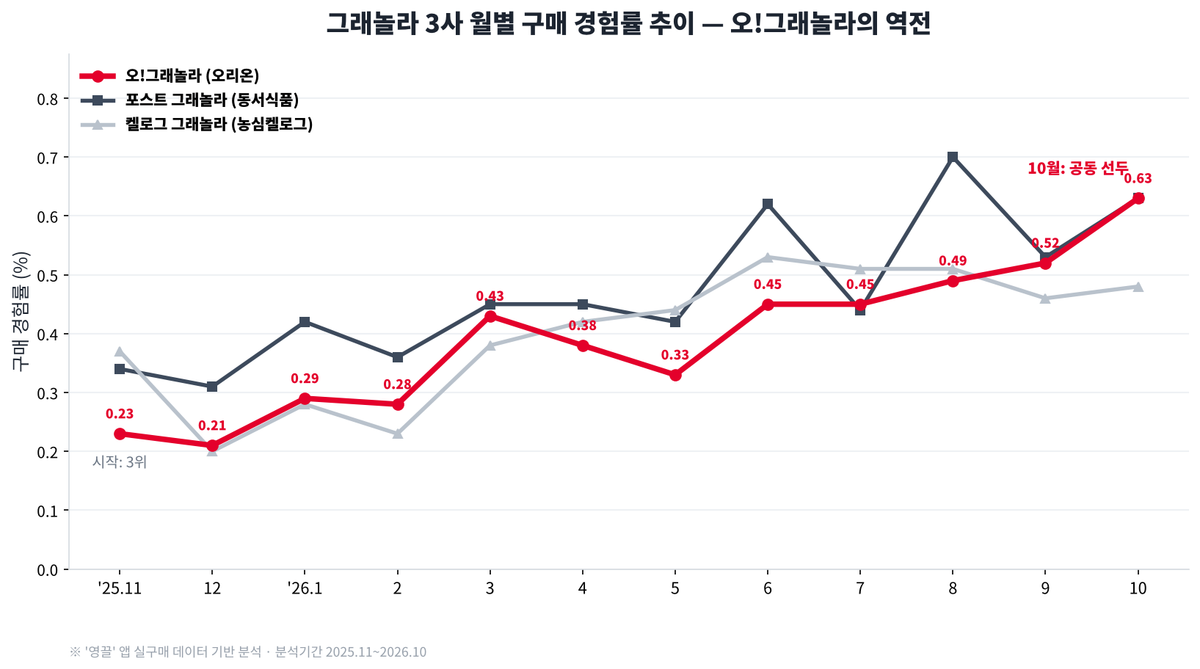
오리온 오!그래놀라의 월별 구매 경험률(구매침투율)은 2025년 11월 0.23%에서 2026년 10월 0.63%로 약 2.7배 상승하며,
시작 시점 3위에서 선두권으로 올라섰다.
구매 경험률(구매침투율)이란 쉽게 말해 '같은 기간 장을 본 100명 중 몇 명이 이 제품을 한 번이라도 담아봤는지'를 보여주는 숫자입니다.
그래놀라를 대표하는 세 브랜드 '오리온 오!그래놀라, 동서식품 포스트 그래놀라, 농심켈로그 켈로그 그래놀라'의 월별 구매 경험률을 나란히 놓고 보면 흐름이 뚜렷합니다.
분석 시작 시점인 2025년 11월만 해도 오!그래놀라는 세 브랜드 중 가장 낮은 위치에 있었습니다.
그러나 2026년 봄을 지나며 꾸준히 상승해, 9~10월에는 포스트와 거의 같은 수준까지 올라서고 켈로그는 뚜렷하게 앞질렀습니다.
후발 주자가 선두권으로 올라선 셈입니다.
이 변화는 외부 흐름과도 맞물려 있는 것으로 보입니다.
오리온은 2026년 1월 "오!그래놀라가 공급이 수요를 따라가지 못할 만큼 인기"라며 익산공장 생산라인을 기존의 약 2배로 증설했고, 2025년 매출이 전년 대비 약 30% 성장했다고 밝혔습니다(비즈워치·아주경제, 2026.01.06).
흥미로운 점은, 같은 시기 콘플레이크 중심의 전통 시리얼 시장은 탄수화물·당 우려로 오히려 위축되고 있다는 보도(아시아경제)와 방향이 엇갈린다는 것입니다.
전체 시리얼이 줄어드는 가운데 그래놀라만 커지는 구조라면, 이는 단순한 카테고리 성장이 아니라 '건강 지향으로의 수요 이동'에 가깝다고 해석해볼 수 있습니다.
후발주자가 더 끈끈하다, 재구매율이 말해주는 것
오!그래놀라 구매자의 1년 내 재구매율은 22.7%로, 포스트 그래놀라(18.6%)·켈로그 그래놀라(18.5%)보다 약 4%p 높게 나타났다.
신규 유입만 빠른 게 아닙니다. 한 번 산 사람이 다시 사는 비율, 즉 재구매율에서도 오!그래놀라가 가장 높았습니다.
1년 안에 두 번 이상 구매한 사람의 비율이 오!그래놀라는 22.7%였는데, 포스트와 켈로그는 각각 18%대에 머물렀습니다.
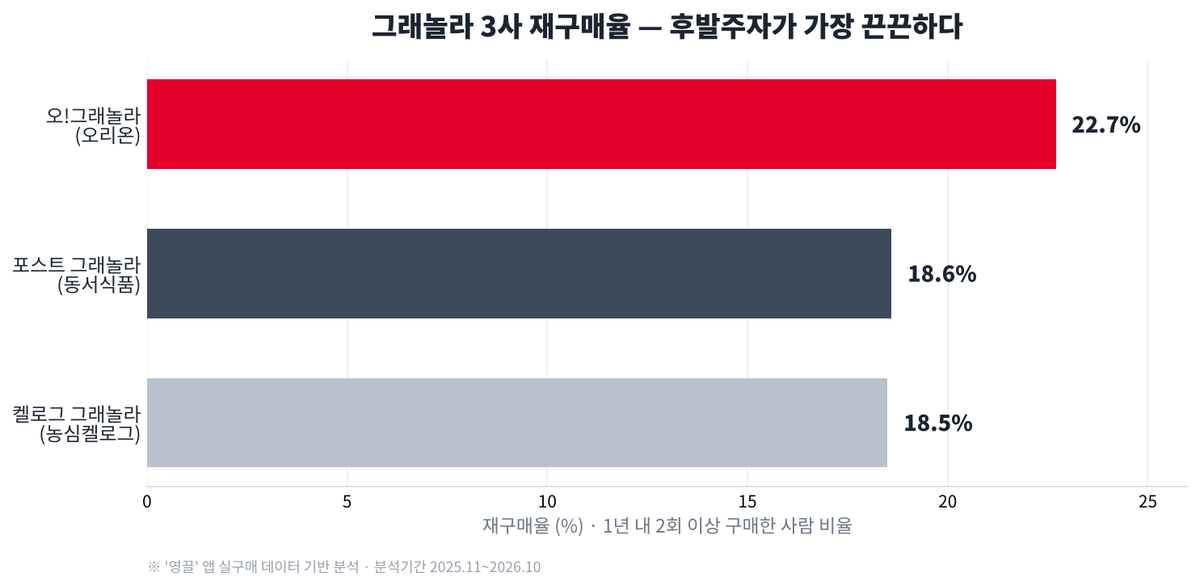
신규 유입이 빠르면서 재구매까지 높다는 것은, 성장이 일회성 체험에 그치지 않고 습관적 구매로 이어지고 있다는 신호로 읽을 수 있습니다. 오리온이 저당 통보리 제품의 누적 판매량 100만 봉 돌파를 알린 것(스마트투데이, 2026.01.06)도 이런 반복 구매 흐름과 맞물려 있는 것으로 보입니다.
그래놀라와 가장 자주 함께 담는 건 우유가 아니었다
오!그래놀라 구매자는 요구르트/발효유를 우연 수준보다 1.75배 자주 함께 구매했으며, 이는 전통적 조합인 우유(1.55배)보다 높은 수치다.
그래놀라 하면 '우유에 말아 먹는 시리얼'을 떠올리기 쉽지만, 데이터가 보여주는 조합은 조금 달랐습니다.
오!그래놀라 구매자가 어떤 품목을 함께 담는지를 '우연히 같이 살 확률 대비 몇 배나 자주 함께 사는지(동반구매 강도)'로 살펴보면, 요구르트/발효유가 1.75배로 가장 높았고, 우유/유음료(1.55배)와 과일류(1.48배)가 뒤를 이었습니다.
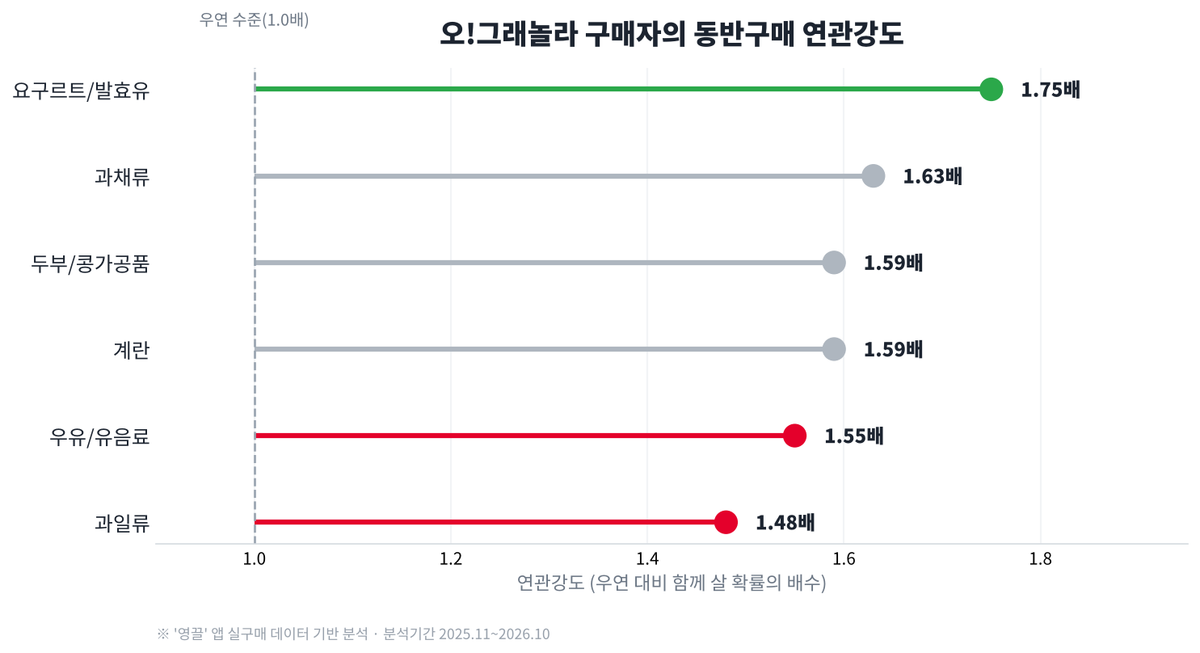
우유보다 요거트와의 연관이 더 강하다는 점은 최근의 아침 식사 트렌드와 맞닿아 있는 것으로 보입니다.
그릭요거트에 그래놀라와 과일을 올려 먹는 '요거트볼', 밤새 불려 먹는 '오버나이트 오트밀(오나오)'이 바쁜 아침의 간편식으로 자리잡았다는 보도가 이어지고 있습니다(헤럴드경제·보그).
과채류·두부·계란 같은 품목까지 평균보다 높게 함께 구매된다는 점을 보면, 오!그래놀라 구매자의 장바구니 자체가 '건강 지향'으로 기울어 있다고 해석해볼 수 있습니다.
소비자가 지갑으로 고른 키워드는 '저당'
오!그래놀라 시리얼 라인 구매자의 약 31%가 '저당' 표기 제품을 구매했으며, 단일 제품 기준으로는 저당 통보리가 라인업 내 구매자 비중 1위로 나타났다.
성장을 이끈 제품이 무엇인지도 분명했습니다. 라인업별 구매 비중을 보면 '저당 통보리'가 단일 제품 1위였고, 저당 카카오 등을 합한 저당 표기 라인이 시리얼 라인 구매자의 약 31%를 차지했습니다.
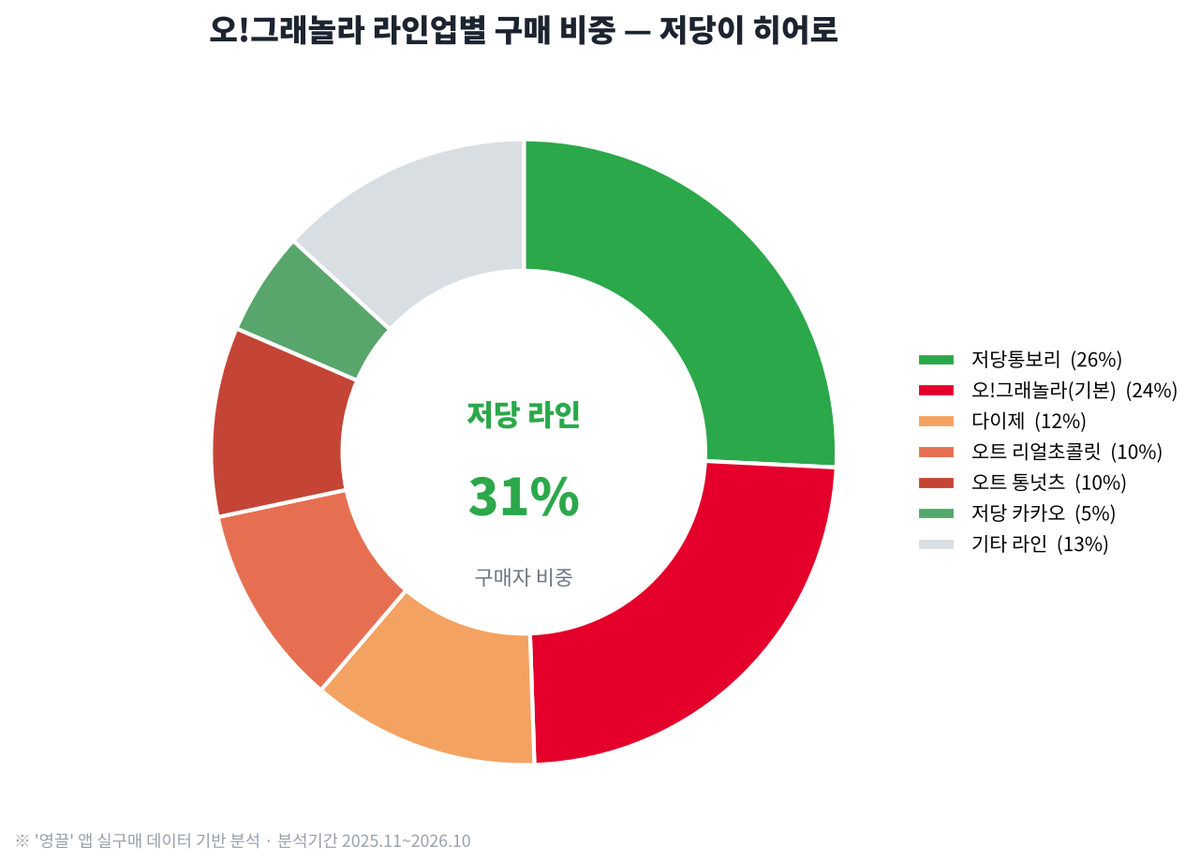
이는 오리온이 "저당 통보리를 중심으로 공급을 확대하고 저당 라인업을 강화하겠다"고 밝힌 방향(아주경제, 2026.01.06)과 데이터가 같은 곳을 가리키는 교차 검증 사례로 볼 수 있습니다.
설탕·식이섬유·단백질을 따지는 헬시플레저 소비가 스낵·시리얼 전반을 재편하고 있다는 업계 분석(FoodNavigator 등)과도 결이 같습니다.
핵심 요약 3줄
그래놀라 3사 중 오!그래놀라의 월별 구매 경험률(구매침투율)이 1년 새 0.23%→0.63%로 올라 선두권에 합류했다.
재구매율은 22.7%로 경쟁 브랜드(18%대)를 앞서, 신규 유입과 반복 구매가 동시에 일어나고 있다.
저당 라인과 요거트 동반구매가 성장의 축으로, 건강 지향 소비 흐름과 맞물려 있는 것으로 보인다.
시사점: 제조사와 유통사는 무엇을 볼 것인가
제조사 관점에서는, 오!그래놀라처럼 신규 유입과 재구매가 함께 오르는 구간에서는 '첫 구매 장벽 낮추기'가 유효할 것으로 보입니다.
재구매율이 이미 높다면, 한 번 경험시키는 데 집중한 샘플링·첫 구매 혜택이 습관적 구매로 전환될 여지가 크다고 생각해볼 수 있습니다.
또한 요거트와의 강한 동반구매는 유제품 브랜드와의 교차 프로모션이나 '요거트볼' 레시피 콘텐츠 협업을 검토해볼 만한 근거가 됩니다.
유통사 관점에서는, 저당 라인이 카테고리 성장을 이끄는 만큼 진열·기획에서 저당 표기 제품의 가시성을 높이는 접근을 고려해볼 수 있습니다. 전통 시리얼이 위축되는 흐름 속에서 그래놀라 매대 비중 자체를 재검토해볼 시점이라는 해석도 가능합니다.
FAQ
Q. 오!그래놀라는 왜 1년 만에 그래놀라 선두권으로 올라설 수 있었나요? 월별 구매 경험률이 꾸준히 상승한 동시에 재구매율이 경쟁 브랜드보다 높았던 점이 맞물린 것으로 보입니다. 저당 라인 강화와 생산라인 증설 등 공급 측 대응도 수요 급증과 같은 방향으로 작용한 것으로 해석됩니다.
Q. 그래놀라는 다이어트에 좋은가요? 제품에 따라 당·열량 차이가 큽니다. 요거트나 과일과 함께 먹는 조합이 인기지만, 설탕이 많은 제품은 오히려 당 섭취가 늘 수 있어 저당·무가당 표기를 확인하는 것이 좋다고 알려져 있습니다.
Q. 그래놀라는 우유랑 먹어야 하나요? 데이터상으로는 우유보다 요구르트/발효유와 더 자주 함께 구매되는 것으로 나타났습니다. 그릭요거트에 올려 먹는 방식이 최근 아침 간편식으로 확산되고 있습니다.
마무리
전통 시리얼이 줄고 그래놀라가 그 자리를 채우는 흐름은 당분간 이어질 가능성이 있어 보입니다. 다음 글에서는 '저당' 키워드가 시리얼을 넘어 어떤 카테고리로 번지고 있는지 살펴보겠습니다. 여러분의 카테고리에서는 '건강 지향'이 구매 데이터로 어떻게 나타나고 있나요?
[지표 안내] 본 글의 지표는 팀리미티드 '영끌' 앱을 통해 수집된 실구매 영수증 데이터로 산출했습니다.
구매 경험률(구매침투율) : 해당 월 기준 모수 중 해당 브랜드를 한 번 이상 구매한 사람의 비율
재구매율 : 분석 기간 내 해당 브랜드를 서로 다른 날짜에 2회 이상 구매한 사람의 비율
동반구매 강도 : 해당 브랜드 구매자가 특정 품목을 함께 구매할 확률이, 전체 이용자의 평균적 구매 확률(우연 수준) 대비 몇 배인지를 나타낸 값
분석 기간 : 2025년 11월~2026년 10월 | 기준 모수: 해당 기간 영수증을 등록한 동일 이용자(동일 표본 기준) | 오프라인 매장 및 온라인 커머스 구매 기준 | 데이터 기준일: 2026-11-17
[외부 참조] 비즈워치(2026.01.06) · 아주경제(2026.01.06) · 스마트투데이(2026.01.06) · 헤럴드경제 · 보그(2025.12.11) · 아시아경제(2026.10.06)
팀리미티드에 대해 더 궁금한게 생기셨나요?
아래 공식 홈페이지를 통해 더 알아보세요!


