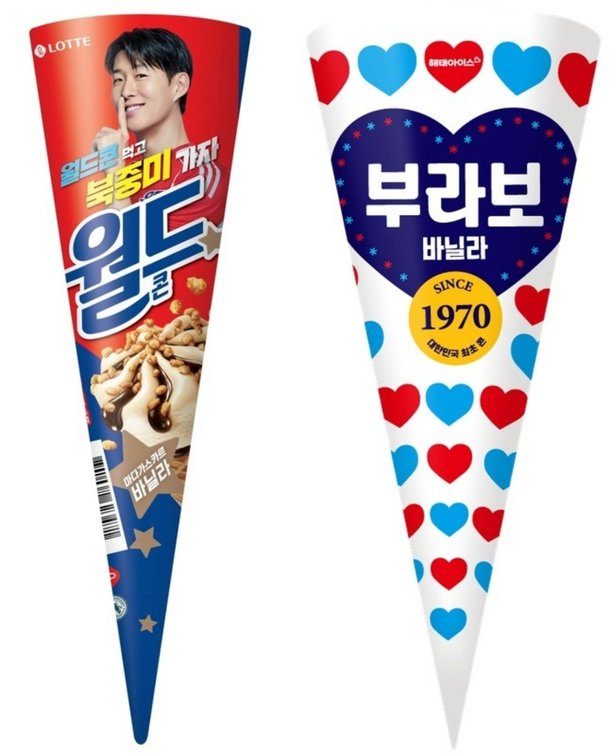
2026년 GS25 콘류에서 영수증으로 행사 신호가 두 번 감지됐다.
여름 월드콘 행사 5주 동안 콘류 구매자 중 월드콘 비율은 9~11%에서 최대 55.57%까지 올랐다가 행사 뒤 12~15%로 돌아왔고, 10월부터는 빵빠레·구구콘 비율이 함께 50%대로 올라 있다.
행사는 고객의 선택을 잠시 바꾸지만, 그 기간의 매출은 행사를 연 쪽으로 옮겨 간다.
한편 추워지는 10월에도 샌드류(25.02%)·홈류(13.20%)는 구매 비중이 커졌다.
이번 겨울은 이 두 형태에서 경쟁사 행사를 얼마나 빨리 감지하고, 쉬는 고객을 얼마나 다시 사게 하느냐의 싸움이 될 것으로 보인다.
아이스크림 비수기, 영수증으로 무엇을 볼 수 있을까?
국내 빙과 시장은 두 제조사가 40% 안팎씩 나눠 갖는 양강 구도입니다.
더팩트에 따르면 식품산업통계정보(FIS) 기준 2024년 두 회사 점유율은 39.86%와 42.93%였고,
소매 매출은 2015년보다 26% 줄었습니다. 줄어드는 시장에서는 행사 한 번, 재구매 한 번이 점유율을 움직입니다.
영끌 앱 이용자의 실구매 영수증으로 두 가지를 확인했습니다.
1. 편의점 행사는 고객의 선택을 얼마나, 얼마 동안 바꿀까?
2. 날이 추워져도 팔리는 샌드류·홈류에서, 고객은 어떻게 움직이고 있을까?
형태는 한국농수산식품유통공사(aT) 분류인 바류·콘류·홈류·샌드류·튜브류로 나눴습니다.
형태마다 잘 팔리는 계절이 달라, 제조사 간 비교는 항상 같은 형태 안에서만 했습니다.
편의점 콘류 행사, 고객은 정말 옮겨 갔을까?
GS25 콘류에서 행사로 보이는 신호가 두 번 잡혔습니다.
첫 번째 신호에서는 행사 기간 구매 비율이 크게 뛰었다가, 행사가 끝나자 대부분 원래 선택으로 돌아왔습니다.
GS25에서 콘류를 산 사람 중 월드콘을 산 비율은 7월에 9~11%였습니다.
7월 30일부터 5주 동안 38~56%로 뛰었다가, 9월 3일부터 12~15%로 돌아왔습니다.
그 사이 다른 콘류 제품은 제조사와 관계없이 비율이 내려갔습니다.
부라보콘은 40%대에서 30%대로, 빵빠레는 40%대 후반에서 최저 20.72%까지 내려갔다가 행사가 끝나자 다시 올라왔습니다.
행사 기간에 GS25에서 월드콘을 산 사람을 행사 뒤(9/3~10/28)까지 따라가 보면, 월드콘을 다시 산 비율은 12.39%였고 빙그레 콘류를 산 비율은 17.85%였습니다. 고객은 가격에 반응해 잠시 옮겨 갔을 뿐, 브랜드를 바꾼 것은 아니었던 것으로 보입니다.
두 번째 신호는 10월에 나타났고, 아직 진행 중입니다.
10월 둘째 주부터 빵빠레와 구구콘 비율이 함께 올라, 10월 마지막 주에는 각각 54.45%·54.99%를 기록했습니다.
구구콘은 7월(37~42%)보다 확연히 높고, 빵빠레도 여름 수준(46~49%)을 넘어섰습니다.
같은 제조사의 두 제품이 같은 시기에 나란히 오른 점에서 행사일 가능성이 있지만, 첫 번째 신호보다 오름폭은 완만합니다. 두 신호 모두 행사 조건은 확인되지 않았고, 기간은 영수증의 구매 패턴으로 추정했습니다.
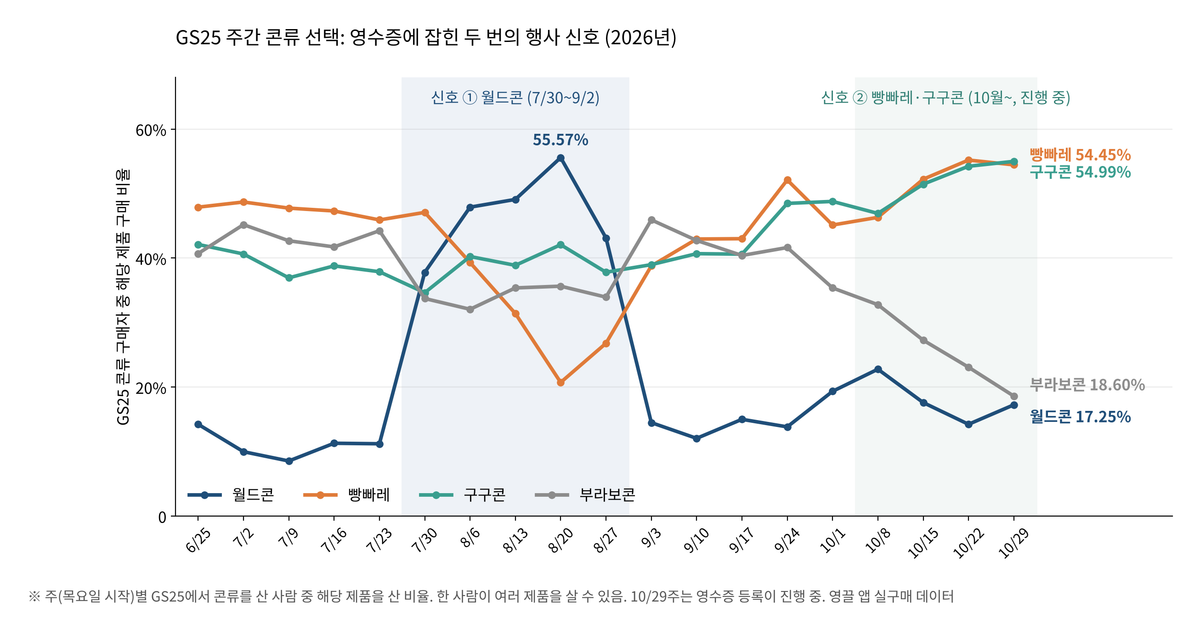
위 차트는 주별로 GS25에서 콘류를 산 사람 중 각 제품을 산 비율입니다.
음영은 영수증 패턴으로 추정한 행사 신호 구간입니다.
한 사람이 여러 제품을 살 수 있어 합계는 100%를 넘습니다.
행사가 끝나면 고객은 돌아올 가능성이 크지만, 행사 기간의 매출은 행사를 연 쪽으로 옮겨 갑니다.
상대 제조사에게는 행사를 막는 것보다 '행사 기간을 어떻게 버티느냐'가 과제가 되는 셈입니다.
날이 추워져도 팔리는 아이스크림은?
8월 이후 튜브류·바류는 줄었고, 샌드류·홈류가 가장 크게 늘었습니다.
아이스크림 구매자 중 샌드류를 산 비율은 8월 19.77%에서 10월 25.02%로(+5.25%p), 홈류는 9.30%에서 13.20%로(+3.90%p) 올랐습니다.
같은 기간 튜브류는 35.18%에서 24.95%로, 바류는 58.05%에서 53.91%로 내려갔습니다.
콘류는 35.96%에서 39.21%로 조금 늘었습니다.
날이 추워질수록 얼음·샤베트 위주의 형태는 줄고, 과자·빵을 곁들이거나 집에서 디저트처럼 먹는 형태가 늘어나는 것으로 보입니다.
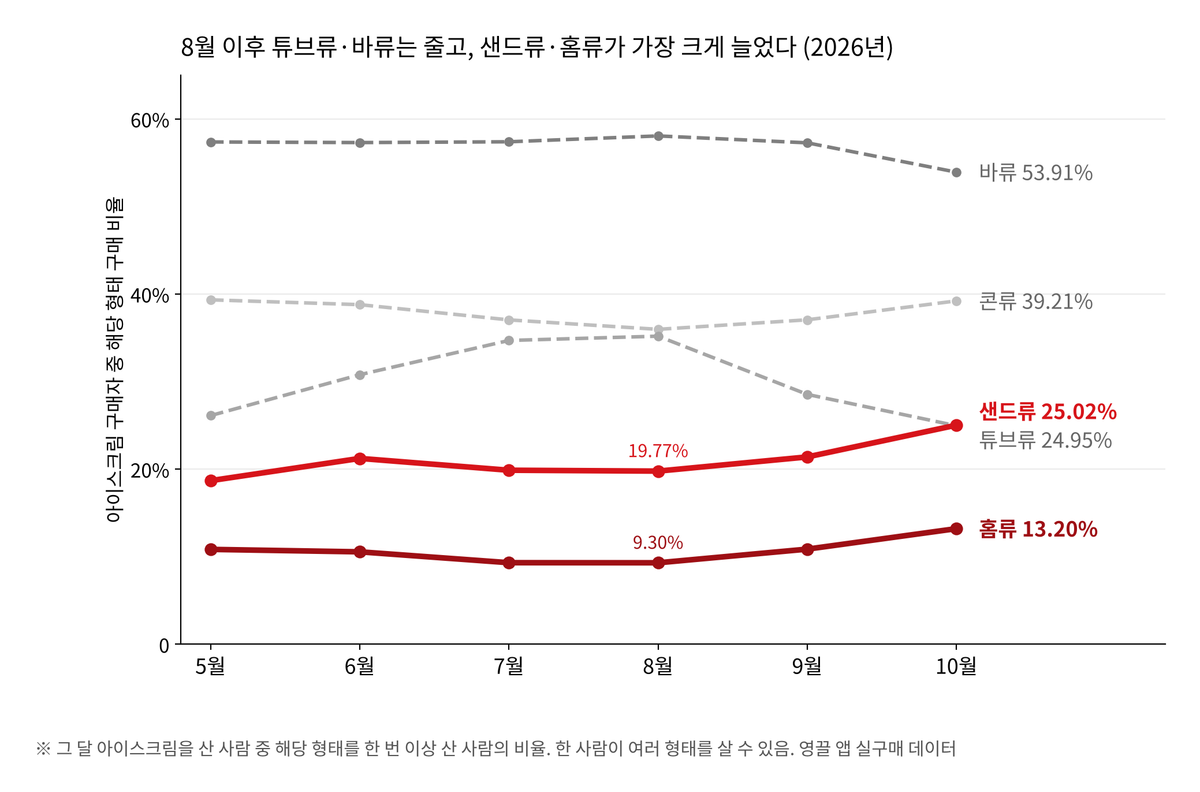
위 차트는 그 달 아이스크림을 산 사람 중 각 형태를 한 번 이상 산 사람의 비율입니다.
형태별 계절 흐름을 보려는 것이고, 제조사 간 비교는 다음 섹션에서 같은 형태 안에서만 합니다.
샌드류·홈류, 고객은 어떻게 움직이고 있을까?
홈류 : 홈타입 (Home-type) 아이스크림 한국 제과업계에서 투게더, 조안나, 엑설런트처럼 가정에서 여럿이 떠먹도록 대용량 통에 담아 파는 제품을 부르는 가장 흔한 용어입니다. (반대 개념은 바, 콘, 튜브 등 1인용 '단품류')
최근 12주(8/6~10/28) 금액 점유율은 샌드류에서 빙그레 79.54%·롯데웰푸드 19.93%, 홈류에서 55.08%·36.26%입니다.
두 형태 모두 경쟁사로 옮긴 고객보다 '쉬는 고객'이 훨씬 많았습니다.
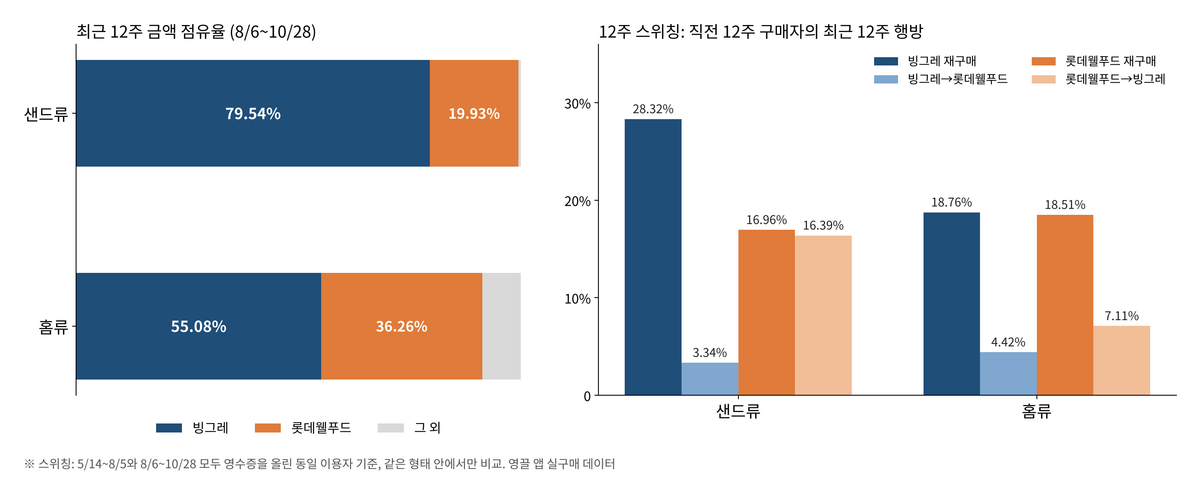
위 차트의 왼쪽은 최근 12주 금액 점유율입니다.
오른쪽은 직전 12주(5/14~8/5)에 각 제조사 제품을 산 사람이 최근 12주에 다시 샀는지, 상대 제조사로 옮겼는지입니다.
같은 형태 안에서만 읽어 주세요.
샌드류: 빙그레 구매자의 28.32%가 다시 샀고 3.34%가 롯데웰푸드로 옮겼습니다.
롯데웰푸드 구매자는 다시 산 비율(16.96%)과 빙그레로 옮긴 비율(16.39%)이 비슷했습니다.
대표 제품이 뚜렷한 형태일수록 고객이 한쪽으로 모이는 것으로 보입니다.
aT 식품산업통계정보 기준 2022년 소매 매출 순위에서 떡붕어싸만코가 아이스크림 전체 2위에 올랐다는 컨슈머뉴스 보도와도 같은 방향입니다.
홈류: 두 제조사의 다시 산 비율은 18.76%와 18.51%로 거의 같았고, 상대에게 옮긴 비율은 4.42%와 7.11%였습니다.
두 제조사 모두 직전 12주 구매자의 74~77%가 최근 12주에 홈류를 사지 않았습니다.
홈류의 승부는 상대 고객을 데려오는 것보다 쉬는 고객을 다시 사게 하는 데 있는 것으로 보입니다.
이번 겨울, 제조사는 무엇을 준비할까?
경쟁사 행사는 '감지된 주에' 대응하고, 재구매는 '쉬는 고객만 골라' 유도하는 쪽을 제안합니다.
1. 경쟁사 행사: 끝나기를 기다리지 않기
콘류 사례에서 보듯 행사가 끝나면 고객은 대부분 돌아오지만, 그 기간의 매출은 돌아오지 않습니다.
영수증 데이터로는 체인별·형태별 구매 비율 변화를 주 단위로 볼 수 있어, 행사가 시작된 주에 신호를 잡을 수 있습니다.
신호가 잡힌 주에 해당 체인과 형태를 대상으로 구매 미션('이 편의점에서 우리 제품을 사면 포인트 지급' 등)을 열면, 경쟁사 행사 기간에도 자사 제품을 고를 이유를 만들 수 있습니다.
2. 샌드류·홈류: 쉬는 고객을 골라 재구매 유도
겨울에 비중이 커지는 두 형태 모두, 고객을 가장 많이 잃는 곳은 경쟁사가 아니라 '쉬는 고객'입니다. 제조사가 누가 자사 제품을 샀다가 쉬고 있는지 직접 알기는 어렵지만, 영수증 구매 이력이 있으면 그 고객만 골라 '다시 사면 포인트 지급' 같은 재구매 미션을 걸 수 있습니다.
영끌에서는 영수증 데이터로 신호를 감지하고, 같은 앱의 구매 미션으로 대응과 효과 확인까지 이어 갈 수 있습니다.
핵심 요약 3줄
GS25 콘류에서 행사 신호가 두 번 감지됐습니다. 여름 월드콘 비율은 최대 55.57%까지 올랐다가 행사 뒤 12~15%로 돌아왔고, 10월부터는 빵빠레·구구콘이 50%대로 올라 있습니다.
10월 아이스크림 구매자 중 샌드류(25.02%)·홈류(13.20%) 비중은 8월보다 커졌고, 두 형태 모두 경쟁사로 옮긴 고객보다 쉬는 고객이 훨씬 많았습니다.
이번 겨울에는 경쟁사 행사가 감지된 주에 구매 미션으로, 쉬는 고객에게는 재구매 미션으로 대응해 볼 만합니다.
자주 묻는 질문 (FAQ)
Q. 편의점 행사는 어떻게 알아냈나요?
GS25에서 콘류를 산 사람 중 특정 제품을 산 비율이 몇 주 동안만 크게 뛰었다가 제자리로 돌아오는 패턴으로 추정했습니다. 행사 조건은 확인되지 않았고, 10월 신호는 아직 진행 중이라 끝난 뒤 다시 확인이 필요합니다.
Q. 홈류에서는 어느 제품이 중심인가요?
빙그레는 투게더, 롯데웰푸드는 티코가 중심입니다. 하겐다즈·배스킨라빈스 등 그 외 제조사도 최근 12주 홈류 금액의 8.7%를 차지했습니다.
Q. 8~10월은 비수기인데 스위칭 결과를 믿어도 되나요?
스위칭은 두 기간 모두 영수증을 올린 같은 사람들끼리, 같은 형태 안에서만 비교했습니다. 두 제조사가 같은 계절을 겪은 상태라 방향을 비교하기에는 무리가 없습니다. 다만 비수기에는 구매 횟수가 줄어 다시 산 비율이 양사 모두 낮게 나오는 점은 감안해 주세요.
마무리
행사 한 번이 몇 주치 매출을 옮기고, 쉬는 고객이 형태별 구매자의 4분의 3을 차지합니다.
비수기일수록 점유율은 이 두 곳에서 움직일 가능성이 큽니다. 여러분 팀에서는 경쟁사 행사를 언제쯤 알아차리시나요?
[지표 안내] 본 글의 지표는 팀리미티드 '영끌' 앱을 통해 수집된 실구매 영수증 데이터로 산출했습니다.
주간 제품 구매 비율 : 그 주(목요일 시작)에 GS25에서 콘류를 구매한 사람 중 해당 제품을 한 번 이상 구매한 사람의 비율
행사 후 구매율 : 행사 추정 기간(2026-07-30~09-02)에 GS25에서 월드콘을 구매한 사람 중, 이후 2026-09-03~10-28에 해당 제품을 구매한 사람의 비율
형태별 구매 비율 : 그 달 아이스크림을 구매한 사람 중 해당 형태를 한 번 이상 구매한 사람의 비율
금액 점유율 : 해당 형태 구매 금액 중 각 제조사 제품 금액이 차지하는 비중
다시 산 비율(재구매율) : 직전 12주에 해당 형태를 구매한 사람 중, 최근 12주에도 같은 제조사의 같은 형태를 구매한 사람의 비율
갈아탄 비율(스위칭률) : 직전 12주에 해당 형태를 A 제조사에서 구매한 사람 중, 최근 12주에 A 제조사는 구매하지 않고 B 제조사를 구매한 사람의 비율
형태 분류 : 한국농수산식품유통공사(aT) 분류(바류·콘류·홈류·샌드류·튜브류)를 기준으로 상품별 분류. 빙수·찹쌀떡류·컵류는 제외. 해태아이스 브랜드(부라보콘 등)는 빙그레에 포함
분석 기간 : 2026년 5월~2026년 11월 초(주간 추이 2026-06-25~11-04, 스위칭 2026-05-14~08-05 vs 08-06~10-28) | 기준 모수: 두 기간 연속 영수증을 등록한 동일 이용자 125,833명(동일 표본 기준) | 오프라인 매장 및 온라인 커머스 구매 기준 | 데이터 기준일: 2026-11-04
[외부 참조] [더팩트(2026.04.16)] — 한국농수산식품유통공사 「식품산업통계정보」 인용 · [컨슈머뉴스(2023.10.17)] — 한국농수산식품유통공사 「식품산업통계정보」 인용 · [식품저널(2022.02.17)]
팀리미티드에 대하여 궁금한게 생기셨나요?
아래 공식 홈페이지를 통해 더 알아보세요!