

2026년 상반기 제과 시장에서 가장 많이 회자된 신제품 중 하나는 오리온 쉘위(생크림 파이)였다.
오리온이 1월에 선보인 이 제품은 출시 50일 만에 누적 판매량 1,000만 개를 돌파했다고 발표했고, "얼려 먹으면 더 맛있다"는 입소문과 함께 SNS 인증샷이 쏟아졌다.
그런데 실구매 영수증 데이터로 같은 기간을 들여다보면, 화제성과 실제 반복 구매 사이에는 생각보다 큰 거리가 있었다.
본 분석은 팀리미티드의 '영끌' 앱 실구매 영수증 데이터 기반이며,
이용자 구성이 전국 인구와 다른 점을 고려해 성별·연령 구성을 전국 인구 비율로 환산(가중치 보정)했다.
분석 대상은 2026년 1월 출시된 오리온 생크림 파이 '쉘위'(클래식·카카오 2종)와, 비교군인 롯데웰푸드 '몽쉘'이다.
신제품 구매 경험률은 왜 3월에 정점을 찍고 5월에 반토막 났나
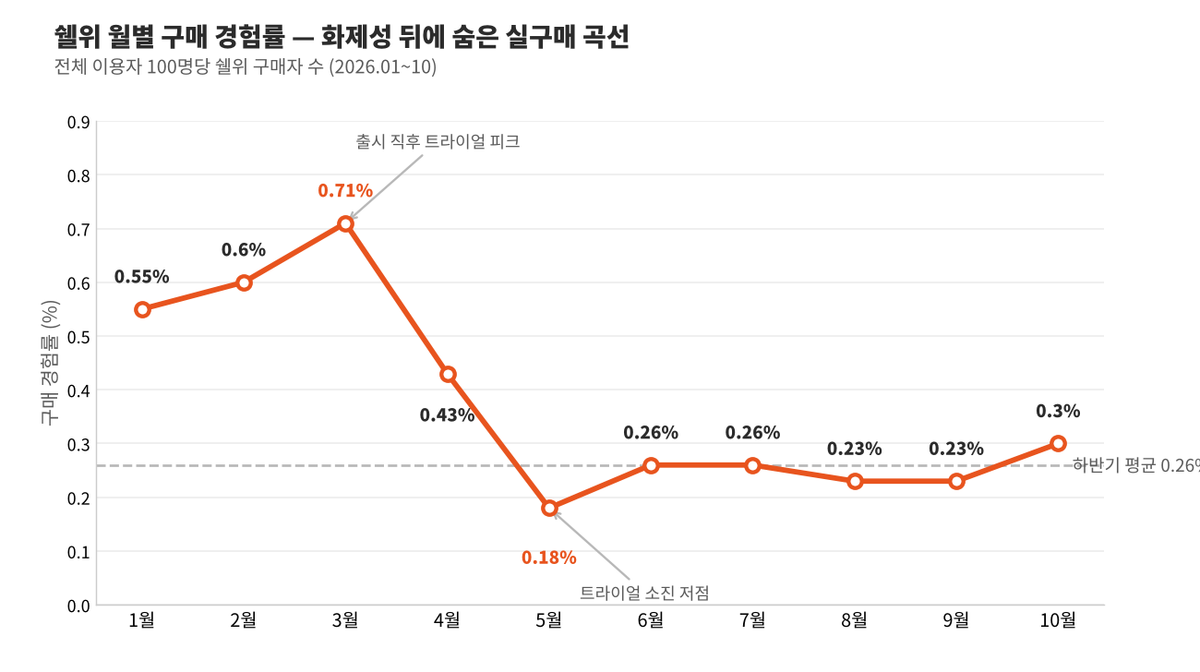
쉘위의 구매 경험률(구매침투율)은 출시 직후 상승해 3월 0.71%로 정점을 찍은 뒤, 5월 0.18%까지 내려앉았다. 같은 기간 언론이 전한 "출시 50일 1,000만 개"의 상승 서사와는 방향이 달랐다.
구매 경험률(구매침투율)이란 전체 이용자 100명 중 몇 명이 이 제품을 장바구니에 담아봤는지를 보여주는 숫자다.
쉘위의 월별 구매 경험률은 출시 직후인 1월 0.55%에서 출발해 3월 0.71%로 올라섰다가, 4월 0.43%, 5월 0.18%로 가파르게 꺾였다.
이후 6월부터 10월까지는 0.23~0.30% 구간에서 비교적 평평하게 유지됐다.
주목할 점은, 이 하락이 제품의 실패를 뜻하지는 않는다는 것이다.
신제품은 출시 초기 "한번 사볼까" 하는 트라이얼 수요가 집중됐다가, 그 수요가 소진되면 실제로 제품을 좋아하는 재구매층만 남아 안정 구간을 형성하는 경우가 많다.
쉘위의 하반기 평균 구매 경험률 0.26%는 바로 그 "트라이얼이 빠진 뒤의 실수요"에 가깝다고 해석해볼 수 있다. 3월의 0.71%가 화제성이 만든 거품을 포함한 수치였다면, 하반기의 0.26%는 거품이 걷힌 실제 바닥이었던 셈이다.
언론이 전한 "50일 1,000만 개"는 제조사의 출하·판매 기준 발표 수치이고, 영끌 데이터가 보는 것은 이용자 단위의 반복 구매 흐름이다.
두 숫자가 가리키는 방향이 달랐다는 점은, 신제품 성과를 출하량 한 가지로만 읽을 때 놓치기 쉬운 지점을 보여준다.
[캠페인 전략] 트라이얼 피크가 아니라 '안정 구간 진입 시점'을 KPI로
신제품 캠페인에서 출시 2~3개월 차의 반짝 피크는 대부분 예고된 결과다.
더 중요한 건 피크 이후 어느 수준에서 바닥을 다지느냐다.
쉘위의 경우 5월 저점 이후 하반기 내내 0.26% 안팎을 유지했는데, 이 "안정 구간 진입"을 캠페인 성과 지표로 삼으면 거품을 걷어낸 실수요를 더 정확히 가늠할 수 있을 것으로 보인다.
신제품 광고 예산을 출시 직후에 몰아넣기보다, 트라이얼이 소진되는 4~5개월 차에 2차 넛지를 배치해 안정 구간 자체를 끌어올리는 전략도 검토해볼 만하다.
미투 신제품은 원조 시장을 잠식했을까, 아니면 새 수요를 만들었을까
쉘위 구매자 3,937명 중 원조 격인 몽쉘을 함께 구매한 사람은 30.2%에 그쳤다.
나머지 69.8%는 몽쉘을 사지 않던 소비자로, 미투 신제품이 원조 시장을 잠식하기보다 새로운 수요층을 끌어들였을 가능성을 시사한다.
쉘위는 출시 당시부터 외형·네이밍·구성이 몽쉘과 유사한 "미투(Me-too) 제품"이라는 지적을 받았다.
업계에서는 미투 전략이 이미 검증된 시장에 올라타 실패 확률을 줄이는 방식이라는 평가와, 차별화 없는 모방이 브랜드 가치를 해친다는 비판이 엇갈린다.
그렇다면 실제 구매 데이터에서 쉘위는 몽쉘의 고객을 빼앗아 왔을까?
영끌 데이터로 두 제품의 구매자 교차 관계를 살펴본 결과, 2026년 1~10월 쉘위를 구매한 사람 가운데 같은 기간 몽쉘도 구매한 사람은 30.2%였다.
바꿔 말하면 쉘위 구매자 10명 중 약 7명은 몽쉘을 사지 않던 소비자였다.
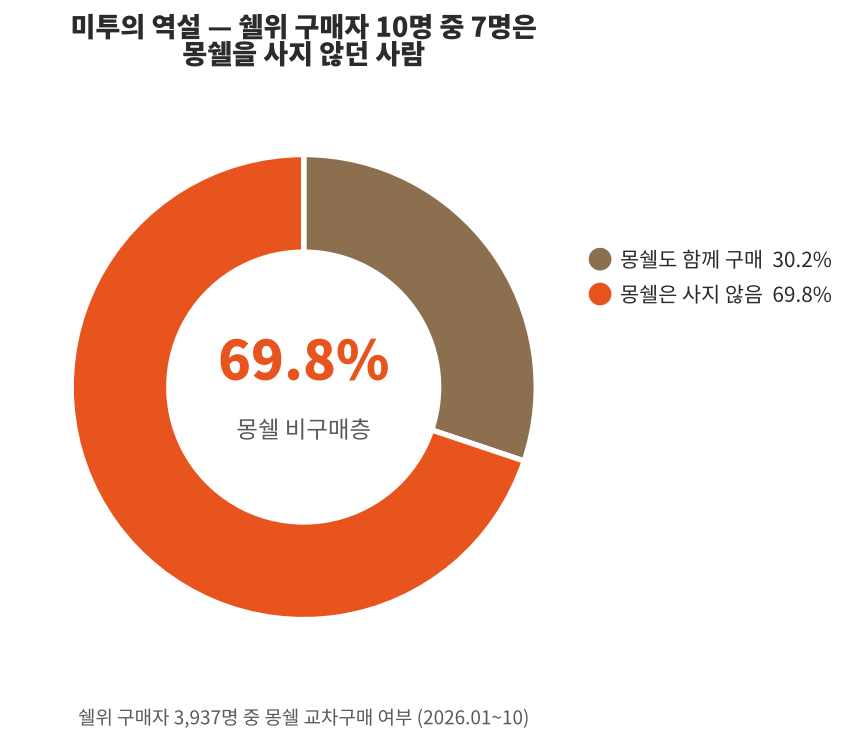
이 수치는 미투 제품을 둘러싼 통념과는 다른 방향을 가리킨다.
쉘위가 순수하게 몽쉘의 파이를 나눠 먹는 구조였다면 두 제품 구매자의 겹침이 훨씬 컸어야 한다.
그러나 다수가 몽쉘 비구매층이었다는 점은, 쉘위가 생크림 파이 카테고리 자체의 저변을 넓혔거나, 그동안 이 카테고리를 떠나 있던 소비자를 다시 불러왔을 가능성을 시사한다.
"가성비 미투"라는 소비자 인식(쉘위가 몽쉘보다 저렴하다는 평가)이 신규 트라이얼의 문턱을 낮췄을 수 있다고 해석해볼 수 있다.
다만 시장 규모 자체는 여전히 원조가 압도적이다.
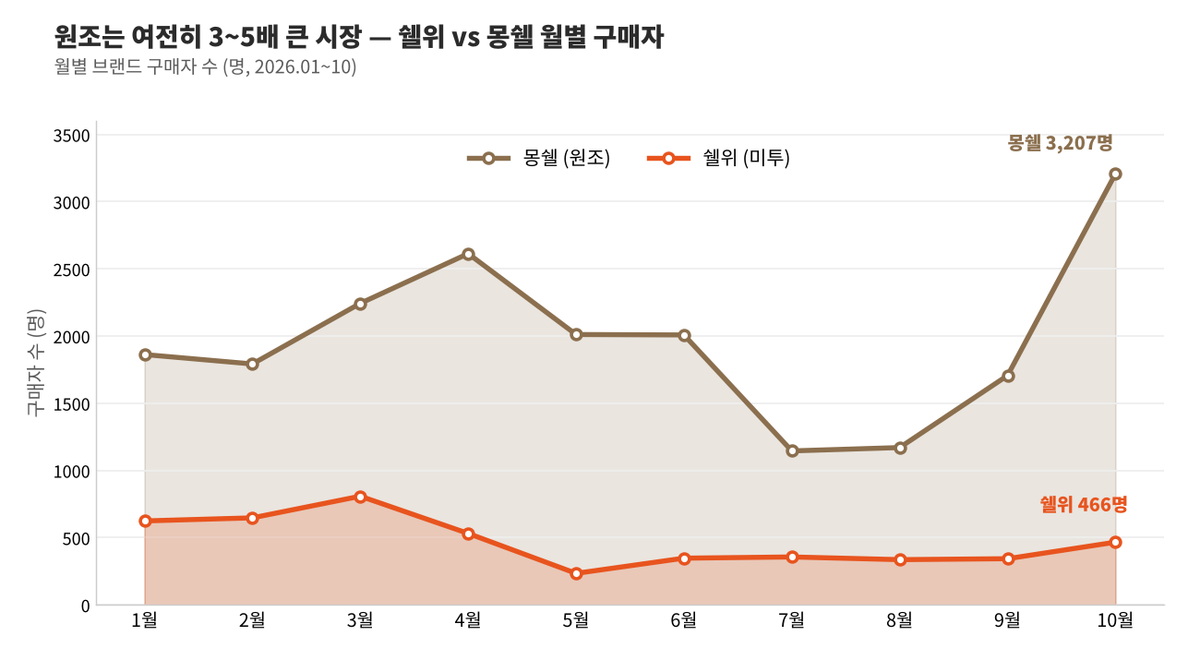
월별 구매자 수를 비교하면 몽쉘은 1,100~3,200명대, 쉘위는 230~800명대로, 원조가 미투 신제품의 약 3~5배 규모를 유지했다.
특히 10월 몽쉘 구매자가 3,207명으로 크게 늘어, 신제품 등장 이후에도 원조의 입지가 흔들리지 않았음을 보여준다.
[캠페인 전략] "원조에서 뺏기"가 아니라 "카테고리 밖에서 데려오기"
교차구매 데이터가 신규 수요 유입을 시사한다면, 미투 신제품의 커뮤니케이션은 원조와의 직접 비교("○○보다 크림 함량이 높다")보다, 생크림 파이를 평소 사지 않던 층을 겨냥한 신규 트라이얼 메시지가 더 효율적일 수 있다.
원조 브랜드 입장에서는 반대로, 신제품에 유입된 "카테고리 신규층"이 자사 제품으로도 확장될 수 있는 잠재 고객이라는 관점에서, 방어가 아니라 카테고리 전체 파이를 키우는 공동 확장 기회로 읽어볼 수도 있다.
호기심은 끌었지만 습관으로는 아직, 재구매율이 말하는 미투의 한계
쉘위의 재구매율은 13.74%로, 몽쉘(22.23%)의 약 62% 수준에 그쳤다.
신규 트라이얼을 끌어오는 데는 성공했지만, 반복 구매 습관으로 전환하는 단계에서는 원조와 격차가 뚜렷했다.
신규 수요를 끌어오는 것과, 그 수요를 단골로 만드는 것은 다른 문제다.
2026년 1~10월 전체 구매자 중 2회 이상 구매한 사람의 비율(재구매율)을 보면, 쉘위는 13.74%, 몽쉘은 22.23%였다. 쉘위의 재구매율은 원조의 약 62% 수준이다.
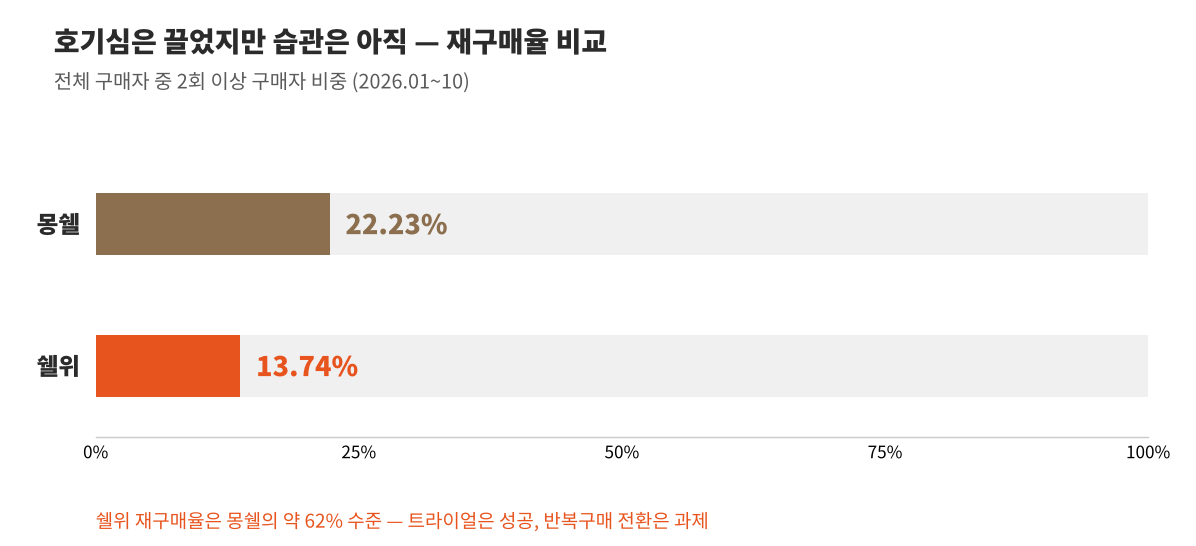
이 격차는 앞서 본 "신규 수요 유입"과 짝을 이뤄 읽어야 한다.
쉘위는 몽쉘을 사지 않던 층까지 끌어들이며 트라이얼에서는 성과를 냈지만, 그렇게 유입된 소비자가 두 번째, 세 번째 구매로 이어지는 비율은 원조에 미치지 못했다.
가성비를 앞세운 미투 전략이 첫 구매의 문턱은 낮췄지만, 재구매를 부르는 맛·만족도 측면의 차별화는 아직 원조의 충성 기반을 따라잡지 못한 것으로 보인다.
한 전문가는 미투 제품에 대해 연구개발을 통한 맛 차별화 없이는 지속가능성을 확보하기 어렵다고 지적한 바 있는데, 재구매율 격차는 그 지적과 같은 방향의 신호로 해석해볼 수 있다.
[캠페인 전략] 2차 구매 전환에 리텐션 설계를 집중
트라이얼은 이미 충분히 성공한 만큼, 미투 신제품의 다음 과제는 재구매 전환이다. 첫 구매 후 2~3주 내 재구매를 유도하는 묶음 할인·쿠폰, 혹은 "얼려 먹기"처럼 재구매를 부르는 사용 경험 콘텐츠를 1차 구매자에게 집중 노출하는 리텐션 캠페인이 유효할 것으로 보인다.
신규 유입보다 전환율이 낮은 지점이 명확하므로, 예산을 신규 획득보다 2차 구매 전환 쪽에 재배분하는 방향을 검토해볼 만하다.
클래식 vs 카카오, 2종의 취향 분화도 눈여겨볼 지점
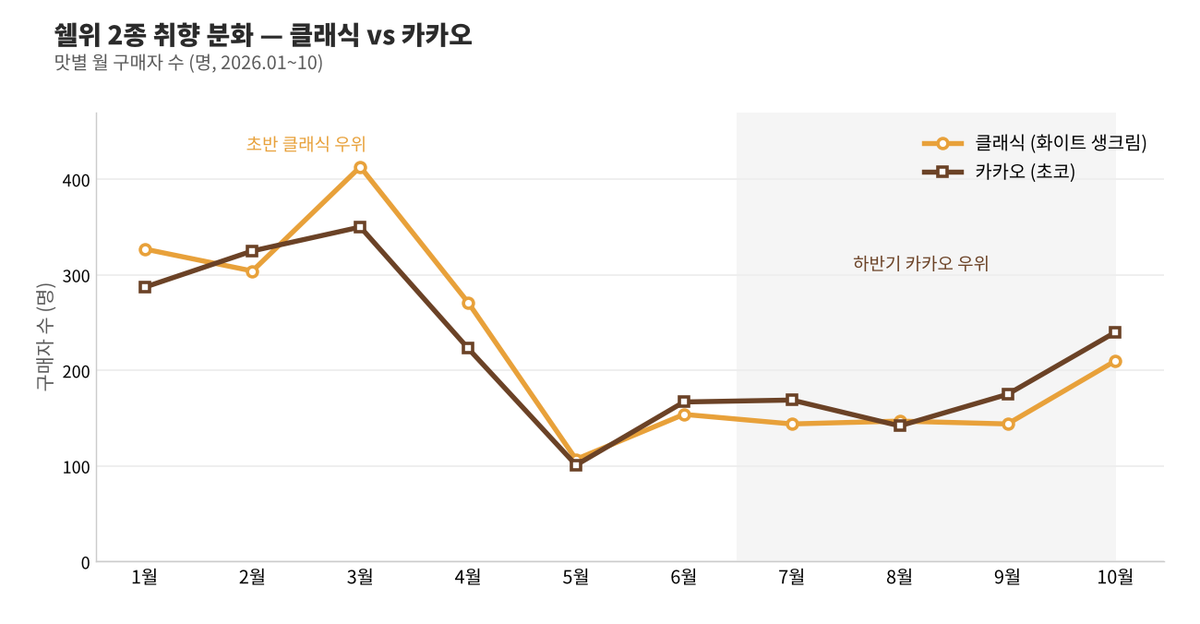
쉘위 2종 중 출시 초반에는 클래식(화이트 생크림)이 앞섰으나, 하반기 들어 카카오(초코)가 역전했다. 신제품 라인업 내에서도 소비자 선호가 시기별로 이동하는 패턴이 관찰됐다.
쉘위는 '클래식'과 '카카오' 2종으로 구성돼 있다.
맛별 월 구매자 수를 보면, 출시 초반인 1~3월에는 클래식이 카카오를 앞섰지만, 하반기로 갈수록 카카오가 역전해 9~10월에는 카카오가 우위를 보였다.
두 라인의 격차가 크지는 않아 호각에 가까운 경쟁이지만, 시기별로 선호가 이동했다는 점은 흥미롭다.
[캠페인 전략] 라인업 내 역전 신호를 재고·프로모션에 반영 2종 라인업에서 선호가 이동하는 패턴은 생산·재고 배분과 프로모션 비중 조정의 근거가 될 수 있다. 하반기 카카오 우위가 이어진다면 카카오 라인에 프로모션 가중치를 싣고, 상대적으로 밀린 클래식은 번들·교차 노출로 보완하는 식의 운영을 검토해볼 만하다.
핵심 요약 3줄
2026년 1월 출시된 생크림 파이 신제품의 구매 경험률(구매침투율)은 3월 0.71%로 정점을 찍은 뒤 5월 0.18%로 꺾였고, 하반기에는 0.26% 안팎에서 안정화됐다. 화제성보다 실구매의 바닥이 중요하다.
신제품 구매자의 69.8%는 원조 격인 몽쉘을 사지 않던 소비자로, 미투 신제품이 원조를 잠식하기보다 신규 수요를 끌어왔을 가능성을 시사한다.
다만 재구매율은 13.74%로 원조(22.23%)의 약 62% 수준에 그쳐, 트라이얼 성공을 반복 구매 습관으로 전환하는 과제가 남았다.
시사점, 제조사·유통사 관점
제조사 관점에서,
쉘위 사례는 미투 신제품의 성과를 "출하량·화제성"과 "실수요·재구매"의 두 층위로 나눠 봐야 한다는 점을 보여준다.
신규 트라이얼 유입은 데이터로도 확인되지만, 재구매 전환이 원조에 미치지 못하는 만큼, 차기 캠페인의 무게중심을 신규 획득에서 2차 구매 전환으로 옮기는 설계가 유효할 것으로 보인다.
원조 브랜드 담당자라면, 신제품에 유입된 카테고리 신규층이 자사로도 넘어올 수 있는 잠재 고객이라는 관점에서, 방어적 대응보다 카테고리 저변 확장 기회로 읽어볼 수 있다.
유통사 관점에서는,
생크림 파이 카테고리가 신제품 등장으로 전체 구매자 저변을 넓혔을 가능성이 관찰되는 만큼, 원조와 신제품을 경쟁 관계로만 진열하기보다 나란히 배치해 카테고리 전체 구매를 유도하는 매대 운영을 검토해볼 만하다.
자주 묻는 질문 (FAQ)
Q. 쉘위는 출시 50일 만에 1,000만 개가 팔렸다는데, 왜 구매 경험률은 하락했나요? A. "1,000만 개"는 제조사의 출하·판매 기준 발표 수치이고, 구매 경험률은 이용자 단위의 반복 구매 흐름을 보는 지표입니다. 출시 초기 트라이얼 수요가 집중됐다가 소진되면서 경험률이 꺾인 것으로, 제품 실패라기보다 신제품 공통의 안정 구간 진입 과정으로 해석해볼 수 있습니다.
Q. 쉘위 구매자는 원래 몽쉘을 사던 사람들인가요? A. 영끌 데이터 기준으로 쉘위 구매자 중 몽쉘을 함께 구매한 사람은 30.2%였습니다. 나머지 약 70%는 몽쉘을 사지 않던 소비자로, 미투 신제품이 원조를 잠식하기보다 새 수요를 끌어왔을 가능성을 시사합니다.
Q. 미투 신제품의 성공 여부는 어떤 지표로 판단해야 하나요? A. 출시 초기 트라이얼 피크보다, 피크 이후 안정 구간의 구매 경험률과 재구매율을 함께 보는 것이 유효합니다. 트라이얼 유입과 반복 구매 전환은 다른 문제이기 때문입니다.
마무리
쉘위 사례는 "많이 팔렸다"는 한 줄 뒤에, 신규 수요 유입과 재구매 전환이라는 서로 다른 두 이야기가 숨어 있음을 보여준다.
미투 전략이 첫 구매의 문턱을 낮추는 데는 효과적이었지만, 그다음 단계인 습관화는 또 다른 과제로 남았다.
다음 편에서는 같은 프레임으로, 최근 1~2년간 제과 시장에 등장한 또 다른 미투·리뉴얼 신제품들이 재구매 전환에서 어떤 궤적을 그렸는지 비교해볼 예정이다.
[지표 안내] 본 글의 지표는 팀리미티드 '영끌' 앱을 통해 수집된 실구매 영수증 데이터로 산출했습니다.
구매 경험률(구매침투율) : 해당 월 기준 전체 이용자 중 해당 브랜드·품목을 한 번 이상 구매한 사람의 비율
재구매율 : 분석 기간 중 해당 브랜드를 2회 이상(서로 다른 영수증 기준) 구매한 사람의 비율
교차구매율 : 해당 브랜드 구매자 중 비교 브랜드를 같은 기간 함께 구매한 사람의 비율
분석 기간 : 2026년 1월~2026년 10월 | 기준 모수 : 해당 기간 영수증을 등록한 이용자 | 오프라인 매장 및 온라인 커머스 구매 기준 | 데이터 기준일 : 2026-11-04
[외부 참조] 비즈워치(2026.01.22) · 더팩트(2026) · 인사이트(2026.07.23)
팀리미티드에 대하여 궁금한게 생기셨나요?
아래 공식 홈페이지를 통해 더 알아보세요!


