

"새 브랜드가 파이를 뺏은 게 아니었다"
이온음료 시장을 처음 열어봤을 때, 예상한 그림은 간단했습니다. 포카리스웨트가 수성하고, 파워에이드나 게토레이 중 하나가 치고 올라오며, 그 과정에서 다른 한쪽은 소폭 밀리는 구조. 대부분의 카테고리 경쟁이 그렇게 작동하니까요.
그런데 데이터는 전혀 다른 이야기를 하고 있었습니다.
본 분석은 팀리미티드의 '영끌' 유저 실구매 영수증 데이터를 기반으로,
유저 편향 보정(Post-Stratification)을 적용해 도출한 결과입니다.
분석 기간은 2025년 1월부터 2026년 8월까지입니다.
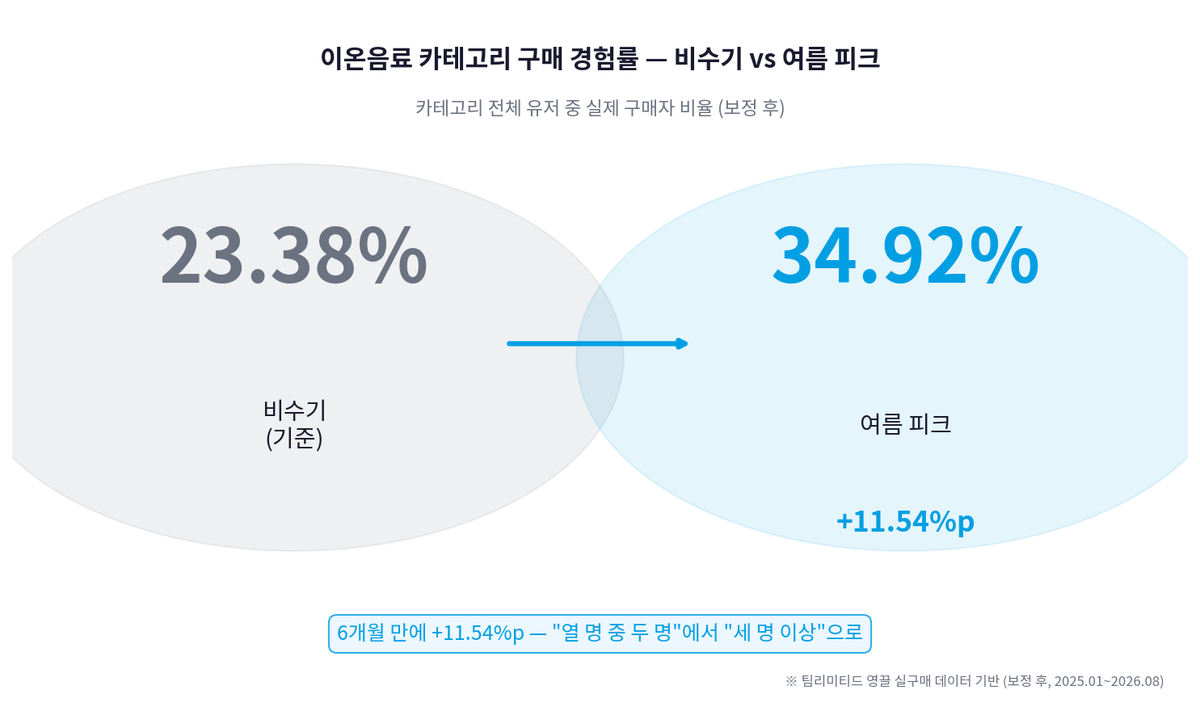
카테고리 자체가 폭발했다. 23.38%에서 34.92%로
이온음료를 한 달에 한 번 이상 구매하는 유저의 비율이 6개월 만에 23.38%에서 34.92%로, +11.54%p 상승했습니다.
구매 경험률이란, 전체 영끌 앱 월간 활성 유저 중에서 해당 카테고리 제품을 실제로 구매한 사람의 비율입니다.
쉽게 말하면 "이달에 이온음료를 산 사람이 전체 중 얼마나 되는가"입니다.
이 숫자가 열 명 중 두 명 수준에서 세 명 수준으로 넘어간 셈입니다.
단순 성장이 아닙니다.
비수기 대비 여름 피크의 격차가 이토록 크게 벌어진 것 자체가 이례적입니다.
외부 데이터와도 방향이 일치합니다.
브랜드뉴스가 엠브레인 구매딥데이터를 인용해 보도한 내용에 따르면, 2026년 7월 기준 최근 1년간 이온음료 구매 추정액은 2,355억원으로 전년 동기 대비 6.1% 증가했습니다.
한국경제는 2026년 8월 기준 국내 스포츠음료 시장 규모를 약 6,940억원으로 추산하며 폭염과 러닝 열풍을 주요 성장 배경으로 꼽았습니다.
소비자 구매 데이터 × 외부 맥락이 시사하는 것
이온음료는 더 이상 "운동할 때 챙겨 마시는 것"이 아닙니다.
러닝·등산 인구 증가, 폭염에 따른 야외 활동 수분 보충 수요, '헬시 플레저' 트렌드가 맞물리며, 이온음료가 일상 음료의 지위를 획득해가고 있습니다.
3파전의 반전, 모두가 동시에 성장했다
놀라운 점은 포카리스웨트만 성장한 것이 아니라는 사실입니다.
포카리, 파워에이드, 게토레이 세 브랜드가 동시에 구매 경험률을 크게 끌어올렸습니다.
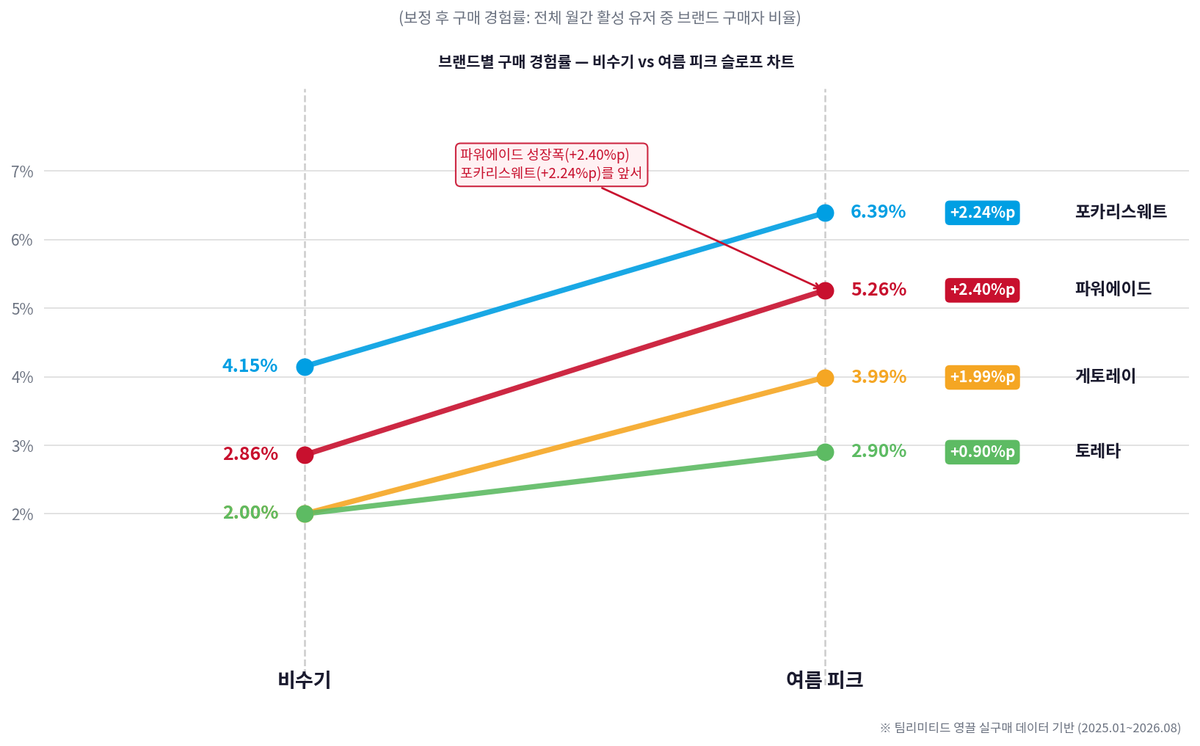
숫자에서 두 가지 포인트가 눈에 들어옵니다.
첫째, 파워에이드의 상승폭(+2.40%p)이 포카리스웨트(+2.24%p)보다 큽니다.
절대값 기준으로는 포카리가 여전히 앞서 있지만, 여름 시즌의 성장 속도는 파워에이드가 더 가팔랐습니다. 비수기 2.86%였던 파워에이드가 5.26%까지 올라온 것은, 절대 규모만 보면 놓치기 쉬운 신호입니다.
둘째, 카테고리 성장의 주역이 신규 브랜드의 진입이 아니라는 점입니다.
기존 강자들이 각자의 신규 고객을 동시에 유입시키며 카테고리 파이 자체를 키웠습니다.
이 패턴은 브랜드 간 스위칭 경쟁이 치열한 성숙 카테고리에서 좀처럼 보기 어렵습니다.
왜 이런 패턴이 나왔을까요?
포카리스웨트는 아일릿을 광고 모델로 기용해 청춘 감성 캠페인을 전개했고,
파워에이드는 프로야구 스타 김도영과 함께 스포츠 퍼포먼스 이미지를 강화했습니다.
두 브랜드가 정반대의 소비자 언어로 각자의 타겟층을 공략한 것이 오히려 카테고리 전체를 키운 결과로 이어진 것으로 풀이됩니다.
게토레이는 롯데칠성음료가 러닝·등산 상황 특화 제품(게토레이 파우더)을 출시하며 새로운 소비 접점을 만들어냈습니다.
핵심 내용
이온음료 카테고리 구매 경험률이 비수기 대비 여름 피크에 +11.54%p 폭발 성장, 이온음료가 일상 음료로 진입하고 있다는 신호
포카리스웨트(+2.24%p)·파워에이드(+2.40%p)·게토레이(~+2.00%p) 동시 성장, "기존 강자들이 파이를 나눠 가진 게 아니라, 함께 파이를 키웠다"
파워에이드의 성장 속도가 포카리스웨트를 소폭 앞섬, 3파전은 아직 진행 중이며, 여름이 갈수록 추격전 양상이 달라질 수 있다
시사점
제조사 관점
포카리·파워에이드·게토레이 담당자라면, 이 데이터에서 가장 주목할 신호는 '내가 얼마나 성장했나'가 아니라 '우리 카테고리에 새로 들어온 사람들이 어느 브랜드로 갔나'입니다. 카테고리 전체가 성장하는 시기에 신규 유입 유저를 얼마나 끌어왔는지가 중장기 점유율의 분기점이 됩니다. 파워에이드의 성장 속도가 포카리를 소폭 앞선다는 사실은, 구매 경험률 역전이 이미 일어난 5~6월 데이터와 함께 봤을 때 단순 노이즈로 치부하기 어렵습니다.
제로 제품 전략도 갈림길입니다. 포카리스웨트는 제품 본연의 기능을 이유로 제로 라인을 출시하지 않고 있는 반면, 파워에이드와 게토레이는 저당·저칼로리 트렌드에 대응해 제로 제품을 선보이고 있습니다. 어느 방향이 실구매로 이어지는지는 채널 단위 데이터로 추적이 필요합니다.
유통사·바이어 관점
이온음료 카테고리는 비수기·성수기 진폭이 매우 큰 카테고리입니다. 카테고리 구매 경험률이 비수기 대비 약 1.5배 수준으로 올라간다는 패턴이 확인된 만큼, 5~6월부터 진열 공간과 재고를 선제적으로 확보하는 전략이 필요합니다. 편의점 채널에서 이온음료의 채널 집중 지수가 높게 나온다면, 입점 우선순위와 앞진열 공간 배분 근거로 활용 가능합니다.
자주 묻는 질문 (FAQ)
Q. 포카리스웨트가 이온음료 시장 1위라고 하는데, 실구매 데이터에서도 동일한 구조인가요?
A. 구매 경험률 기준으로도 포카리스웨트가 여전히 1위를 유지하고 있습니다. 다만 흥미로운 점은 여름 피크 성장 속도가 파워에이드가 더 가파르다는 사실입니다. 절대적 우위는 포카리에 있지만, 추격의 속도는 과거보다 빨라지고 있습니다.
Q. 이온음료 시장이 성장하는 이유는 무엇인가요?
A. 복합적입니다. 러닝·등산 등 야외 활동 인구 증가, 연속된 폭염으로 인한 수분 보충 수요 증가, '헬시 플레저' 트렌드와 함께 이온음료를 운동 후뿐 아니라 일상에서도 마시는 습관이 확산되고 있습니다. 소비층도 20~30대 중심에서 중장년층까지 넓어지는 추세입니다.
Q. 게토레이와 토레타는 포카리·파워에이드 대비 어떤 포지션인가요?
A. 구매 경험률 절대값 기준으로는 포카리·파워에이드에 비해 여전히 낮은 수준이나, 성장 속도 자체는 유의미합니다. 게토레이는 롯데칠성음료가 파우더 형태 등 신제품으로 소비 접점을 다각화하고 있고, 토레타는 가격 접근성이 강점입니다. 이 두 브랜드가 신규 유입 유저 중 어느 연령·채널에서 흡수되고 있는지 추가 분석이 필요한 구간입니다.
마무리
이온음료 시장에서 확인된 이번 여름의 패턴은, 브랜드 마케터가 통상 상정하는 '경쟁' 개념을 다시 생각하게 합니다. 누군가가 이기면 누군가가 지는 제로섬 게임이 아니라, 광고와 마케팅이 카테고리 전체를 키우는 방향으로 작동한 것입니다.
그 과정에서 포카리와 파워에이드가 서로 다른 소비자 언어로 각자의 신규 고객을 데려왔다는 사실은, 브랜드 포지셔닝이 경쟁사 공격보다 카테고리 확장에 더 강력한 도구가 될 수 있음을 보여줍니다.
다음 분석에서는 이 성장이 채널별로 어떻게 분산됐는지, 그리고 신규 구매자들의 이후 재구매 패턴은 어떻게 형성되는지를 다뤄볼 예정입니다.
본 분석은 팀리미티드의 '영끌' 유저 실구매 영수증 데이터를 기반으로 하며,
성별·연령·지역·가구원수 기준의 가중치 보정(Post-Stratification)을 적용한 결과입니다.
분석 기간 : 2025년 1월 ~ 2026년 8월.
팀리미티드에 대하여 궁금한게 생기셨나요?
아래 공식 홈페이지를 통해 더 알아보세요!


