

이번 여름, 탄산음료 말고 생수를 집어 든 사람이 7.70%p 늘었다
2026년 7월 31일, 경남 지역 기온이 41.4°C를 기록했다.
기상청이 공식 기후 집계를 시작한 이래 역대 일최고기온 1위다.
올여름(6~8월) 전국 평균기온도 25.4°C로 평년보다 1.7도 높아 역대 3위를 기록했다.
팀리미티드의 영끌 앱 실구매 영수증 데이터를 분석한 결과, 이 폭염이 소비자의 음료 구매 패턴을 실제로 바꾼 흔적이 데이터에 고스란히 남아 있었다.
본 분석은 팀리미티드의 영끌 앱 실구매 영수증 데이터 기반이며,
유저 구성 편향 보정을 위해 성별·연령·지역·가구원수 기반 가중치 보정(Post-Stratification)을 적용했습니다. 분석 기간 : 2026.03~2026.08.
생수 소비 트렌드 : 탄산음료와 완전히 다른 여름을 보냈다
2026년 생수/탄산수 카테고리의 구매 경험률은 3월 20.51%에서 8월 28.21%로 +7.70%p 급등했다.
같은 기간 탄산음료는 35.71%에서 36.18%(7월 기준)으로 거의 움직이지 않았다.
구매 경험률이란 전체 활성 유저 중 해당 카테고리를 그 달에 한 번이라도 구매한 유저의 비율이다. 쉽게 말해 "그 달에 생수를 사 본 사람의 비율"이다.
이 수치의 월별 흐름을 보면 두 카테고리의 여름 반응이 극명하게 갈린다.
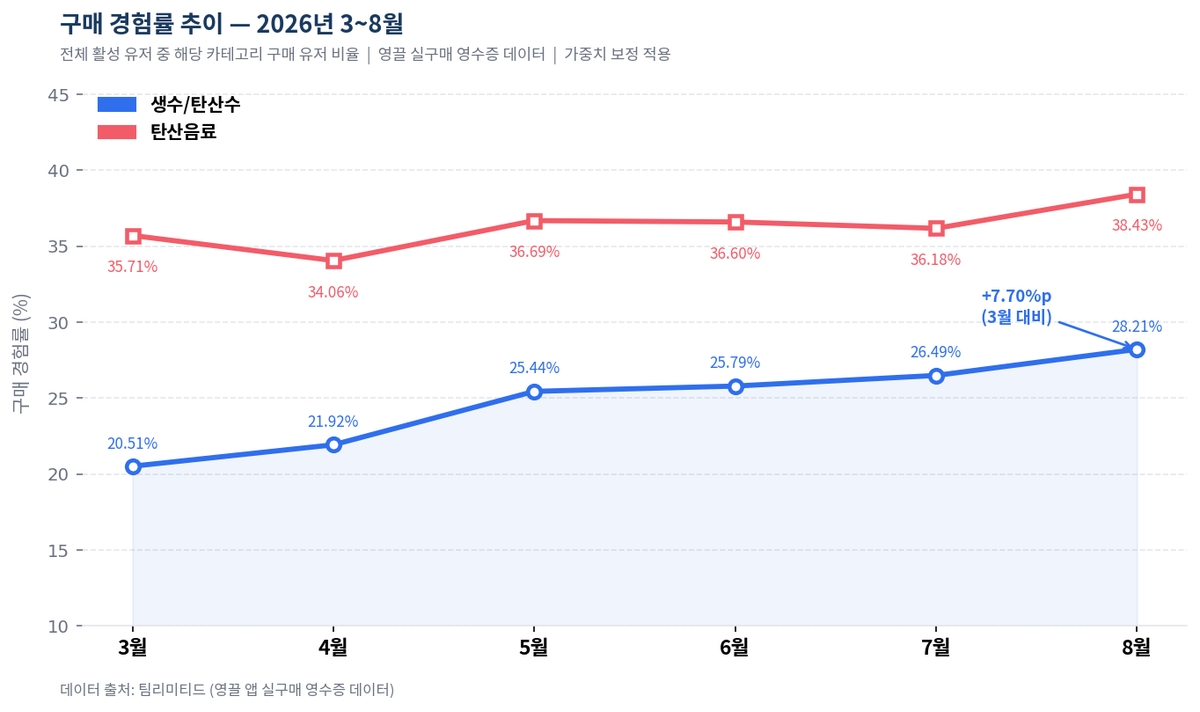
생수/탄산수 : 3월 20.51% → 4월 21.92% → 5월 25.44% → 6월 25.79% → 7월 26.49% → 8월 28.21%
탄산음료 : 3월 35.71% → 4월 34.06% → 5월 36.69% → 6월 36.60% → 7월 36.18% → 8월 38.43%
탄산음료는 5~7월 내내 35~37% 사이를 맴돌다 8월 말에야 38.43%로 반등했다.
반면 생수는 봄부터 꺾임 없이 상승해 여름이 절정에 달할수록 격차를 벌렸다.
이 패턴은 외부 기후 데이터와 방향이 일치한다.
탄산음료는 계절 무관 일상 소비재로 자리잡은 반면, 생수는 '수분 보충'이라는 즉각적 필요에 의해 소비되는 특성이 강하다.
폭염이 심할수록 청량감보다 수분 공급이 우선순위가 된다는 가설이 실구매 데이터에서 확인된다.
유로모니터에 따르면 2024년 국내 생수 시장 규모는 3조1,761억 원으로 역대 최대다.
2019년(1조6,979억 원) 대비 5년 만에 두 배 가까이 커진 이 시장에서, 폭염은 성수기 수요를 추가로 끌어올리는 가속 페달이 된다.
여름 생수 채널 전략 : 슈퍼마켓이 1등이 아니었다
채널별로 여름 생수 구매를 분석하면 직관과 다른 결과가 나온다.
단순 점유율로 보면 편의점(34.29%)과 슈퍼마켓(28.87%)이 상위 채널이다. "집 근처 슈퍼마켓에서 생수를 많이 사는구나"라고 읽을 수 있다.
하지만 이 수치를 그대로 시장 구조로 받아들이면 위험하다.
슈퍼마켓은 전체 장보기 영수증의 37.70%를 차지하는 큰 채널이다.
비중이 원래 크기 때문에 점유율도 높게 보이는 것일 뿐, 생수가 그 채널에 특별히 쏠린 것이 아닐 수 있다.
여기서 채널 집중 지수가 필요하다.
"전체 장보기에서 이 채널이 차지하는 몫 대비, 이 카테고리는 얼마나 더 또는 덜 집중되어 있는가"를 보여주는 지표다.
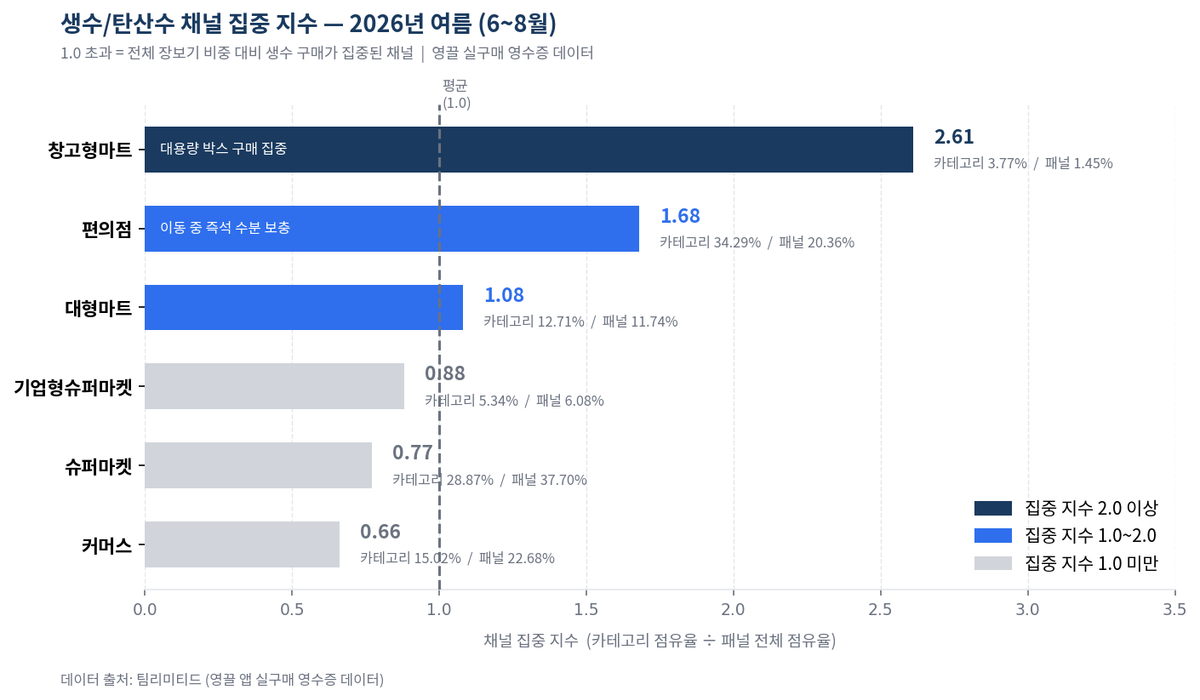
1.0이면 평균 수준, 1.0 이상이면 평균보다 쏠려 있다.
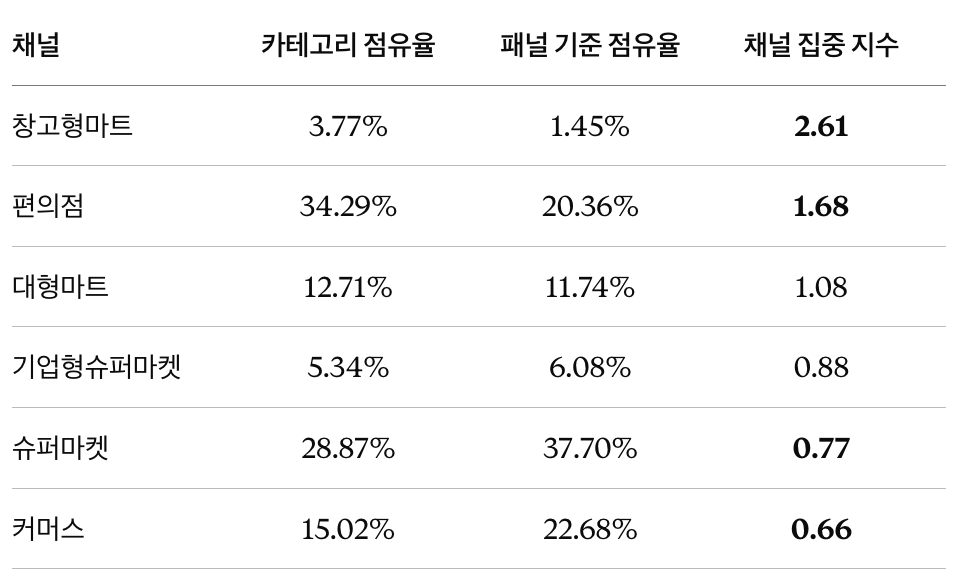
여름(2026.06~08) 생수/탄산수 채널 집중 지수
결론이 뒤집힌다.
단순 점유율 2위였던 슈퍼마켓은 집중 지수 0.77로 오히려 평균 이하다.
전체 장보기 비중(37.70%)에 비해 생수 구매 비중(28.87%)이 낮다.
슈퍼마켓에서 소비자가 상대적으로 생수를 덜 산다는 뜻이다.
압도적 1위는 창고형마트(2.61)다.
전체 장보기에서 1.45%밖에 안 되는 채널이지만, 생수 구매에서는 3.77%를 차지한다.
폭염 여름에 2L짜리 12팩·24팩을 코스트코에서 한 번에 구매하는 소비 패턴이 집중 지수에 반영된 결과로 풀이된다.
편의점(1.68)도 의미 있다. 단순 점유율 1위이면서 집중 지수도 높다, "이동 중 즉석 수분 보충"이라는 편의점 고유의 구매 동기가 살아 있다는 신호다.
커머스(0.66)의 집중 지수가 가장 낮다는 점도 흥미롭다.
생수 정기배송이 성장하고 있다는 업계 분위기와 달리, 여름 즉각 수분 보충 수요는 오프라인으로 향하는 것으로 나타난다.
핵심 내용
생수 소비 트렌드 2026
구매 경험률 3월 20.51%→8월 28.21%, +7.70%p 급등, 탄산음료(7월까지 +0.47%p 정체)와 극명히 대비채널 반전 인사이트
점유율로는 슈퍼마켓이 2위지만 채널 집중 지수(0.77)는 평균 이하, 창고형마트(2.61)와 편의점(1.68)이 실질 집중 채널구조적 배경
국내 생수 시장 3조 원 돌파(2024년 역대 최대) + 2026년 역대급 폭염이 맞물려 여름 성수기 효과 극대화
생수·탄산수 브랜드와 유통사를 위한 시사점
제조사 관점
구매 경험률 +7.70%p 급등은 여름에 신규 유입이 크게 발생했다는 신호다. 이 신규 구매자들이 특정 브랜드를 처음 경험한 것인지, 기존 구매자의 구매 빈도가 높아진 것인지에 따라 다음 전략이 달라진다.
채널별로는 이분화가 뚜렷하다. 창고형마트(집중 지수 2.61)는 대용량 번들 SKU와 계절 기획 프로모션이 유효하고, 편의점(1.68)은 소용량·즉석 구매 대응이 핵심이다. 두 채널을 동일한 가격·용량 전략으로 접근하면 어느 쪽도 제대로 잡지 못한다. 특히 코스트코 등 창고형마트에서의 여름 입점·진열 전략은 성수기 점유율을 좌우하는 숨은 변수가 될 수 있다.
유통사·리테일러 관점
편의점 채널 집중 지수 1.68은 여름 냉음료 진열 공간 배분의 실증 근거다. 소비자가 더운 날 이동 중에 가장 먼저 생수를 찾는 채널이 편의점이라면, 여름 페이싱(Facing) 확대와 계산대 인근 냉장 진열이 실질 매출로 이어질 수 있다.
커머스(0.66)는 아직 성장 여지가 있다. 즉각 수분 보충 수요는 오프라인이 잡고, 정기 대용량 구매 수요는 구독·정기배송 프로모션으로 공략하는 채널 분리 전략이 유효해 보인다.
자주 묻는 질문
Q. 생수 시장 성장이 날씨 때문인가요, 아니면 구조적 변화인가요?
A. 두 가지가 겹쳐 있습니다. 구조적으로는 1인 가구 증가, 수돗물 불신, 프리미엄 음용수 트렌드가 생수 시장의 기저를 높이고 있습니다. 유로모니터에 따르면 2024년 국내 생수 시장은 역대 최대인 3조1,761억 원을 기록했으며, 2019년 대비 5년 만에 두 배 가까이 성장했습니다. 여기에 2026년 역대급 폭염이 성수기 수요를 추가로 끌어올린 구조입니다. 날씨가 일시적 가속 페달이었다면, 내년 여름에도 비슷한 폭염이 반복될 경우 구매 경험률 상승세는 이어질 가능성이 높습니다.
Q. 창고형마트 채널 집중 지수 2.61은 어떻게 해석해야 하나요?
A. 창고형마트(코스트코 등)는 전체 장보기 비중은 낮지만, 생수를 대용량으로 한 번에 구매하려는 소비자가 특히 이 채널을 선택한다는 의미입니다. 폭염 여름에 2L짜리 12~24팩을 사두려는 소비 패턴이 집중 지수에 반영된 결과입니다. 생수 브랜드 입장에서는 이 채널에서의 여름 입점 전략과 대용량 번들 기획이 중요해지는 이유입니다.
Q. 탄산음료 구매 경험률이 여름에 거의 오르지 않은 이유가 뭔가요?
A. 탄산음료는 구매 경험률의 연중 기저 자체가 이미 높습니다(35~38%). 거의 모든 유저가 1년 내내 꾸준히 구매하기 때문에 여름에 신규로 추가될 여지가 좁습니다. 반면 생수는 겨울 기저(2025.12 기준 14.71%)가 낮아, 여름에 신규 유입이 발생하면 구매 경험률이 크게 오르는 구조입니다. 이것이 폭염에 대한 '계절 민감도'에서 생수가 탄산음료를 압도하는 이유입니다.
마무리
"여름엔 시원한 탄산음료"라는 오랜 인식과 달리, 2026년 실구매 데이터는 폭염 속 소비자가 탄산보다 생수를 훨씬 더 민감하게 더 찾는 방향으로 이동했음을 보여줍니다. 채널별로는 예상 밖의 창고형마트가 가장 높은 집중도를 보였고, 슈퍼마켓은 단순 점유율 2위임에도 집중도 측면에서는 평균 이하였습니다.
내년 여름을 준비하는 생수·음료 브랜드와 유통사는 "어떤 채널에서, 어떤 용량으로, 어떤 시기에" 소비자를 만날지를 지금부터 설계해야 할 시점입니다.
여러분이 담당하는 브랜드는 이번 여름 어떤 채널에서 가장 큰 변화를 경험하셨나요?
본 분석은 팀리미티드의 '영끌' 유저 실구매 영수증 데이터를 기반으로 하며,
성별·연령·지역·가구원수 기준의 가중치 보정(Post-Stratification)을 적용한 결과입니다.
분석 기간 : 2026년 3월 ~ 2026년 8월.
팀리미티드에 대하여 궁금한게 생기셨나요?
아래 공식 홈페이지를 통해 더 알아보세요!


