

3월엔 5%p 차이였는데, 8월 주류 소비 트렌드에 뭔가 달라졌다
3월엔 두 주종 사이에 5.03%p 격차가 있었다.
소주가 앞서고, 맥주는 뒤따르는 것이 당연한 풍경이었다.
그런데 2026년 8월, 그 격차가 0.20%p까지 좁혀졌다.
실구매 영수증 데이터로 본 한국 주류 카테고리에 지금 무언가가 일어나고 있다.
본 분석은 팀리미티드의 '영끌' 유저 실구매 영수증 데이터 기반이며,
유저 편향 보정을 위해 가중치 보정(Post-Stratification)을 적용했습니다.
지표 한 줄 소개, '구매 경험률'이란 무엇인가
분석에 앞서 지표를 하나 소개한다.
구매 경험률이란,
한 달간 유저 100명 중 해당 카테고리를 실제로 구매한 사람이 몇 명인지를 보여주는 수치다.
금액이나 구매량이 아니라. '실제로 지갑을 연 사람의 비율'을 측정한다.
소주 브랜드가 캠페인을 집행했을 때, 헤비유저 10명이 더 많이 샀는지 아니면 신규 구매자 100명이 지갑을 처음 열었는지는 매출 수치로는 구분이 어렵다.
구매 경험률은 그 차이를 드러낸다.
소주와 맥주의 갈라진 궤적, 주류 카테고리 전쟁의 현황
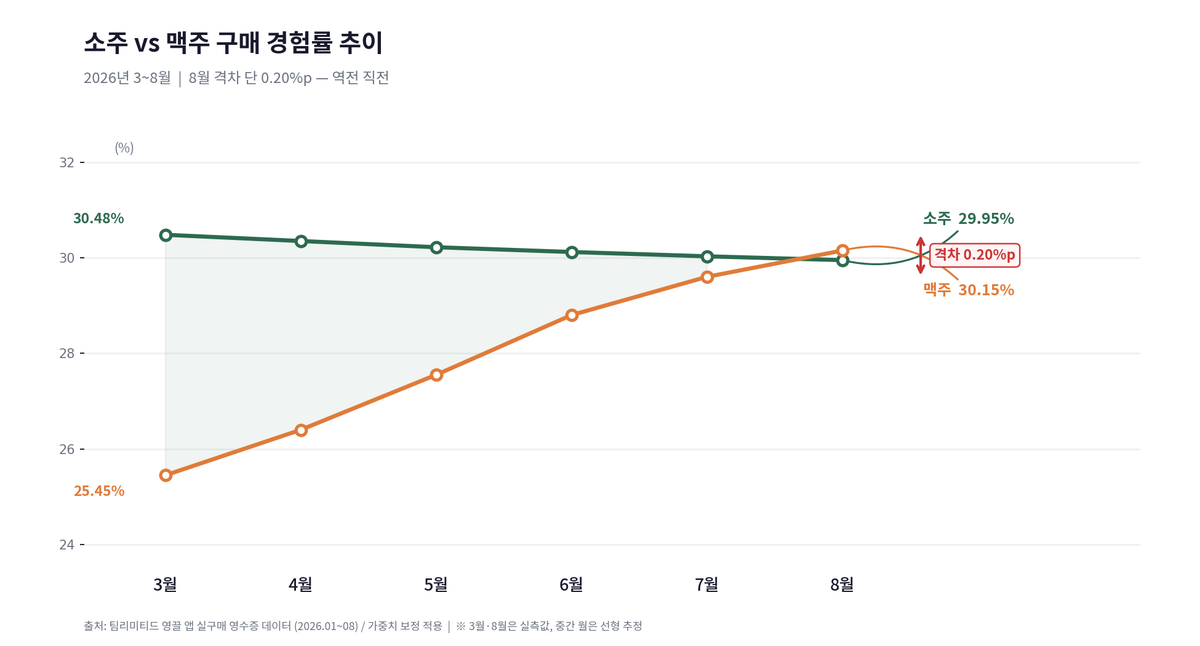
2026년 3월부터 8월까지, 두 주종의 방향은 완전히 엇갈렸다.
소주의 구매 경험률은 3월 30.48%에서 8월 29.95%로 –0.53%p 하락했다. 완만하지만 방향은 명확히 아래다.
반면 맥주는 같은 기간 25.45%에서 30.15%로 +4.70%p 가파른 상승을 기록했다. 여름 성수기 효과가 반영된 것은 맞지만, 단 6개월 만에 약 5%p에 육박하는 상승 폭은 계절 효과만으로 설명하기엔 그 힘이 세다.
그 결과, 8월 두 주종의 구매 경험률은 이런 숫자에서 만났다.
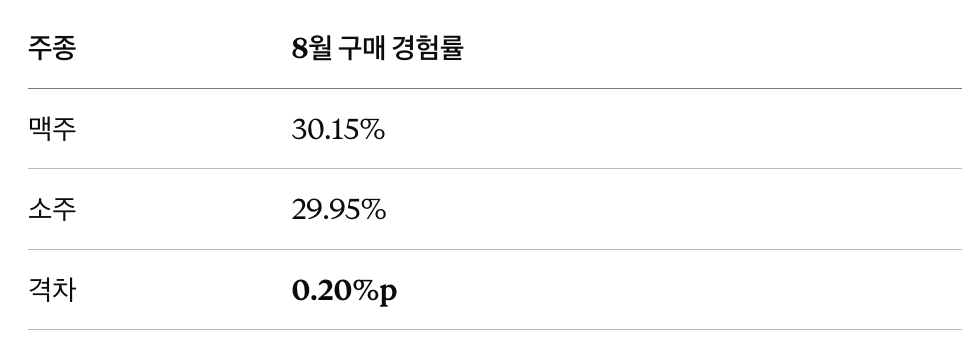
한국 가정에서 소주를 사는 사람과 맥주를 사는 사람의 수가 사실상 같아진 것이다.
'기울어진 운동장'이 평평해지는 이유, 외부 맥락과의 교차 검증
실구매 데이터가 보여주는 이 흐름은 업계 데이터와 방향이 일치한다.
농림축산식품부·한국농수산식품유통공사(aT)의 '2025 주류산업정보 실태조사'에 따르면 2024년 기준 국내 주류 출고 금액 점유율은 맥주 42.7%, 소주 37.4%로 이미 맥주가 앞서 있었다.
그리고 2025년엔 5년 만에 처음으로 맥주 주세가 소주를 앞질렀다는 보도도 나왔다.
왜 이런 변화가 생기는 걸까. 세 가지 흐름이 교차하고 있다.
첫째, 저도주 선호와 헬시 플레저 트렌드.
2~30대를 중심으로 '취하지 않는 문화'가 확산하고 있다. 회식이 줄고 혼술·홈술이 늘어나면서, 상대적으로 도수가 낮고 한 캔씩 마시기 좋은 맥주가 수혜를 받고 있다.
둘째, 가정 시장으로의 무게중심 이동.
업계에 따르면 국내 맥주 시장은 가정용과 유흥용이 '7대3'으로 역전됐다. 편의점·마트에서 한 캔 집어 드는 구매 패턴이 주류 소비의 중심이 되면서, 가정에서의 혼술에 최적화된 맥주가 구매 빈도를 높이고 있다.
셋째, RTD·하이볼의 부상으로 인한 소주 수요 분산.
GS25에 따르면 전체 주류 매출에서 하이볼이 차지하는 비중은 2023년 2.7%에서 2025년 9.2%까지 확대됐다. 소주가 '소맥'으로 소비되던 일부 수요가 이쪽으로 흘러가고 있다는 해석이 가능하다.
봄엔 오르고 여름엔 돌아오는, 막걸리·전통주의 계절 패턴
주류 카테고리 분석에서 빠뜨릴 수 없는 세 번째 플레이어, 막걸리·전통주의 패턴도 인상적이다.
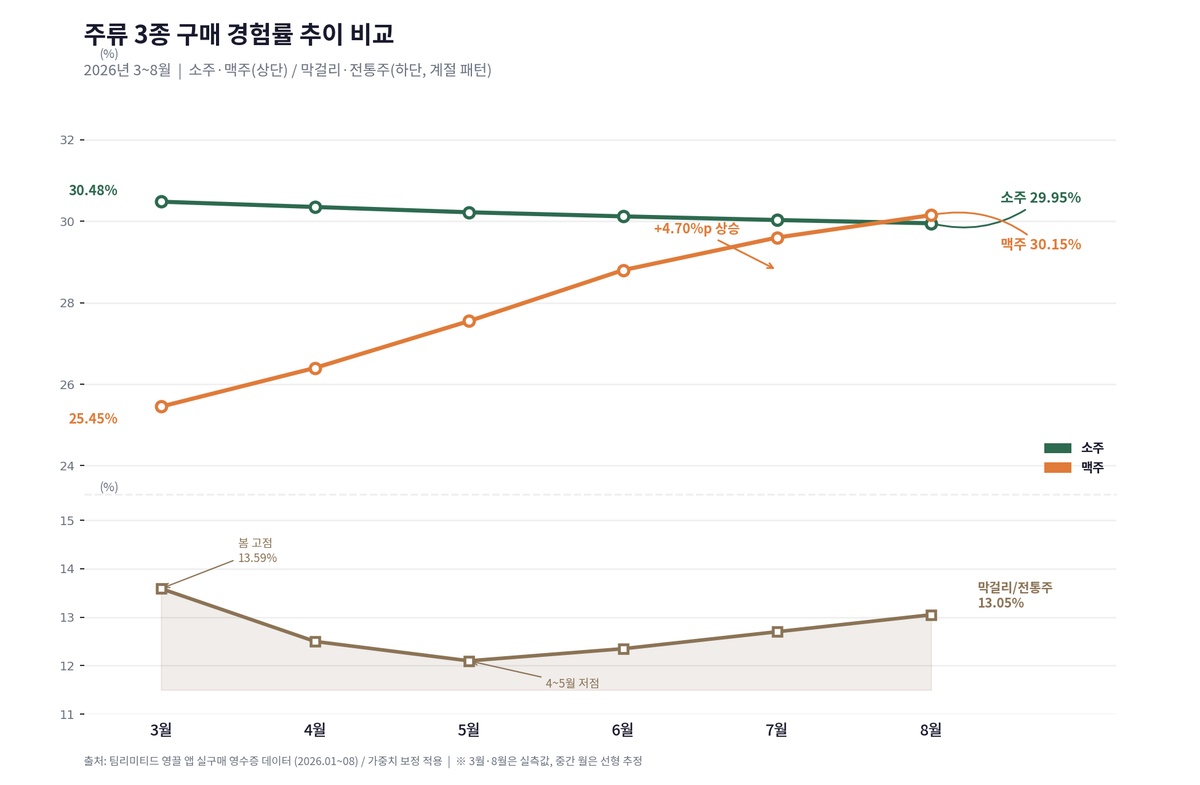
봄철(3월) 구매 경험률 13.59%로 고점을 찍은 뒤, 4~5월 12%대로 내려앉다가 여름에 다시 회복하는 흐름이다.
계절성이 뚜렷하게 작동하는 주종이다. 꽃구경·나들이 문화와 연결된 봄 시즌 소비가 데이터에서 명확히 보이고, 여름 수박·삼겹살 시즌에도 다시 살아난다.
'식사 자리의 소주'를 대체하는 '가볍고 감성적인 막걸리'로의 일부 이동도 감지된다.
핵심 내용
맥주 구매 경험률이 3월 대비 +4.70%p 급등하며 8월 소주와 단 0.20%p 차이까지 좁혀졌다. 주류 소비 트렌드의 판이 바뀌고 있다.
소주는 같은 기간 완만한 하락세(-0.53%p)로, '국민술'로서의 구매 저변이 조용히 좁아지는 중이다.
막걸리·전통주는 계절형 주종으로, 봄 고점 → 여름 회복 패턴이 반복된다. 시즌 타이밍 마케팅의 여지가 크다.
시사점, 제조사와 유통사에게 주는 실무 시그널
제조사 관점
소주 브랜드라면 지금이 포트폴리오 재설계를 고민해야 할 시점이다. 전통적인 '소맥 문화'에 기댄 마케팅은 젊은 세대의 음주 문화 변화를 따라가지 못하고 있을 수 있다. 저도수 라인 강화, 홈술 패키지 개발, 혼술 맥락에 맞는 소용량 전략 등 구매자 저변을 유지하기 위한 선제적 대응이 필요하다.
맥주 브랜드에게는 기회의 창이다. 다만 이 상승이 '여름 효과'에 그치는지, 아니면 '구조적 변화'인지는 9월 이후 데이터가 증명할 것이다. 가을·겨울에도 구매 경험률이 유지된다면, 그것은 진짜 역전이다.
유통사 관점
대형마트·슈퍼마켓 주류 코너의 공간 배분 전략을 재검토할 시점이다. 구매자 수 기준으로 맥주와 소주가 사실상 동수가 된 상황에서, 여전히 소주 코너에 더 많은 페이싱을 부여하는 매장이 적지 않다. 실구매 데이터 기반의 카테고리 공간 재배분이 필요하다.
막걸리는 봄·여름 시즌 타이밍 프로모션 효과가 높다. 계절 연동 기획전을 선제적으로 구성하면 4~5월 침체 구간의 하락 폭을 줄일 수 있다.
자주 묻는 질문 (FAQ)
Q. 여름 맥주 구매 경험률 급등은 단순 계절 효과 아닌가요?
A. 계절 효과가 일부 반영된 것은 맞습니다. 다만 3월에 이미 5%p에 가까웠던 격차가 8월 0.20%p까지 좁혀진 데는 저도주 선호·혼술 문화 같은 구조적 소비 변화도 작동하고 있습니다. 9~10월 데이터에서 격차가 다시 벌어지는지 아닌지를 보면 '계절 회귀'인지 '구조적 역전'인지 판단할 수 있습니다.
Q. 연간 평균 기준으로도 맥주가 소주를 역전할 수 있을까요?
A. 연간 평균 기준 역전은 아직 확인되지 않습니다. 겨울철에는 소주 구매 경험률이 회복되는 패턴이 있을 수 있기 때문입니다. 그러나 여름에 '역전 직전'까지 왔다는 것 자체가 의미 있는 변화입니다. 5년 전 같은 시기에는 두 주종 간 격차가 이보다 훨씬 컸습니다.
Q. 막걸리 계절성을 마케팅 전략에 어떻게 활용할 수 있나요?
A. 봄 고점과 여름 회복 사이의 '침체 구간'인 4~5월을 선제적 캠페인으로 공략하는 것이 효과적일 수 있습니다. 야외 활동이 줄어드는 이 기간에 홈술 콘텐츠나 간편 안주 연계 프로모션을 집행하면, 계절적 하락 폭을 완화하는 효과를 기대할 수 있습니다.
마무리
주류 소비 트렌드 데이터는 여름을 지나며 '역전 직전'을 보여주고 있다.
그렇다면 다음 질문은 이것이다.
역전이 실제로 완성된다면, 맥주를 사는 사람들은 어디서, 어떻게 사고 있을까?
편의점에서 캔 하나를 집어 드는 혼술족인지, 대형마트에서 24캔 박스를 집어 드는 홈파티족인지. 그 구매 맥락에 따라 브랜드 전략은 완전히 달라진다. 다음 분석에서는 주류 카테고리의 채널별 구매 집중도를 집중 해부할 예정이다.
당신의 브랜드는 어느 채널에서 이 지각변동의 수혜를 받고 있는가?
[데이터 출처] 팀리미티드 영끌 앱 실구매 영수증 데이터 (분석 기간: 2026년 1~8월) / 가중치 보정(성별·연령·지역·가구원수 기준) 적용
팀리미티드에 대하여 궁금한게 생기셨나요?
아래 공식 홈페이지를 통해 더 알아보세요!


