

본 분석은 팀리미티드 '영끌' 유저 실구매 영수증 데이터 기반이며,
유저 편향을 줄이기 위해 인구통계 가중치 보정을 적용했습니다.
같은 여름인데 팔도는 제자리, 진비빔면만 올랐다
비빔면 시장은 계절 제품이다. 여름이 오면 오르고 겨울이 되면 내려간다.
그렇다면 2026년 여름 비빔면 3사의 구매 경험률 변화도 그냥 계절 효과일까.
데이터는 그렇지 않다고 말한다.
팀리미티드가 2025년 1월부터 2026년 8월까지 20개월 치 실구매 데이터를 추적한 결과,
같은 여름(6월) 기준으로 팔도비빔면의 구매 경험률은 2025년 4.32%에서 2026년 4.30%로 사실상 제자리였다.
반면 오뚜기 진비빔면은 1.74%에서 2.30%로 +0.56%p 순증했다.
3월 16일 진이어쓰 캠페인 광고 온에어 직후부터 구매 경험률이 움직이기 시작했다는 점을 감안하면, 이 차이는 계절 효과가 아니라 캠페인 순효과에 더 가깝다.
이번 글에서는 세 가지 질문을 데이터로 따라간다.
진이어쓰 캠페인이 실제로 진비빔면 구매자를 늘렸나?
신제품 진밀면은 5개월 후 살아남았나?
팔도·배홍동·진비빔면, 비빔면 3사 경합 구도의 진짜 지형은?
진이어쓰 캠페인 리프트 : 허경환이 진짜 팔았나
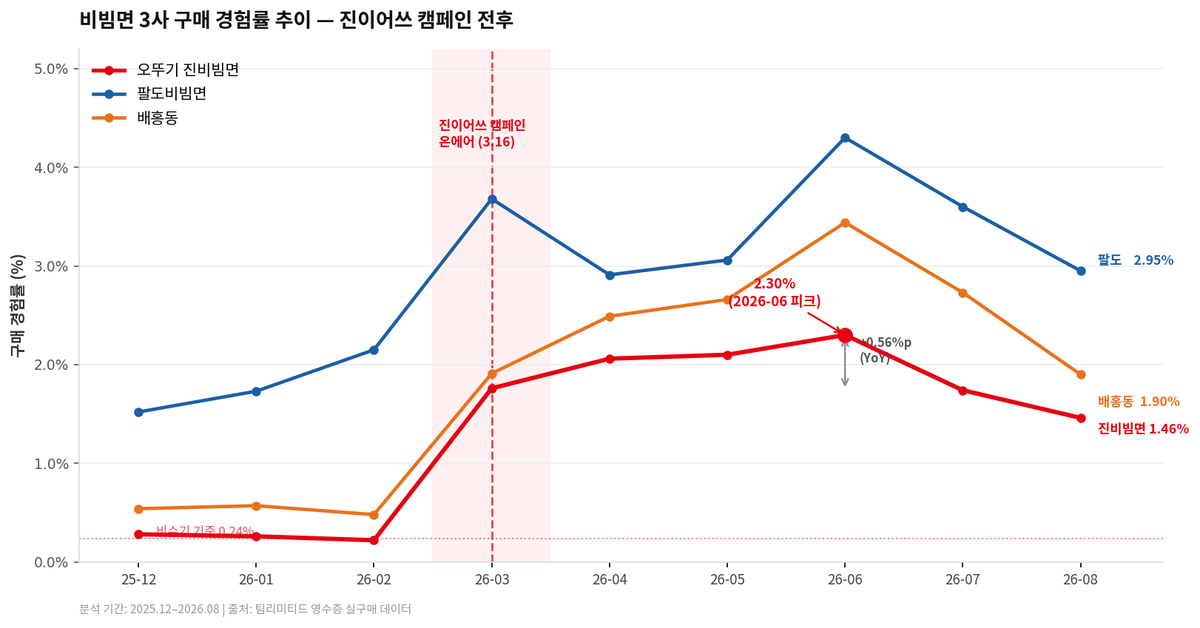
캠페인 전(1~2월) 진비빔면 구매 경험률 평균 0.24% → 캠페인 직후(3월) 1.76%, 6월 최고점 2.30%까지 상승. 계절 효과를 제외한 YoY 순증폭은 +0.56%p로, 같은 기간 팔도비빔면(YoY -0.02%p)과 대조된다.
비빔면은 원래 봄부터 수요가 늘기 시작한다. 이 자연스러운 계절 상승분을 어떻게 걷어낼까.
가장 단순한 방법은 작년 같은 달과 비교하는 것이다.
2025년과 2026년 여름,
팔도비빔면은 6월 기준 4.32% → 4.30%로 사실상 변화 없었다.
배홍동도 3.34% → 3.44%로 +0.10%p 소폭 증가에 그쳤다.
반면 진비빔면은 1.74% → 2.30%로 +0.56%p 올랐다.
세 브랜드가 같은 계절에 노출됐다면 계절 효과는 공통 변수다.
진비빔면만 튄 요인은 계절 외의 무언가, 즉 캠페인이다.
타이밍도 맞아떨어진다.
3월 12일 진밀면 전 채널 출시, 3월 16일 진이어쓰 광고 온에어, 그리고 3월 진비빔면 구매 경험률은 비수기 0.24% 대비 1.76%로 급반등했다.
단 한 달 만에 7.3배 뛴 셈이다.
물론 캠페인 리프트는 여름 성수기(6월 2.30%)를 지나 7월 1.74%, 8월 1.46%로 빠르게 수렴하고 있다.
허경환 효과는 분명히 있었지만, 캠페인이 끝난 뒤에도 유지되는 습관화 전환 수준까지는 아직 닿지 못한 모습이다.
캠페인 전략 제언
캠페인 직후 구매자를 대상으로 2회차 재구매를 유도하는 시점이 성수기 직후인 7~8월이다.
이 구간에서 CRM 또는 타겟 쿠폰으로 재구매 넛지를 심으면 비수기 잔존율을 높일 수 있는 구조다. 1회 구매자를 습관 구매자로 전환시키는 것이 다음 과제다.
진밀면 5개월 생존 곡선 : 4월 이후 왜 꺾였나
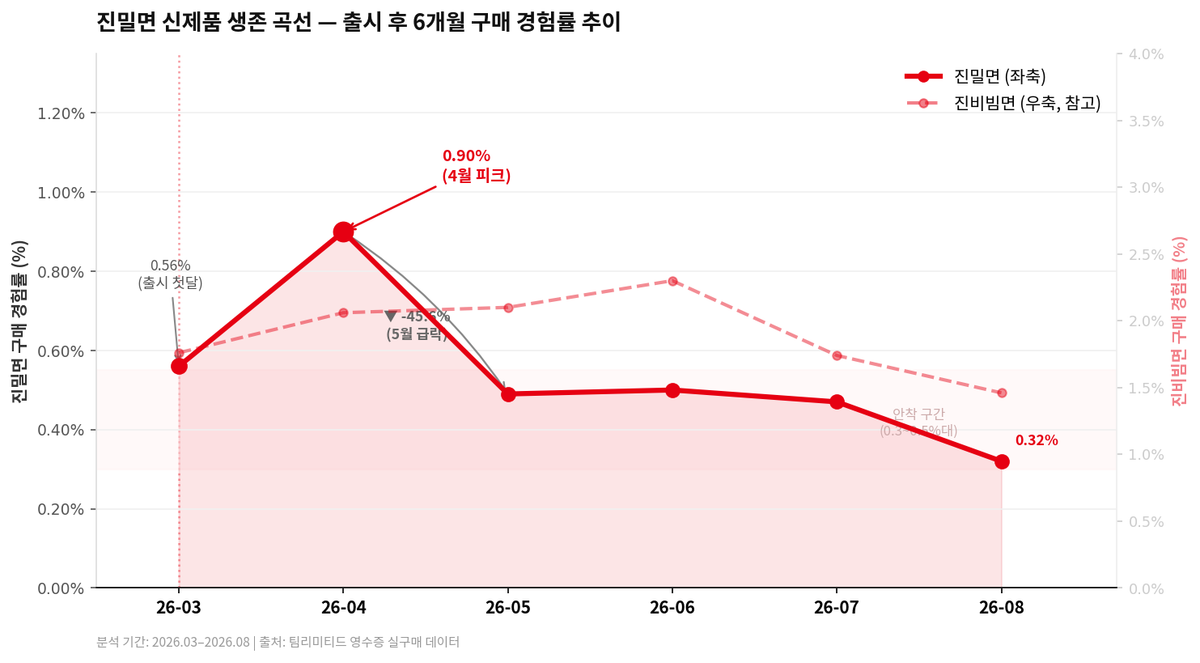
진밀면 구매 경험률 : 출시 첫달(3월) 0.56% → 4월 0.90%로 성장 후,
5월 0.49%로 급락. 이후 6~8월 0.50%, 0.47%, 0.32%로 완만히 하락 중.
신제품 생존 곡선에는 전형적인 패턴이 있다.
런칭 직후 초기 관심 구매 → 2~3개월 내 재구매자 걸러짐 → 이후 코어 고객으로 안착.
진밀면은 이 패턴에서 어떤 궤적을 그렸을까.
3월 0.56%는 쿠팡·오뚜기몰 사전예약 판매(3/12~16)가 포함된 수치다.
커머스 채널에서 관심 구매자가 몰린 효과가 일부 반영돼 있다.
4월 0.90%는 전 채널 정상 유통 확대 후 수치로, 진밀면이 실제로 첫 달 이후에도 성장했다는 점은 주목할 만하다.
문제는 5월이다. 4월 0.90%에서 5월 0.49%로 절반 가까이 꺾인다.
같은 기간 진비빔면은 2.06% → 2.10%로 오히려 소폭 증가했다.
진밀면 구매자가 진비빔면으로 대체됐다기보다, 한 번 사본 사람들이 재구매로 이어지지 않은 것으로 읽힌다. 초기 호기심 구매 소진이다.
진밀면이 표방한 "부산 밀면" 콘셉트는 로컬 미식 트렌드와 맞닿아 있다.
한국농수산식품유통공사(aT)에 따르면 국내 비빔면 시장은 2015년 757억원에서 2023년 1,800억원으로 8년간 연평균 17% 성장했다.
카테고리 파이는 충분히 크다.
그러나 '한 번 먹어볼 만한 신제품'에서 '이번 여름엔 이거'로 포지셔닝이 안착하지 못하면 초기 반짝 구매에 그친다.
8월 0.32%는 아직 안착과 소멸 사이 어딘가에 걸려 있다.
캠페인 전략 제언
신제품 생존의 분기점은 런칭 후 2~3개월 내 재구매율이다.
4월 구매자 중 5월 재구매로 이어진 비율, 그리고 이탈 시점 장바구니에 어떤 제품이 함께 들어 있었는지를 추적하면 진밀면의 이탈 원인을 좁힐 수 있다.
생존 여부는 9~10월 비수기 데이터가 더 말해줄 것이다.
비빔면 3사 경합 구도 : 진비빔면의 진짜 약점
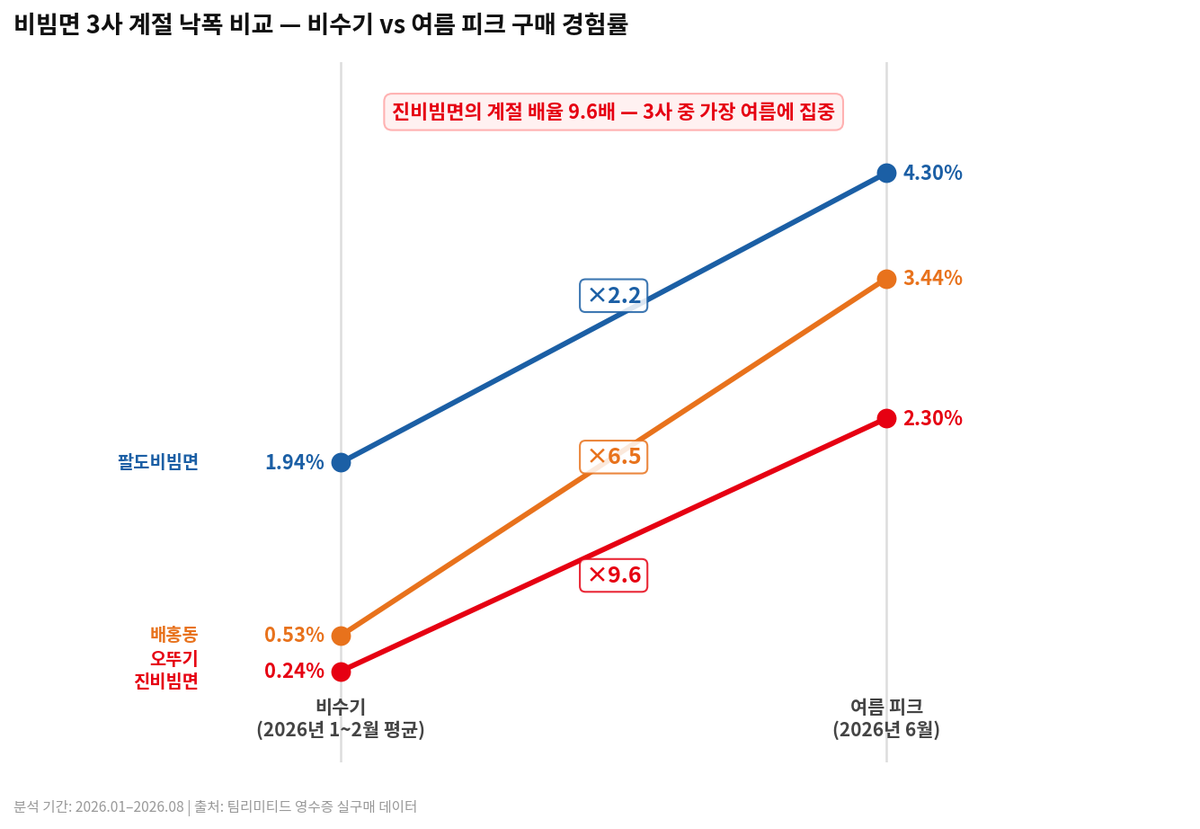
여름 피크(2026년 6월) 구매 경험률 : 팔도비빔면 4.30% > 배홍동 3.44% > 진비빔면 2.30%. 그러나 비수기 잔존율에서 진비빔면의 낙폭이 가장 크다.
6월 2.30%에서 1~2월 평균 0.24%로, 계절 배율이 약 9.6배에 달한다.
비빔면은 여름 제품이지만, 각 브랜드가 비수기를 버티는 방식은 다르다.
팔도비빔면은 2025년 11월에도 1.34%를 유지한다.
비수기에도 구매 경험률이 1%를 넘는다는 것은 '비빔면 기본값'으로 자리 잡았다는 뜻이다.
배홍동은 같은 11월에 0.45%로, 진비빔면(0.30%)보다 높다.
농심이 배홍동을 '프리미엄 연중 상품'으로 포지셔닝하며 비수기 구매를 지속적으로 자극한 결과로 읽힌다.
반면 진비빔면은 겨울 구간에서 0.22~0.30%에 머문다.
여름 2.30% 대비 약 1/10 수준이다.
계절 배율이 팔도(4.30/1.73≈2.5배), 배홍동(3.44/0.57≈6.0배)보다 훨씬 크다.
진비빔면이 아직 '여름에만 생각나는 제품'에 머물러 있다는 시그널이다.
스위칭 관점에서도 흥미로운 수치가 나온다.
캠페인 전(1~2월) 팔도 전용 구매자 중 12.52%가 캠페인 이후 진비빔면도 구매했다.
그러나 역방향을 보면, 진비빔면 신규 구매자 중 팔도 기구매자는 4.20%에 불과하다.
즉 진비빔면의 성장은 팔도 파이를 빼앗은 것이 아니라, 비빔면 카테고리에 새로 들어온 구매자 혹은 비빔면을 다중 브랜드로 소비하는 사람들에서 왔다.
'원조 팔도에서 진비빔면으로 갈아탔다'는 스토리는 데이터상 성립하지 않는다.
캠페인 전략 제언
진비빔면의 중장기 과제는 비수기 구매 경험률을 0.5% 이상으로 끌어올리는 것이다.
배홍동이 '막국수' 라인업으로 비수기 수요를 잡은 것처럼, 진비빔면도 연중 소비 가능한 맥락(따뜻한 비빔면, 야식 등)의 메시지가 필요하다.
겨울 광고 캠페인 공백이 이 격차를 만들고 있다.
핵심 내용
진이어쓰 캠페인은 실구매 데이터에서 유의미한 리프트를 만들었다.
같은 여름, 팔도는 YoY 제자리(-0.02%p)였지만 진비빔면은 +0.56%p 순증했다.진밀면은 4월 구매 경험률 0.90%를 정점으로 5월부터 급락하며 초기 관심 구매 소진 패턴을 보이고 있다. 비수기까지 추적이 필요하다.
비빔면 시장에서 진비빔면의 약점은 순위가 아니라 계절 낙폭이다.
겨울 구매 경험률이 팔도의 1/7 수준에 머무는 한, '여름 반짝 브랜드' 프레임을 벗기 어렵다.
시사점
제조사(오뚜기) 관점 캠페인 효과는 입증됐다. 이제 성수기에 유입된 신규 구매자를 비수기에도 붙잡는 구조가 필요하다. 진비빔면과 진밀면의 라인업을 활용한 '사계절 비빔면 브랜드' 포지셔닝이 하나의 방향이다. 진밀면의 따뜻한 물밀면 방식은 겨울 소비 맥락과 연결될 여지가 있다.
유통사·마케팅 대행사 관점 비빔면 구매 채널 편중도 살펴볼 필요가 있다. 실구매 데이터상 비빔면은 편의점보다 슈퍼마켓·대형마트 중심으로 이뤄진다. 캠페인 예산이 편의점 프로모션에 집중되어 있다면 실제 구매 채널과의 괴리가 발생할 수 있다.
FAQ
Q. 진이어쓰 캠페인 효과가 맞다면, 왜 7~8월부터 진비빔면 구매 경험률이 다시 내려오나요? A. 비빔면 자체의 계절성 하락과 캠페인 효과 소진이 겹치는 구간입니다. 캠페인은 초회 구매를 유도했지만 재구매 습관화까지 이어지지는 못한 것으로 보입니다. 7~8월 하락폭이 팔도·배홍동보다 가파른 것도 이와 무관하지 않습니다.
Q. 진밀면이 5월에 급락한 이유가 단순히 계절성인가요, 아니면 다른 원인이 있나요? A. 데이터만으로 단정하기는 어렵습니다. 5월은 진비빔면 구매 경험률이 오히려 소폭 올라간 시점으로, 진밀면에서 진비빔면으로의 대체는 크지 않았습니다. 가장 유력한 해석은 초기 관심 구매(3~4월)가 마무리되고 재구매 전환율이 낮았다는 것입니다. 출시 전략상 쿠팡 사전예약으로 1차 관심을 모았지만, 이후 오프라인 채널에서 지속 구매를 이끄는 힘이 약했을 수 있습니다.
Q. 팔도 구매자가 진비빔면으로 넘어오지 않는다면, 진비빔면의 신규 구매자는 어디서 오나요? A. 비빔면을 여러 브랜드로 함께 즐기는 '멀티브랜드 구매자'이거나, 비빔면 카테고리에 새로 진입한 신규 소비자에서 오는 것으로 추정됩니다. 진비빔면 신규 구매자 중 팔도 기구매자 비율은 4.20%에 불과했습니다. 이는 진비빔면이 팔도의 파이를 뺏기보다 카테고리 전체의 파이를 키우는 역할을 하고 있다는 의미이기도 합니다.
마무리
비빔면 3사의 여름 데이터를 보면서 한 가지 질문이 남는다.
비수기에도 배홍동이 진비빔면보다 구매 경험률이 높다는 사실이다.
출시 순서는 진비빔면(2020년)이 배홍동(2021년)보다 빠른데도 비수기 잔존에서는 배홍동이 앞선다.
브랜드 포지셔닝의 차이인지, 제품 라인업의 차이인지, 캠페인 집행 시기의 차이인지. 이 질문에 대한 답이 오뚜기 다음 비수기 전략의 힌트가 될 것이다.
여러분의 브랜드는 계절이 끝난 뒤에도 카트에 담기고 있나요?
[지표 안내] 본 콘텐츠에 사용된 지표는 팀리미티드 '영끌' 앱을 통해 수집된 실구매 영수증 데이터를 기반으로 산출되었습니다.
구매 경험률(구매침투율) : 분석 기간 내 전체 활성 구매자 중 해당 브랜드를 한 번 이상 구매한 비율
채널 집중 지수(상대모멘텀지수) : 전체 패널 채널 비중 대비 해당 카테고리 채널 비중의 비율 (1.0 초과 시 평균보다 집중)
브랜드 스위칭 비율 : 기준 기간 구매자 중 비교 기간에 동일 브랜드를 재구매한 비율(재구매율) 또는 타 브랜드로 이동한 비율
분석 기간 : 2025년 1월 ~ 2026년 8월 | 데이터 출처 : 팀리미티드 영수증 데이터 기반 분석
팀리미티드에 대하여 궁금한게 생기셨나요?
아래 공식 홈페이지를 통해 더 알아보세요!


