
김포족이 늘면, 김장철에 포장김치가 더 팔릴까?
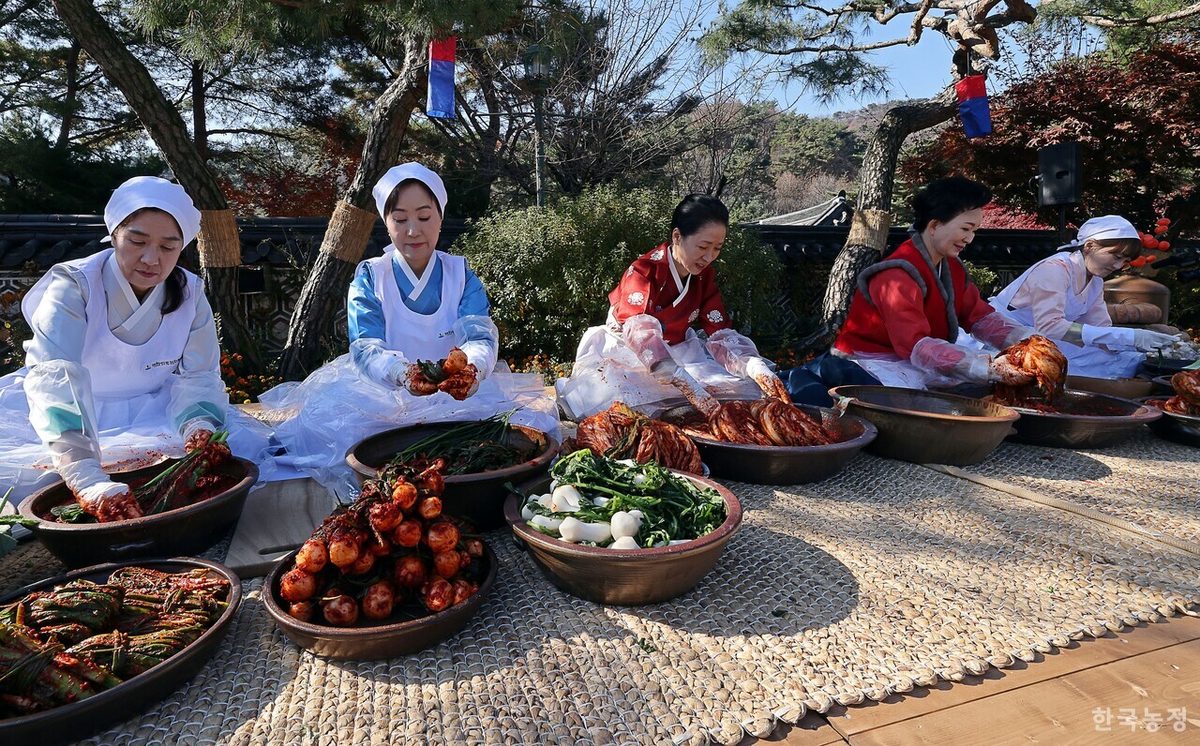
아직은 아니다. 포장김치 구매 경험률은 12월 2.68%로 1년 중 가장 낮았다.
100명 중 2.68명만 그달 포장김치를 장바구니에 담았다는 뜻이다.
6~9월 평균 3.53%보다 0.85%p 낮다.
'김포족'은 김장을 포기한 사람들이다.
한국농촌경제연구원 조사에서 김장 대신 시판 김치를 사겠다는 응답은 32.5%로 전년보다 3%p 늘었다(경인일보).
업계에 따르면 포장김치 시장도 2021년 5,370억 원에서 2023년 6,560억 원으로 커졌다(이투데이).
그렇다면 김장철에 포장김치가 가장 많이 팔려야 한다. 이 가설을 실제 영수증으로 교차 검증했다.
데이터 출처 팀리미티드 '영끌' 앱 이용자의 실구매 영수증 데이터입니다.
2025년 10월~2026년 9월 매달 영수증을 등록한 같은 이용자를 기준으로 삼고(동일 표본 기준), 성별·연령 구성을 전국 인구 비율로 환산했습니다(인구비례 기준). 오프라인 매장 구매 기준입니다.
포장김치 구매 경험률, 10월 최고·12월 최저
포장김치 구매 경험률은 2025년 10월 4.15%로 가장 높았고,
12월 2.68%로 가장 낮았다. 두 달 사이 1.47%p, 약 35% 줄었다.
포장김치 월별 구매 경험률 12월 2.68% 최저·10월 4.15% 최고 (2025.10~2026.09)
※ 영끌 구매 데이터 기반 분석. 구매 경험률 = 100명 중 그달 포장김치를 한 번이라도 산 사람 수.
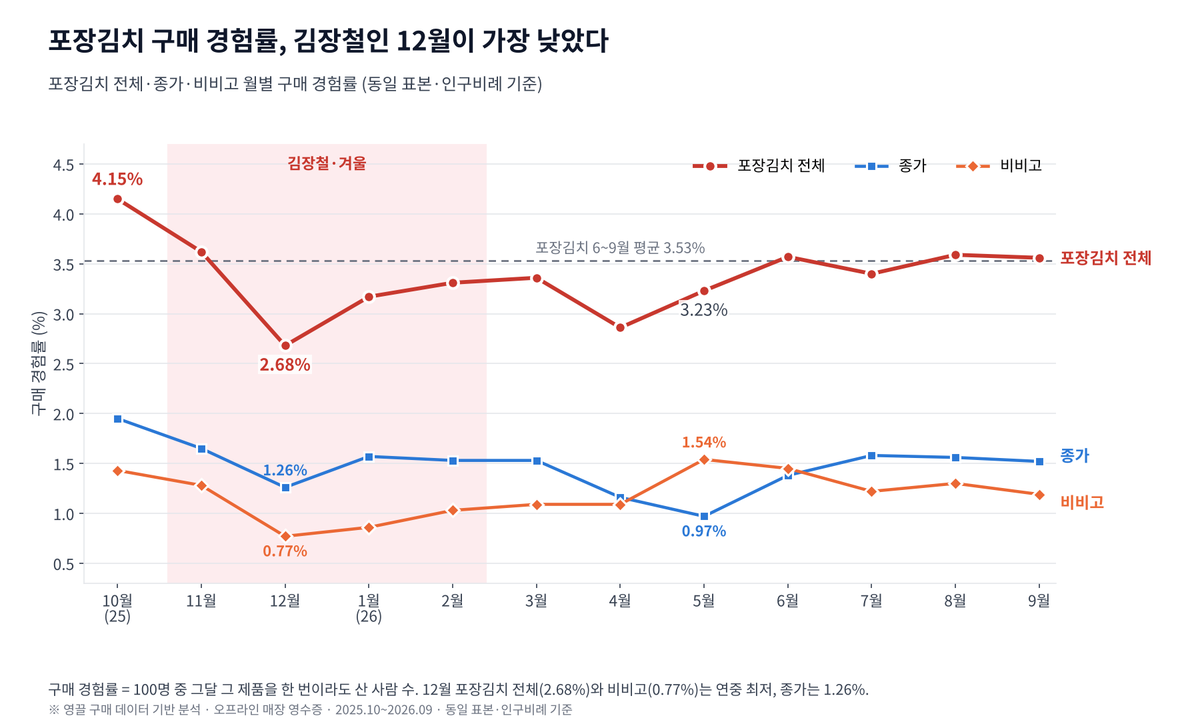
11월 3.62%부터 내려가 12월에 바닥을 찍고, 1월 3.17%, 2월 3.31%로 회복한다. 6~9월은 3.40~3.59%로 평탄했다.
왜 이런 결과가 나왔을까?
10월 정점은 추석과 겹친다. 2025년 추석 연휴는 10월 3~9일이었고, 데이터에서도 10월 첫 주에 구매가 몰렸다. 반면 김장철은 '김치를 사는 달'이 아니라 '담그는 달'로 나타났다.
통합 해석 : 김포족이 늘고 있다는 인식과 실구매 사이에 흥미로운 괴리가 있다.
사 먹겠다는 사람은 늘었지만, 김장철 한가운데서는 여전히 덜 산다.
캠페인 전략 제언 : 연중 가장 큰 접점은 김장철이 아니라 추석 전후다. 예산은 9월 말~10월에 먼저 싣는게 좋겠다.
절임배추가 정점을 찍은 다음 달, 포장김치가 바닥을 쳤다
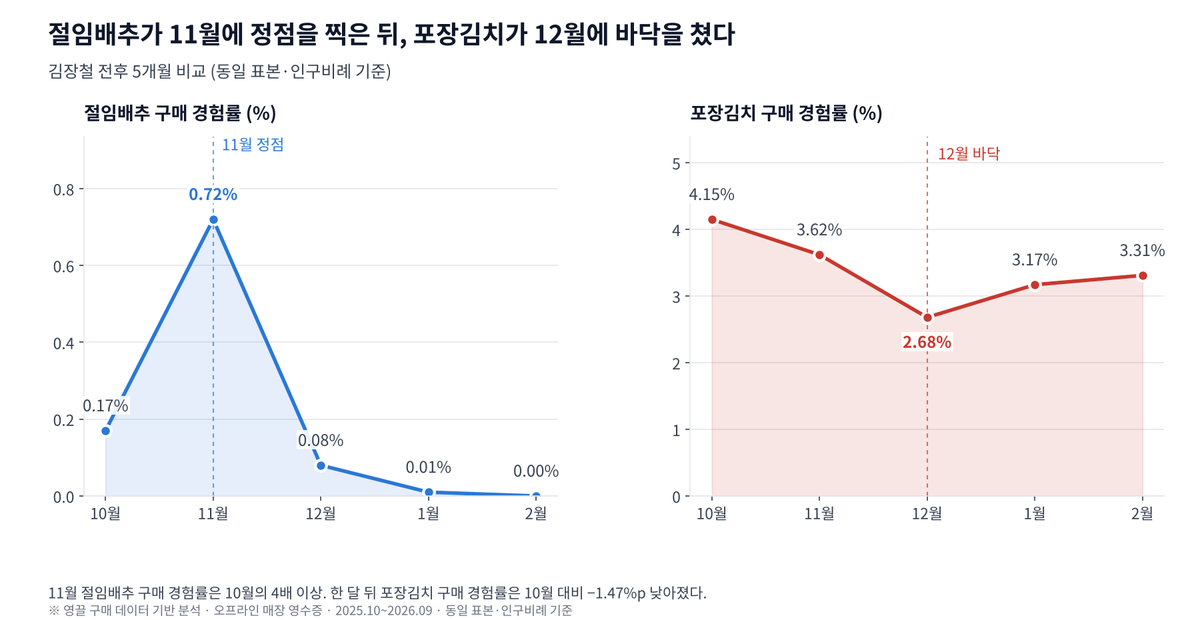
절임배추 구매 경험률은 11월 0.72%로 10월(0.17%)의 4배를 넘었다.
한 달 뒤 12월, 포장김치 구매 경험률은 연중 최저로 떨어졌다.
절임배추 구매 경험률 11월 0.72% 정점·포장김치 12월 2.68% 바닥 (2025.10~2026.02)
※ 영끌 구매 데이터 기반 분석. 김장철 전후 5개월 비교.
김장을 마친 집은 한동안 포장김치를 살 이유가 줄어든다. 장바구니 속 비중(장바구니점유율)을 보면 더 분명하다.
포장김치를 산 장바구니에서 김치 금액 비중은 12월 21.87%로, 6~9월 평균 21.20%와 비슷했다. 1만 원어치 장을 봤다면 2천 원 남짓을 김치에 쓴 셈이다. 한 번 살 때 양은 그대로이고, 사는 사람만 줄었다.
왜 이런 결과가 나왔을까?
김장은 줄었어도 사라지지 않았다. 4인 가구 김장용 배추는 2020년 21.9포기에서 2025년 18.3포기로 줄었지만, 그중 절임배추 비중은 58.9%로 늘었다(아이뉴스24).
유통가 김장 행사도 11월 초·중순에 몰렸다(이투데이).
통합 해석 : 김장 양은 줄고 방식은 간편해졌지만, 11월 김장이 여전히 12월 포장김치 수요를 대신하는 것으로 볼 수 있다.
캠페인 전략 제언 : 12월엔 김장을 하지 않은 가구에 집중하고, 김장김치가 줄어드는 1월부터 재구매 알림을 건다. 실제로 1월부터 구매 경험률이 회복된다.
포장김치 브랜드 경쟁, 김장철과 봄철 승자가 달랐다
12월 구매 경험률은 6~9월 평균 대비 종가가 83%, 비비고가 60% 수준이었다. 김장철 수요 공백을 덜 탄 쪽은 종가였다.
종가·비비고 포장김치 구매 경험률 12월 1.26%·0.77% (2025.10~2026.09)
※ 영끌 구매 데이터 기반 분석. 색이 진할수록 구매 경험률이 높다.
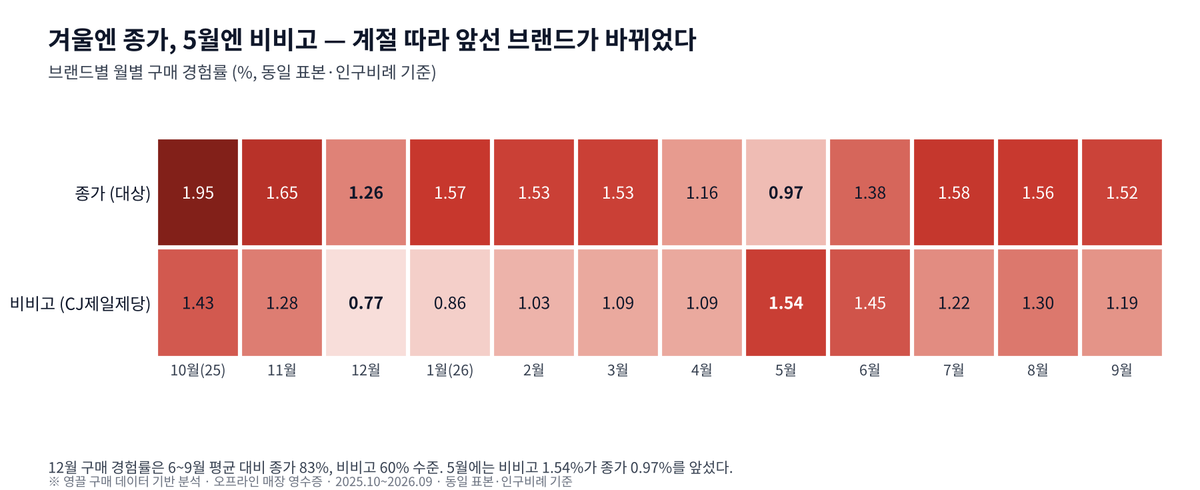
12~2월 평균으로 넓혀도 두 브랜드의 격차는 1.6배(1.45% 대 0.89%)였다.
순위는 봄에 뒤집혔다.
5월에는 비비고 1.54%, 종가 0.97%로 앞선 브랜드가 바뀌었고, 같은 시기 총각김치 구매가 늘었다.
통합 해석 : 포장김치 시장은 1년 내내 같은 순위로 굴러가지 않는다. 다만 이 차이가 왜 생겼는지는 이번 데이터만으로 단정하기 어렵다.
캠페인 전략 제언 : 경쟁 브랜드와의 비교는 연간 합계가 아니라 월 단위로 봐야 한다. 겨울 이탈이 큰 브랜드는 12~1월 방어를, 봄철이 약한 브랜드는 4~5월 계절 김치 공략을 우선한다.
포장김치는 어느 채널에 쏠려 있을까?
포장김치 구매액의 40.10%가 슈퍼마켓에서 나왔지만 쏠림 지수는 0.90으로 평균 이하였다.
가장 쏠린 채널은 기업형슈퍼마켓(1.73)과 대형마트(1.40)였다.
포장김치 채널별 쏠림 지수 기업형슈퍼마켓 1.73·슈퍼마켓 0.90 (2025.10~2026.09)
※ 영끌 구매 데이터 기반 분석. 쏠림 지수 1.0 = 전체 장보기 평균.

단순 비중만 보면 '포장김치는 슈퍼마켓'이라고 읽기 쉽다.
이 수치를 곧바로 시장 구조로 읽어도 될까? 쏠림 지수(채널 집중 지수)는 그 채널의 원래 장보기 비중 대비 포장김치가 얼마나 더 몰렸는지 보여주는 숫자다.
슈퍼마켓은 전체 장보기 비중이 44.40%인데 포장김치는 40.10%라 평균보다 10% 덜 팔렸다.
기업형슈퍼마켓은 장보기 비중 7.42%에 포장김치 12.87%로, 평균보다 73% 더 몰렸다.
김장철엔 편의점 쏠림 지수가 0.26(3~10월)에서 0.43(11~2월)으로 올랐다.
캠페인 전략 제언 : 매대·행사 1순위는 기업형슈퍼마켓과 대형마트다. 김장철엔 편의점 소용량 제품 노출을 따로 챙긴다.
김장철 포장김치 구매, 핵심 요약 3줄
포장김치 구매 경험률은 김장철인 12월이 2.68%로 연중 최저, 추석이 있던 10월이 4.15%로 최고였다.
절임배추가 11월에 정점을 찍은 뒤 포장김치가 12월에 바닥을 쳐, 김포족 증가에도 김장이 여전히 포장김치를 대신했다.
포장김치 브랜드 경쟁은 계절마다 달라 겨울엔 종가, 5월엔 비비고가 앞섰고, 채널 쏠림 지수는 기업형슈퍼마켓(1.73)이 가장 높았다.
포장김치 시장 시사점 : 제조사·유통사가 볼 것
제조사 관점
연간 예산의 무게중심을 김장철이 아닌 9월 말~10월에 둔다.
비비고 담당자라면 12월 구매 경험률이 6~9월 평균의 60% 수준까지 내려간 점에 주목할 필요가 있다. 김장김치를 보충하는 소용량 제품으로 12~1월 이탈을 줄이는 접근이 유효할 것으로 보인다.
종가 담당자라면 겨울 강세와 달리 4~5월 구매 경험률이 0.97~1.16%로 내려간 점을 볼 필요가 있다. 계절 김치 라인업으로 봄철 공백을 메우는 전략을 검토할 만하다.
유통사 관점
12월 포장김치 매대는 줄이기보다 소용량 제품 위주로 바꾼다.
기업형슈퍼마켓·대형마트는 상시 핵심, 편의점은 김장철 보조 채널로 운영한다.
포장김치 구매, 자주 묻는 질문
Q. 김장철에 포장김치가 가장 안 팔리는 이유는? A. 11월에 김장을 마친 가구가 12월엔 포장김치를 덜 사기 때문으로 해석된다. 절임배추 구매 경험률이 11월 0.72%로 정점을 찍은 직후, 12월 포장김치는 연중 최저인 2.68%였다.
Q. 종가와 비비고 중 김장철에 구매가 덜 줄어든 브랜드는? A. 12월 구매 경험률을 6~9월 평균과 비교하면 종가는 83%, 비비고는 60% 수준이었다. 12~2월 평균도 종가 1.45%, 비비고 0.89%로 종가가 높았다. 다만 5월에는 비비고가 1.54%로 앞서, 우위는 계절에 따라 바뀌었다.
Q. 김포족이 늘면 12월 포장김치 수요도 늘까? A. 장기적으로는 가능하다. 시판 김치를 사겠다는 소비자가 32.5%로 늘고 있어서다. 다만 이번 12개월 데이터에선 김장철 공백이 뚜렷해, 올해 12월 수치와 비교해 봐야 한다.
마무리 : 김포족 시대, 12월 포장김치는 달라질까
김포족은 늘고 있지만, 김장철 영수증은 아직 '담그는 쪽'의 손을 들어줬다. 올해 12월에도 같은 바닥이 나올지, 겨울에 강했던 종가의 우위가 이어질지 지켜볼 만하다. 다음 글에서는 김장김치가 떨어지는 1~2월, 누가 먼저 포장김치로 돌아오는지 추적해 본다.
[지표 안내] 본 글의 지표는 팀리미티드 '영끌' 앱을 통해 수집된 실구매 영수증 데이터로 산출했습니다.
구매 경험률(구매침투율) : 해당 월 기준 모수 중 포장김치(또는 해당 브랜드·품목)를 한 번 이상 구매한 사람의 비율. 성별·연령 구성을 전국 인구 비율로 환산한 값(인구비례 기준: 행정안전부 주민등록인구 2026-08)
장바구니 속 비중(장바구니점유율) : 포장김치가 포함된 영수증의 전체 금액 중 포장김치 금액이 차지하는 비중
쏠림 지수(채널 집중 지수) : 채널별 포장김치 구매액 비중 ÷ 같은 채널의 전체 장보기 구매액 비중
분석 기간 : 2025년 10월~2026년 9월 | 기준 모수: 12개월 연속 영수증을 등록한 동일 이용자 30,909명(동일 표본 기준) | 오프라인 매장 구매 기준 | 데이터 기준일: 2026-10-24
[외부 참조] 경인일보(2025.12.21) · 아이뉴스24(2026.09.30) · 이투데이(2025.11.06) — 한국농촌경제연구원 「2025년 소비자 김장 의향 및 주요 채소류 공급 전망」 인용
팀리미티드에 대하여 궁금한게 생기셨나요?
아래 공식 홈페이지를 통해 더 알아보세요!


