
2026년 1월, 국내 봉지라면 시장에 이례적인 일이 벌어졌다.
농심이 신라면 출시 40주년을 맞아 내놓은 '신라면 골드'가 출시 첫 달 구매 경험률 4.01%를 기록했다. 100명이 라면을 사러 마트에 갔다면, 4명이 신라면 골드를 처음 장바구니에 담은 셈이다.
신규 SKU치고는 드문 출발이었다.
그런데 같은 달, 기존 신라면(봉지)의 구매 경험률도 14.95%로 치솟았다.
분석 기간 전체를 통틀어 최고점이다.
신제품이 나왔는데, 기존 제품도 함께 올랐다. 이 숫자는 무엇을 말하는 걸까?
본 분석은 팀리미티드의 '영끌' 유저 실구매 영수증 데이터를 기반으로 합니다.
유저 편향 보정을 위해 가중치 보정을 적용했으며, 분석 기간은 2025년 10월부터 2026년 9월까지입니다.
신라면 골드의 6개월 생존 곡선 : 폭발적 진입, 빠른 수렴
신라면 골드의 월별 구매 경험률은 다음과 같이 전개됐다.
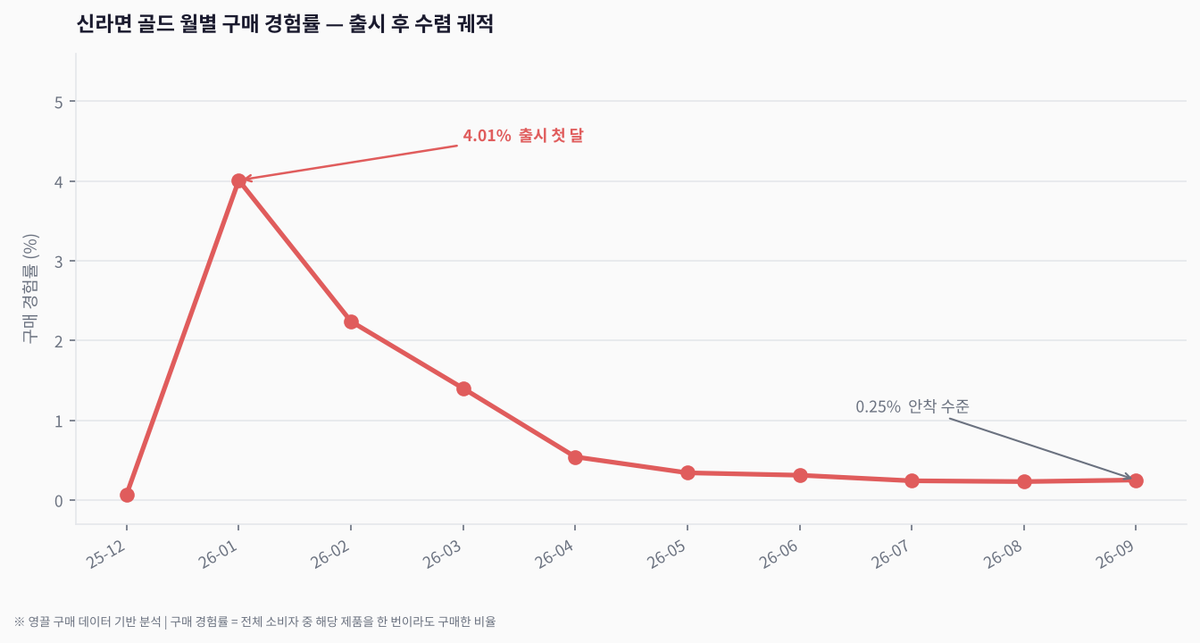
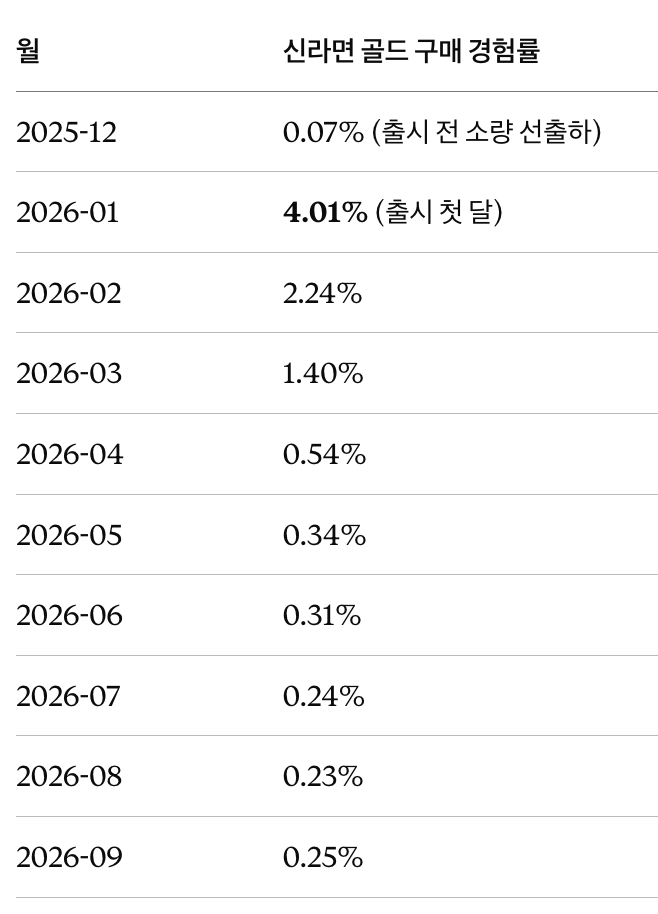
출시 첫 달에 4.01%를 기록한 구매 경험률은 6개월 만에 0.25%로 수렴했다.
신제품이 시장에 안착하면서 겪는 전형적인 '초기 호기심 구매 → 재구매자 선별' 패턴이다.
40주년 마케팅으로 신라면 브랜드 캐릭터 SHIN 공개, 글로벌 슬로건 'Spicy Happiness In Noodles' 론칭, 전주국제영화제 신라면 단편영화 상영 등 대규모 캠페인이 집중된 시기와 맞물려, 브랜드 전체에 대한 관심이 신제품 초기 진입을 끌어올렸을 가능성이 있다.
핵심 질문은 이것이다. 신라면 골드의 구매자는 어디서 왔는가?
신제품은 기존 팬덤을 이탈시키지 않았다. 오히려 브랜드가 확장됐다
신라면 골드 출시 전후 기존 신라면(봉지)의 구매 경험률 추이를 보면 이탈의 흔적이 보이지 않는다.
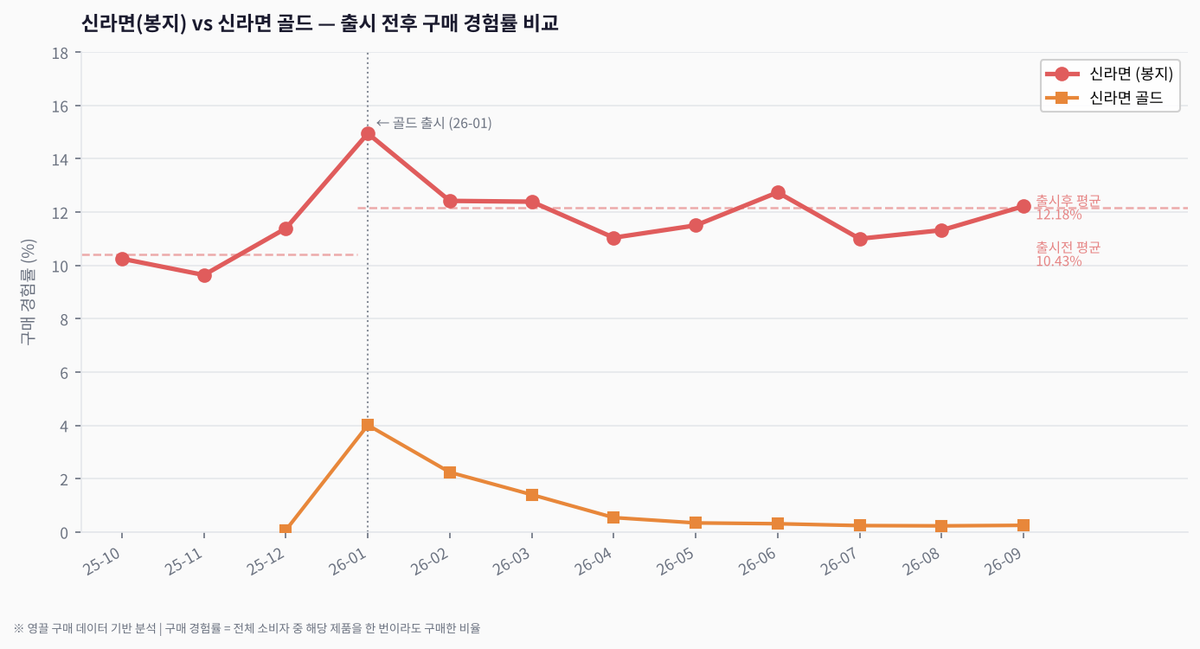
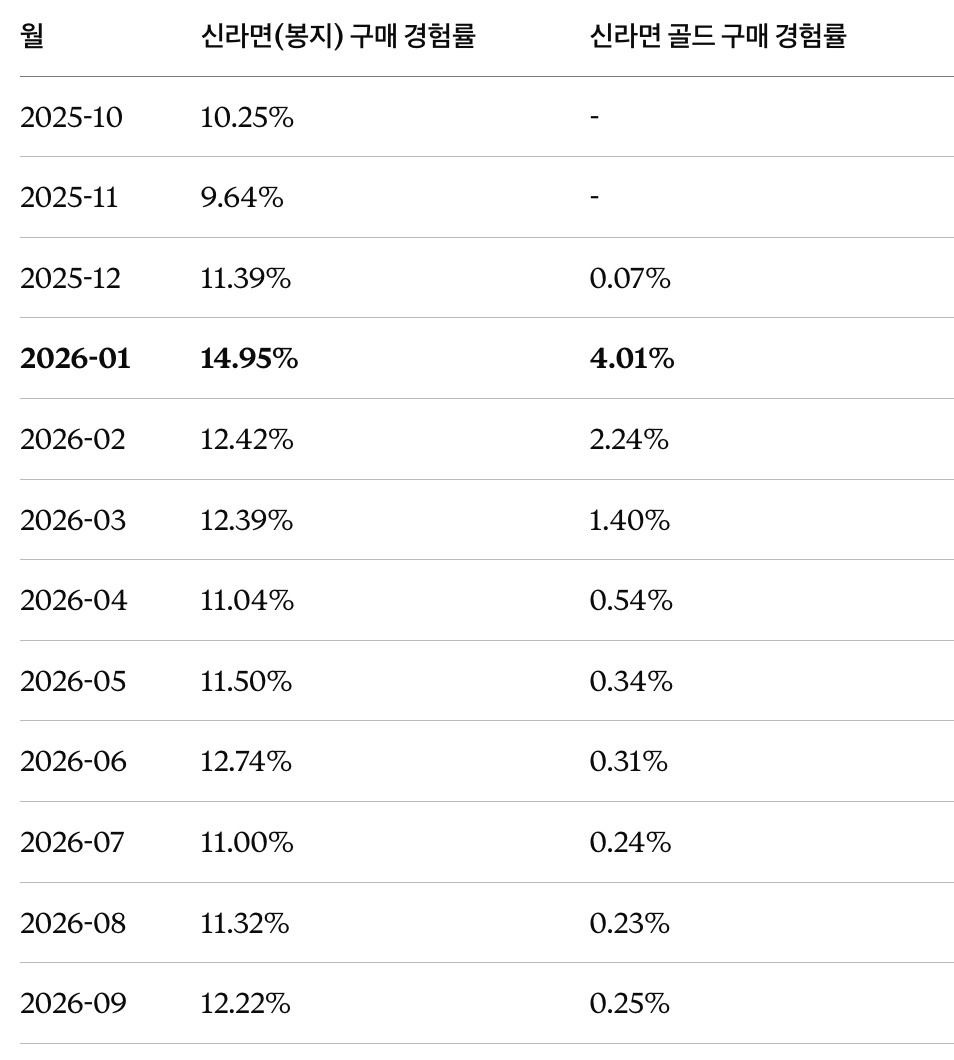
신라면 골드의 출시 전 신라면의 평균 구매 경험률은 9.95%였다.
신라면 골드가 출시된 이후 기존 신라면(봉지)은 11~15% 구간에서 움직이며 오히려 고점을 형성했다.
출시 이후 기존 제품의 구매 경험률 안정구간 평균은 11.88%로, 신제품 출시 이전 대비 +1.93%p 높은 수준이다.
신라면 골드는 기존 신라면 구매자를 빼앗은 것이 아니라, 신라면 브랜드에 한 번도 진입하지 않았던 소비자들을 새롭게 끌어들인 것으로 시사된다. 40주년 마케팅이 브랜드 전체의 인지도를 높이면서 기존 제품에까지 후광이 미친 구조다.
신제품이 카테고리를 키우는 가장 이상적인 시나리오가 데이터로 확인된 셈이다.
봉지라면 카테고리 전쟁 : 신라면이 확장하는 동안 경쟁사는 어디로 갔나
신라면이 40주년 마케팅으로 기반을 다지는 동안, 봉지라면 카테고리 내 경쟁 구도는 어떻게 움직였을까.
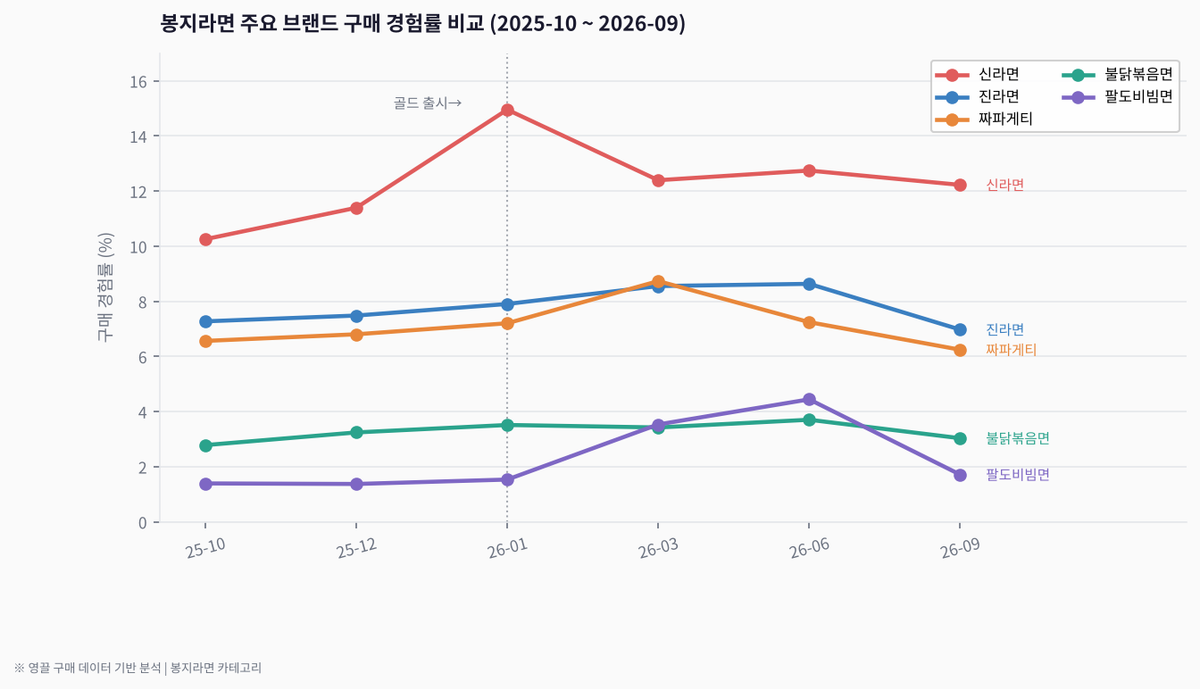
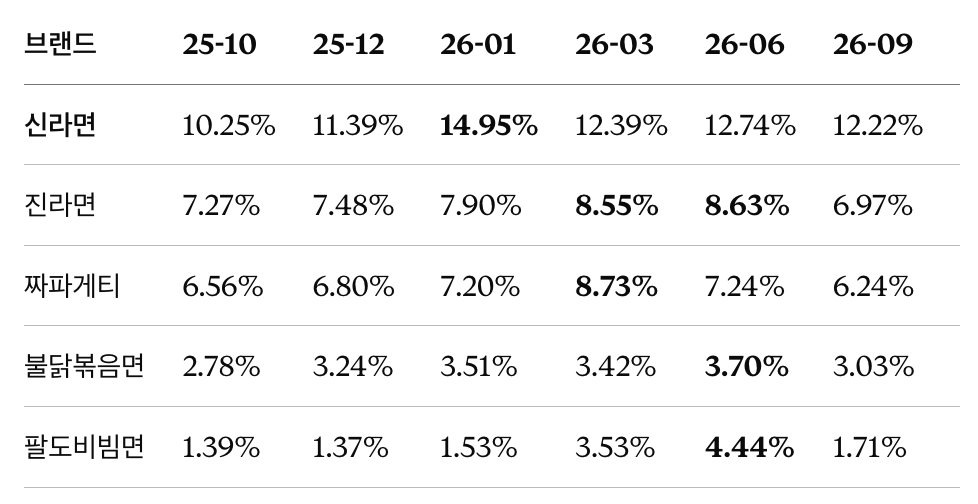
주목할 지점이 두 가지다.
첫째, 오뚜기 진라면의 봄 반격.
진라면은 2026-03에 8.55%, 2026-06에 8.63%를 기록하며 분석 기간 내 최고점을 연속 갱신했다.
신라면이 2026년 초 40주년 마케팅에 자원을 집중하는 사이, 진라면은 3월 시점에 역대 최고 구매 경험률을 기록했다.
신라면과의 격차는 출시 효과가 가장 컸던 1월(14.95% vs 7.90%, 7.05%p 차이)에서 3월(12.39% vs 8.55%, 3.84%p 차이)로 좁혀졌다.
둘째, 삼양 불닭볶음면의 꾸준한 존재감.
불닭볶음면은 안정구간 내내 2.62~3.70% 구간을 유지하며, 2026년 여름 봉지라면 비수기에도 크게 흔들리지 않았다.
비빔면 시즌(봄~여름)에 팔도비빔면(최고 4.44%)과 배홍동이 반등하는 사이에도 꾸준한 베이스라인을 지킨 점은 충성 구매자 기반의 두터움을 시사한다.
봉지라면 카테고리 전체 구매 경험률 안정구간 평균은 약 38.6%.
10명 중 4명은 매달 봉지라면 카테고리에서 뭔가를 구매하는 시장이다.
그 안에서 신라면이 확장하는 동안, 경쟁사들은 각자의 계절성과 캠페인 사이클로 맞불을 놓고 있다.
핵심 내용
신라면 골드는 기존 신라면을 잠식하지 않았다. 신라면(봉지) 구매 경험률은 골드 출시 이후 평균 11.88%로 출시 전(9.95%) 대비 오히려 상승했다.
신라면 골드의 구매 경험률은 출시 첫 달 4.01%에서 6개월 후 0.25%로 수렴했다. 대규모 신제품 론칭 효과는 통상 2~3개월 내 진정되는 패턴을 보인다.
봉지라면 카테고리 내 경쟁은 심화되고 있다. 신라면과 진라면의 격차는 1월 7.05%p에서 3월 3.84%p로 좁혀졌으며, 불닭볶음면은 비수기에도 안정적인 구매 베이스를 유지했다.
시사점 : 마케팅 담당자가 이 데이터에서 가져가야 할 것
제조사 관점
신라면 골드 사례는 신제품 전략의 교과서적 성공 패턴을 보여준다. 신제품이 기존 브랜드의 구매 경험률을 잠식하지 않고 카테고리 전체를 확대하려면, 브랜드 자산이 충분히 쌓인 타이밍에 '확장형 신제품'을 투입하는 것이 핵심이다. 신라면이라는 40년의 브랜드 자산 위에 '골드'를 얹은 것은 기존 구매자는 유지하면서 신규 진입자를 끌어들이는 구조로 작동했다.
반면, 신라면 골드의 구매 경험률이 6개월 만에 0.25%로 수렴한 것은 주의 신호이기도 하다. 초기 진입자를 재구매자로 전환하는 전략 — 번들 프로모션, 맛 확장, 용기면 버전 출시(배홍동큰사발면과 같은 형태) — 이 다음 과제가 된다.
경쟁사 관점
진라면이 신라면의 40주년 마케팅 집중 시기에 3~6월 고점을 기록한 것은 의미심장하다. 경쟁사가 대규모 캠페인에 집중하는 시기에, 상대적으로 조용하지만 탄탄한 점유율 방어를 통해 브랜드 기반을 다지는 전략이 실효성 있음을 시사한다. 카테고리 전체가 커지는 시기에는 2등 브랜드도 함께 올라갈 수 있다.
자주 묻는 질문 (FAQ)
Q. 신라면 골드와 기존 신라면은 어떻게 다른가요? A. 신라면 골드는 신라면 출시 40주년을 기념해 2026년 1월 출시된 제품으로, 닭고기 육수 기반에 신라면 고유의 매운맛을 결합한 글로벌 전략 제품입니다. 강황과 큐민으로 향을 더하고 청경채·계란 플레이크 등 건더기를 풍성하게 구성해, 기존 신라면과 명확하게 구분되는 포지셔닝을 갖고 있습니다.
Q. 신라면 골드의 구매 경험률이 빠르게 떨어진 이유는 무엇인가요? A. 신제품 출시 초기에는 브랜드 팬층과 신제품 호기심 구매자가 동시에 진입하면서 구매 경험률이 급등하는 경향이 있습니다. 이후 재구매로 이어지지 않은 구매자가 빠지면서 구매 경험률이 수렴하는 것은 일반적인 신제품 생존 패턴입니다. 0.25% 수준에서 안착한 것이 실질 팬덤 규모에 해당할 가능성이 높습니다.
Q. 봉지라면 카테고리에서 신라면과 진라면의 실제 경쟁 구도는 어떻게 되나요? A. 분석 기간(2025-10~2026-09) 안정구간 기준 신라면(봉지)의 평균 구매 경험률은 약 11.88%, 진라면은 약 7.57%로 약 4.3%p의 격차를 보였습니다. 다만 진라면은 봄 시즌(3~6월)에 구매 경험률 고점을 형성하는 계절성이 있어, 시즌별로 격차가 달라지는 양상입니다.
마무리
신라면 골드 데이터가 던지는 핵심 질문은 하나다. 신제품은 브랜드의 경쟁력을 확장했는가, 아니면 단순히 소비자의 호기심을 소진했는가.
지금까지의 데이터로 보면, 신라면 골드는 기존 브랜드를 잠식하지 않은 채 카테고리 확장 효과를 냈다는 점에서 '확장형 신제품'으로서의 역할을 수행한 것으로 보인다. 신라면 골드가 0.25% 수준의 팬덤을 유지하면서 어떻게 재구매율을 끌어올릴지 — 다음 관전 포인트는 거기에 있다.
다음 편에서는 농심이 2026년 8월 단행한 가격 인상이 실구매에 어떤 파장을 일으켰는지, 컵라면과 스낵 카테고리 데이터로 살펴봅니다.
[지표 안내] 본 글의 지표는 팀리미티드 '영끌' 앱을 통해 수집된 실구매 영수증 데이터로 산출했습니다.
구매 경험률(구매침투율) : 해당 월 기준 모수 중 해당 브랜드·품목을 한 번 이상 구매한 사람의 비율
분석 기간 : 2025년 10월~2026년 9월 | 기준 모수 : 분석 기간 내 영수증을 등록한 영끌 앱 이용자(동일 표본 기준) | 오프라인 매장 구매 기준 | 데이터 기준일 : 2026-10-24
[외부 참조] 농심 공식 보도자료 — 신라면 골드 출시(2025.12) · 식품음료신문(2026.01)
팀리미티드에 대하여 궁금한게 생기셨나요?
아래 공식 홈페이지를 통해 더 알아보세요!


