
2026년 8월 1일, 농심이 움직였다.
육개장사발면·신라면컵 등 용기면 18개 브랜드, 새우깡·꿀꽈배기 등 스낵 23개 브랜드, 카프리썬·웰치스 음료 2개 브랜드. 총 43개 브랜드의 출고가를 평균 5.8% 인상했다.
용기면 평균 6.0%, 스낵 5.5%, 음료 7.7%. 라면 기준으로는 2025년 3월 이후 1년 5개월 만의 가격 조정이었다.
주목할 점은 봉지라면이 이번 인상에서 제외됐다는 것이다.
농심은 신라면 등 봉지라면을 동결하며 "소비자 부담 최소화"를 명분으로 내세웠다.
전략적 선택이었다.
그렇다면 소비자는 어떻게 반응했을까.
이번 분석에서는 가격 인상 대상에 포함된 스낵과 컵라면 카테고리에서 각각 대표 브랜드 하나씩[새우깡과 육개장사발면]을 중심으로 실구매 데이터의 변화를 추적해봤다.
영수증 데이터는 말이 아니라 행동을 기록한다.
본 분석은 팀리미티드의 '영끌' 유저 실구매 영수증 데이터를 기반으로 합니다.
유저 편향 보정을 위해 가중치 보정을 적용했으며, 분석 기간은 2025년 10월부터 2026년 9월까지입니다.
새우깡 : 인상 직전 최고점 → 인상 후 2개월 연속 하락
새우깡은 분석 기간 내 가장 명확한 가격 반응 패턴을 보인 브랜드다.
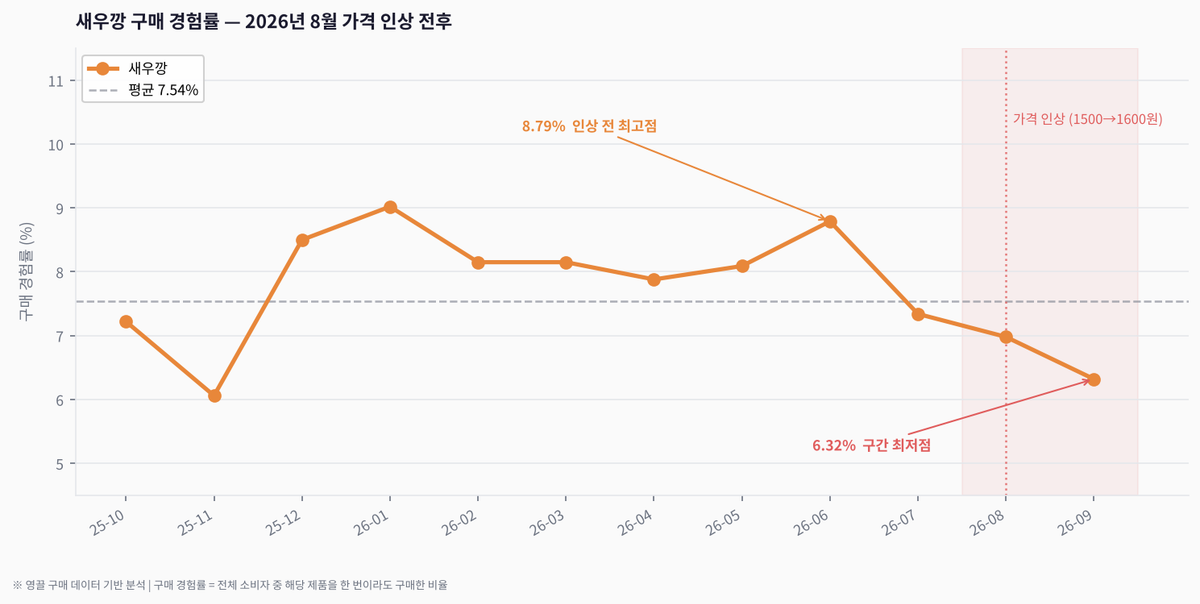
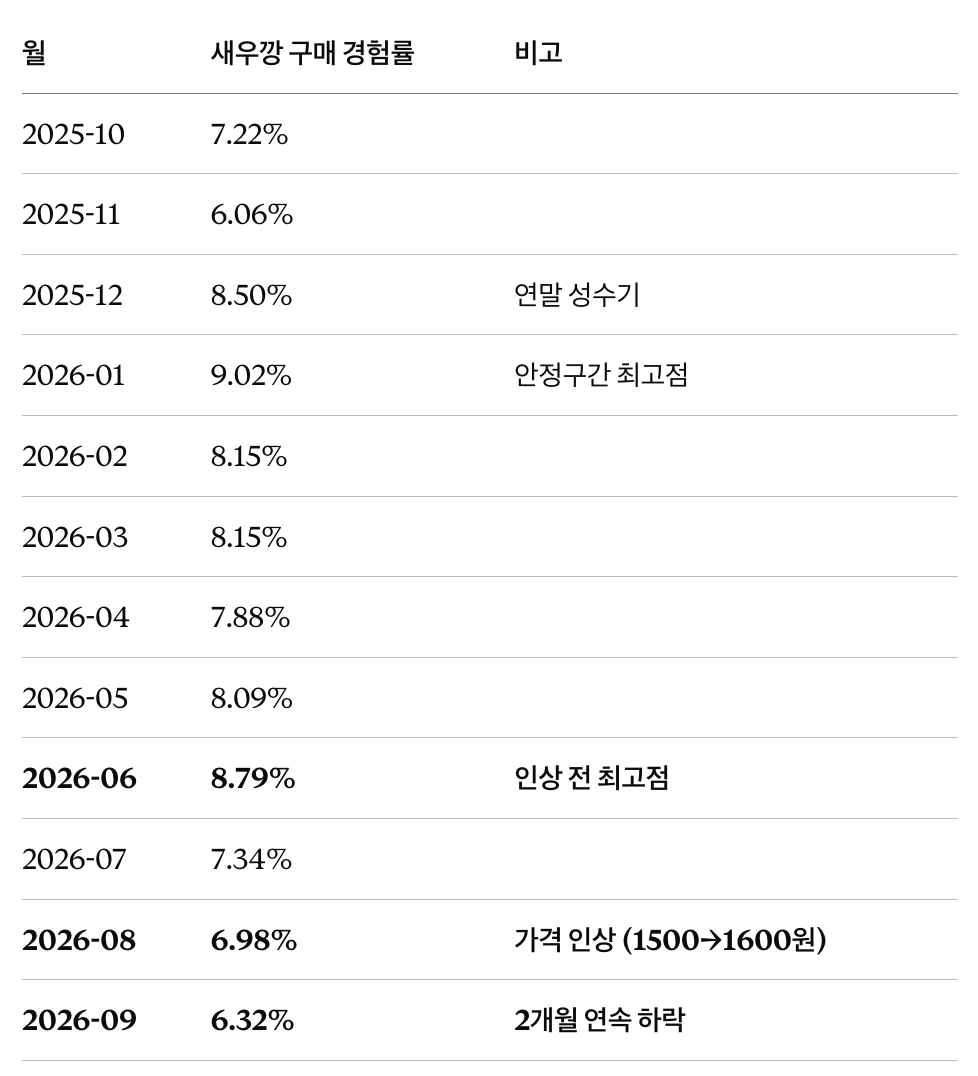
안정구간(2025-10~2026-09) 평균 구매 경험률은 7.54%다.
그런데 가격 인상이 적용된 8월(6.98%)과 9월(6.32%)은 각각 평균보다 -0.56%p, -1.22%p 낮다.
특히 9월 6.32%는 안정구간 전체를 통틀어 최저점이다.
인상 직전인 6월은 오히려 8.79%로 인상 전 최고점을 기록했다.
가격 인상 소식이 시장에 알려지면서 일부 소비자의 선구매가 발생했을 가능성이 있다.
그리고 인상이 실제로 적용된 8월부터 구매 경험률이 계단식으로 하락했다.
가격 인상 후 실구매 데이터에서 감지되기까지의 시간은 단 1개월이었다.
육개장사발면 : 인상 당월 유지 → 다음 달 하락
컵라면 카테고리 대표 브랜드인 육개장사발면은 새우깡과 조금 다른 패턴을 보였다.
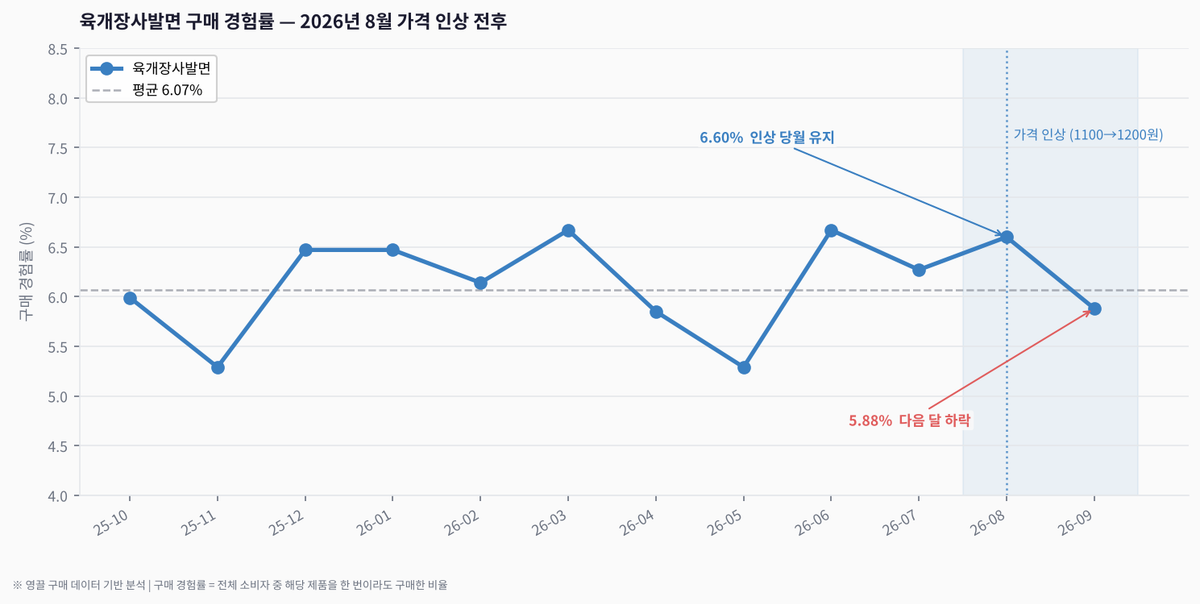

안정구간 평균 구매 경험률은 6.07%다. 인상이 적용된 8월(6.60%)은 평균을 웃돌았다.
이것은 통상적인 패턴이기도 하고, "올랐다는 것을 알기 전에 이미 구매한" 소비자들의 관성 구매로 해석할 수 있다. 가격 변화가 소비자 행동에 반영되는 데는 통상 한 달의 인지 지연이 있다.
그리고 9월, 5.88%로 하락했다.
평균 대비 -0.19%p, 직전 달 대비 -0.72%p. 새우깡의 즉각적 반응에 비해 완만하지만, 방향성은 동일했다.
컵라면은 봉지라면보다 편의점 판매 비중이 높고, 주요 구매층이 1인 가구와 직장인이라는 특성이 있다. 가격 저항이 스낵류보다 덜하게 나타나는 배경일 수 있다.
봉지라면 동결의 효과 : 카테고리 전체가 안정세를 유지했다
가격이 동결된 봉지라면 카테고리는 어땠을까.
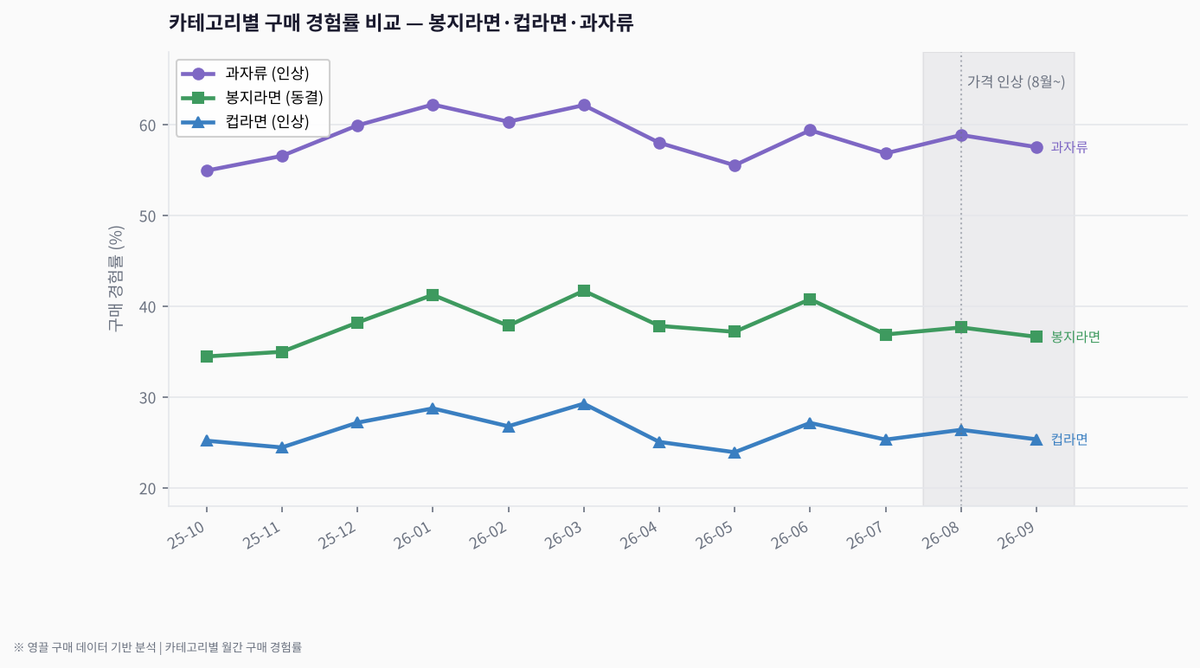

카테고리 단위로 보면 세 카테고리 모두 8월 이후 소폭 하락 추세를 보였다.
하지만 봉지라면은 계절적 특성(봄~초여름 고점, 7~9월 소폭 조정)이 강하게 작동하는 카테고리로, 9월(36.60%)은 전년 동기와 비교 가능한 패턴이다.
핵심은 봉지라면이 인상 대상에서 제외됨으로써, 컵라면·스낵에서 가격 저항이 생긴 일부 소비자의 구매가 봉지라면으로 이동했을 가능성이다. 직접적인 카테고리 대체 효과를 데이터로 분리하기 어렵지만, 방향성은 농심의 이분화 전략이 의도한 대로 작동하고 있음을 시사한다.
핵심 내용
가격 인상 효과는 영수증 데이터에서 1개월 이내에 감지된다.
새우깡은 인상 당월부터, 육개장사발면은 다음 달부터 구매 경험률 하락이 나타났다.인상 직전 소폭 급등이 선행했다.
새우깡은 인상 2개월 전인 6월에 안정구간 최고점(8.79%)을 기록했다. 가격 인상 예고 또는 미디어 보도가 선구매를 유도했을 가능성이 있다.봉지라면 동결은 카테고리 안정의 방패막이 됐다.
인상 대상에서 제외된 봉지라면은 8~9월에도 계절성 범위 내에서 안정적으로 움직였다.
시사점 : 가격을 올릴 때, 데이터는 무엇을 알려주는가
제조사 관점
이번 농심의 가격 인상 사례는 '어떤 제품을 올리고, 어떤 제품을 동결하느냐'의 포트폴리오 전략이 실구매에 미치는 파장을 보여준다. 가격 탄력성이 높은 스낵류는 인상 이후 구매 경험률 하락이 선명했다. 반면 용기면은 상대적으로 완만했다, 편의성과 대체재 부재의 영향으로 볼 수 있다.
브랜드 매니저라면 자사 카테고리의 가격 탄력성을 실구매 데이터로 직접 측정하는 것이 필수다. 인상 전후 구매 경험률 변화를 추적하면, 다음 가격 조정 시 어떤 SKU를 우선 올릴지, 어떤 SKU에 프로모션을 병행해야 하는지를 데이터 기반으로 설계할 수 있다.
캠페인 전략 관점
가격 인상이 확정되거나 예고된 시기, 인상 직전 번들 프로모션이나 증량 행사를 집중 편성하면 선구매 수요를 의도적으로 끌어올릴 수 있다. 데이터가 보여주듯, 소비자는 가격 변화 이전에 이미 반응하기 시작한다. 그 타이밍을 활용하는 캠페인이 가격 인상의 충격을 완충하는 가장 현실적인 방법이다.
자주 묻는 질문 (FAQ)
Q. 농심은 왜 봉지라면을 인상 대상에서 제외했나요? A. 신라면 등 봉지라면은 국내에서 물가 민감도가 가장 높은 상품군 중 하나입니다. 농심은 "소비자 부담 최소화"를 명분으로 봉지라면을 제외하면서, 상대적으로 가격 저항이 낮은 용기면과 스낵을 인상 대상으로 삼는 전략을 택했습니다. 2025년 3월에도 봉지라면과 스낵 모두 올렸던 것과 비교하면, 이번에는 더 선별적인 접근이었습니다.
Q. 가격 인상 후 구매 경험률이 완전히 회복되나요? A. 데이터상으로는 분석 기간이 인상 직후 2개월(8~9월)까지로 한정되어 완전한 회복 여부를 판단하기 이릅니다. 일반적으로 생필품에 가까운 제품은 3~6개월 후 구매 경험률이 점진적으로 회복되는 경향이 있으며, 프로모션 집행 여부에 따라 회복 속도가 달라집니다.
Q. 컵라면과 스낵 중 가격 인상 타격이 더 컸던 쪽은 어디인가요? A. 새우깡의 구매 경험률은 인상 직후 8월 6.98%, 9월 6.32%로 2개월 연속 하락하며 안정구간 최저점을 기록했습니다. 육개장사발면은 9월에 하락했지만 낙폭이 상대적으로 작았습니다. 데이터상으로는 스낵류에서 가격 저항이 더 선명하게 나타난 것으로 보입니다.
마무리
가격 인상은 브랜드에게 피할 수 없는 선택이다. 그러나 어떤 제품을 올리고, 어떤 시점에 단행하며, 어떤 대상을 방어선으로 유지하느냐에 따라 소비자의 장바구니 반응이 달라진다.
이번 농심의 사례가 흥미로운 것은, 같은 회사의 제품군 안에서 '인상 vs 동결'이라는 이분화 전략의 실효성을 실구매 데이터로 직접 검증할 수 있는 드문 케이스이기 때문이다.
앞으로 몇 달의 데이터가 추가되면, 가격 인상 이후 구매 회복 궤적이 더 명확하게 보일 것이다. 그 궤적이 어떻게 그려지는지 — 다음 편에서 계속 추적한다.
[지표 안내] 본 글의 지표는 팀리미티드 '영끌' 앱을 통해 수집된 실구매 영수증 데이터로 산출했습니다.
구매 경험률(구매침투율) : 해당 월 기준 모수 중 해당 브랜드·품목을 한 번 이상 구매한 사람의 비율
분석 기간 : 2025년 10월~2026년 9월 | 기준 모수 : 분석 기간 내 영수증을 등록한 영끌 앱 이용자(동일 표본 기준) | 오프라인 매장 구매 기준 | 데이터 기준일 : 2026-10-24
[외부 참조] 농심 가격 인상 공식 공지(2026.07) · 연합뉴스 — 농심, 용기면·스낵 43개 브랜드 평균 5.8% 인상(2026.07) · 식품음료신문 — 봉지라면 동결 전략 분석(2026.08) · nate뉴스(사진출처)


