

편의점 양주, 1만원 아래와 럼이 동시에 비어 있었다
편의점에서 위스키를 산 기록 중 1만원 미만 제품은 5.0%뿐이었고, 럼을 산 사람은 위스키를 산 사람의 2.26% 수준이었습니다. 2026년 10월 11년 만에 재출시된 캡틴큐(360ml·9,900원)는 가격대와 주종 양쪽에서 거의 비어 있던 칸에 들어온 셈입니다.
이 글은 캡틴큐 재출시 소식에서 출발했습니다.
1980년대 '대중 양주'로 불리던 술이 단종 11년 만에 편의점 매대로 돌아왔고, 출시 당일 편의점 한정 패키지가 완판됐다는 기사가 이어졌습니다.
화제성 자체보다 궁금했던 건 이 술이 들어선 편의점 양주 매대가 원래 어떤 모습이었느냐였습니다. 누가, 언제, 얼마짜리를, 무엇과 함께 사고 있었는지를 알면 이번 반응이 일시적인 추억 소비인지 새 수요의 시작인지 가늠해볼 수 있을 것 같았습니다.
그래서 팀리미티드 '영끌' 앱 이용자의 실구매 영수증 데이터로 재출시 직전 1년(2025년 10월~2026년 9월) 편의점에서 구매된 소주·맥주 외 주류(위스키·양주, 와인, 과실주, RTD·하이볼)를 살펴봤고, 그 결과를 다섯 가지 장면으로 정리했습니다.
편의점 위스키·와인 구매 시즌은 언제일까?
편의점 위스키·양주의 월별 구매 경험률은 12~2월 평균 0.97%로, 6~8월 평균 0.56%의 1.74배였다. 정점은 2월(1.06%)로 연평균 0.75% 대비 +0.31%p 높았다.
구매 경험률(구매침투율)은 100명 중 몇 명이 그달 해당 주종을 한 번이라도 샀는지를 뜻합니다. 같은 이용자 집단을 1년 내내 따라가며 쟀기 때문에 이용자 수 변화와 상관없이 계절의 움직임만 남습니다.
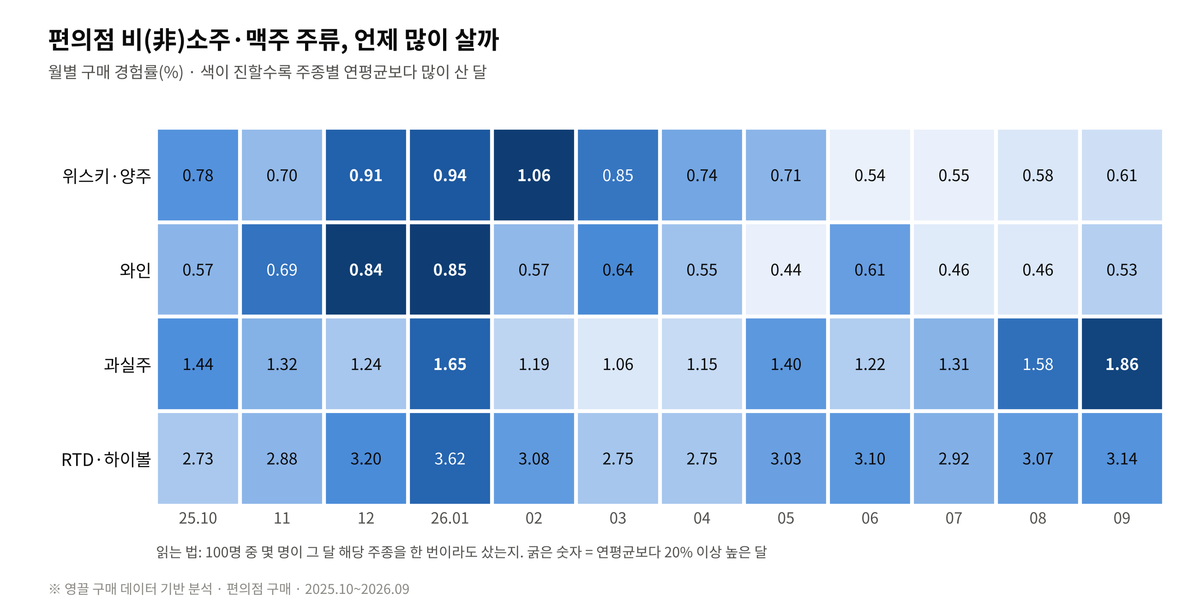
위스키·양주 : 12월(0.91%)부터 오르기 시작해 설 연휴가 있던 2월에 1.06%로 정점. 7월은 0.55%로 연중 최저
와인 : 연평균 0.60% 대비 12월 0.84%, 1월 0.85%로 +0.24~0.25%p 높은 연말연시형
과실주 : 9월 1.86%로 연평균 1.37% 대비 +0.49%p, 늦여름~초가을형
RTD·하이볼 : 여름이 아니라 1월(3.62%)이 정점으로, 연평균 3.02% 대비 +0.60%p
캡틴큐가 편의점에 깔린 10월은 위스키·양주 구매 경험률이 0.78%에서 2월 1.06%로 올라가는 상승 구간의 입구입니다. 출시 시점 자체가 성수기 진입과 맞물려 있는 것으로 보입니다.
캠페인 전략 제언
양주 계열 신제품이라면 10~11월은 인지 확보, 12~2월은 구매 전환에 예산을 싣는 2단 구성을 검토해볼 만합니다.
하이볼 RTD도 1월 정점이 뚜렷해, '여름 술'이라는 통념과 다른 겨울 집행 여지가 있어 보입니다.
편의점 위스키 가격대, 어디가 비어 있을까?
편의점 위스키 구매 건을 병 단가로 나눠보면 1~2만원이 37.0%, 3~5만원이 33.9%로 두 축을 이뤘고, 1만원 미만은 5.0%에 그쳤다.
1~2만원대의 64.5%는 375ml 이하 소용량 병이었습니다.
짐빔 화이트 200ml, 조니워커 레드 200ml, 가쿠빈 180ml 같은 '작은 병'이 이 가격대를 채우고 있었습니다.
반대로 3~5만원대는 700ml 이상 정병 중심으로, 금액 기준으로는 전체의 38.6%를 차지했습니다.
정리하면 편의점 위스키는 '1~2만원 소용량'과 '3~5만원 정병'의 두 축으로 움직였고, 1만원 아래는 거의 비어 있었습니다.
캡틴큐는 9,900원, 360ml로 이 빈칸에 들어왔습니다.
비즈워치 보도에 따르면 편의점 한정 패키지는 출시 당일 전국에서 완판됐고, 세븐일레븐 앱에서는 일주일 남짓한 기간 검색량이 30만 건을 넘었습니다.
데이터에서 비어 있던 가격대와 출시 초기 반응이 같은 방향을 가리키고 있습니다.
캠페인 전략 제언
1만원 미만은 시장이 작다기보다 선택지가 없던 구간일 수 있습니다.
이 가격대 제품은 '처음 사보는 양주' 수요를 노린 체험형 미션(첫 구매 리워드)과 궁합이 좋아 보입니다.
편의점 양주 손님은 무엇을 사고 있었을까?
편의점에서 위스키를 산 사람이 100명일 때, 고량주는 12명, 보드카는 4명, 럼은 2명이었다.
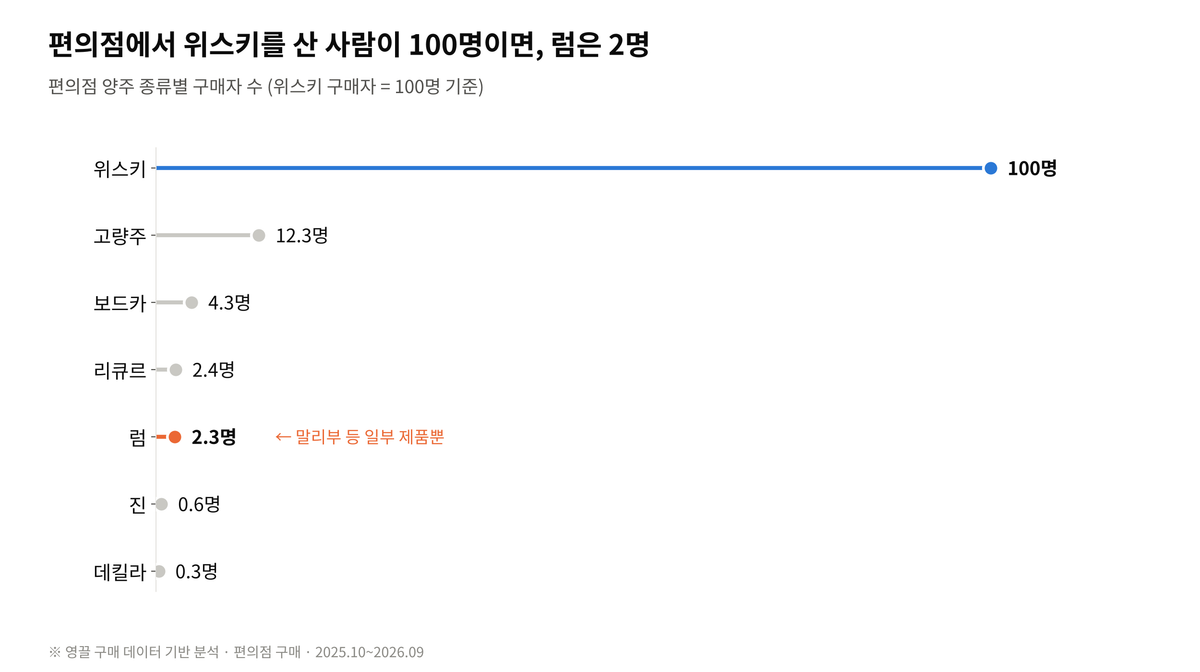
편의점 양주는 사실상 위스키 시장이었습니다.
위스키 중에서는 조니워커, 잭다니엘스, 짐빔, 가쿠빈, 발렌타인 순으로 산 사람이 많았습니다.
짐빔은 캔 하이볼에서도 순하리 다음으로 산 사람이 많아, 병 위스키와 캔 하이볼 양쪽에서 상위권에 든 브랜드였습니다.
럼은 말리부 등 몇몇 제품뿐이었습니다. 외부 지표도 같은 방향입니다. UN Comtrade 집계를 인용한 오픈애즈 분석에 따르면 국내 럼 수입량은 2023년 약 107만 리터에서 2025년 약 87만 리터로 3년 연속 줄었습니다. 같은 자료는 2025년 위스키 수입액도 전년보다 9.1% 줄었다고 전합니다.
캠페인 전략: 럼처럼 낯선 주종은 '럼'이라는 단어보다 하이볼, 콜라 믹스처럼 이미 익숙한 마시는 법으로 소개하는 편이 문턱을 낮출 수 있어 보입니다. 이미 위스키를 사는 사람을 첫 타깃으로 삼는 방법도 생각해볼 수 있습니다.
위스키와 와인, 영수증에 함께 담긴 품목은?
편의점 위스키 영수증에는 레몬·오렌지가 평균 영수증보다 30.4배, 생수·탄산수가 3.2배, 얼음이 3.0배 더 자주 함께 담겼다.
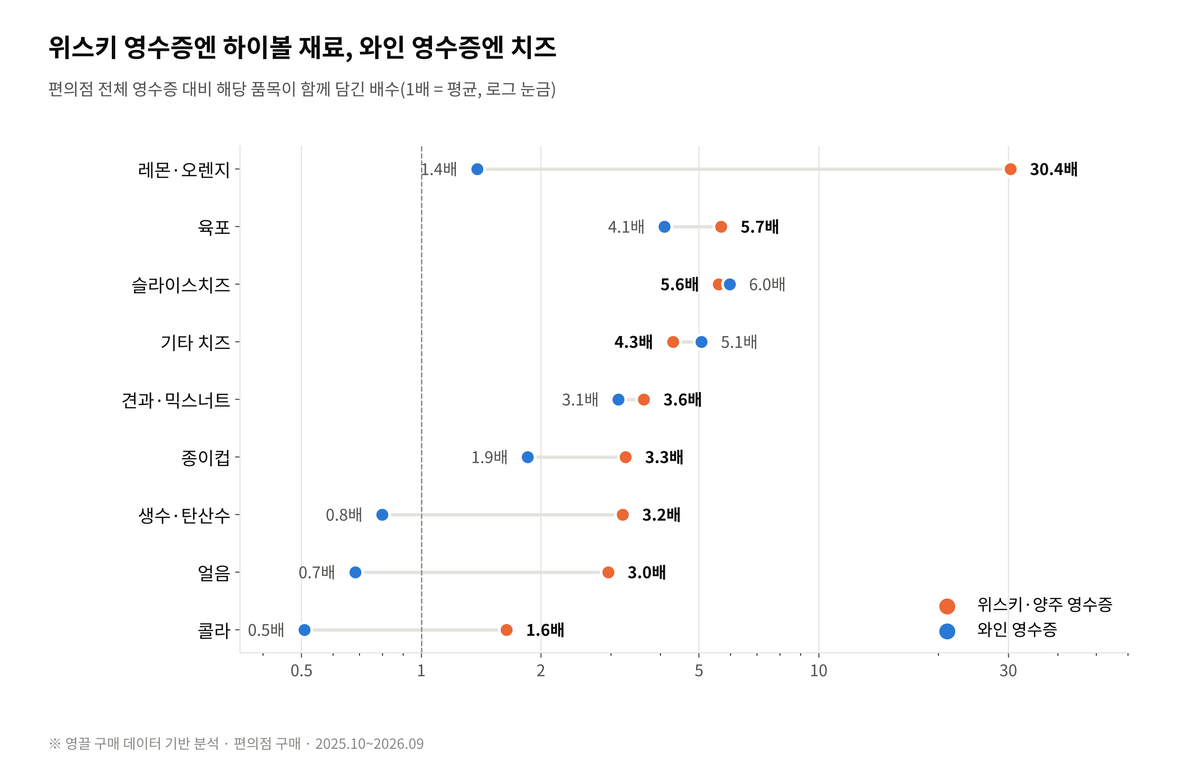
동반 구매 배수는 특정 품목이 이 영수증에 함께 담긴 비율을 편의점 전체 영수증의 평균과 비교한 숫자입니다. 3배면 평균 영수증보다 세 배 자주 같이 산다는 뜻입니다.
위스키 영수증은 레몬, 탄산수, 얼음, 종이컵(3.3배)이 함께 담기는 '하이볼 키트' 형태였습니다.
와인 영수증은 슬라이스치즈(6.0배)와 기타 치즈(5.1배)가 두드러진 '페어링' 형태였습니다.
같은 편의점 양주라도 소비 장면이 완전히 다른 것으로 보입니다.
콜라 역시 위스키 영수증에서 1.6배로 평균을 웃돌아, 럼 콕처럼 콜라와 섞는 음용도 이미 낯설지 않은 장면으로 해석해볼 수 있습니다.
캠페인 전략 제언
양주 신제품은 단품 할인보다 '탄산수·얼음컵 동시 구매' 번들이나 진열 연계가 실제 장바구니와 맞을 가능성이 높습니다. 와인은 치즈·안주류와의 묶음 미션이 더 자연스러워 보입니다.
편의점 위스키는 몇 살이 가장 많이 살까?
인구비례 기준 연령별 구매 강도를 보면 편의점 위스키·양주는 20대 121, 30대 130으로 평균보다 20~30% 높았고, 소주는 20대 71, 40대 117로 정반대 모양이었다.
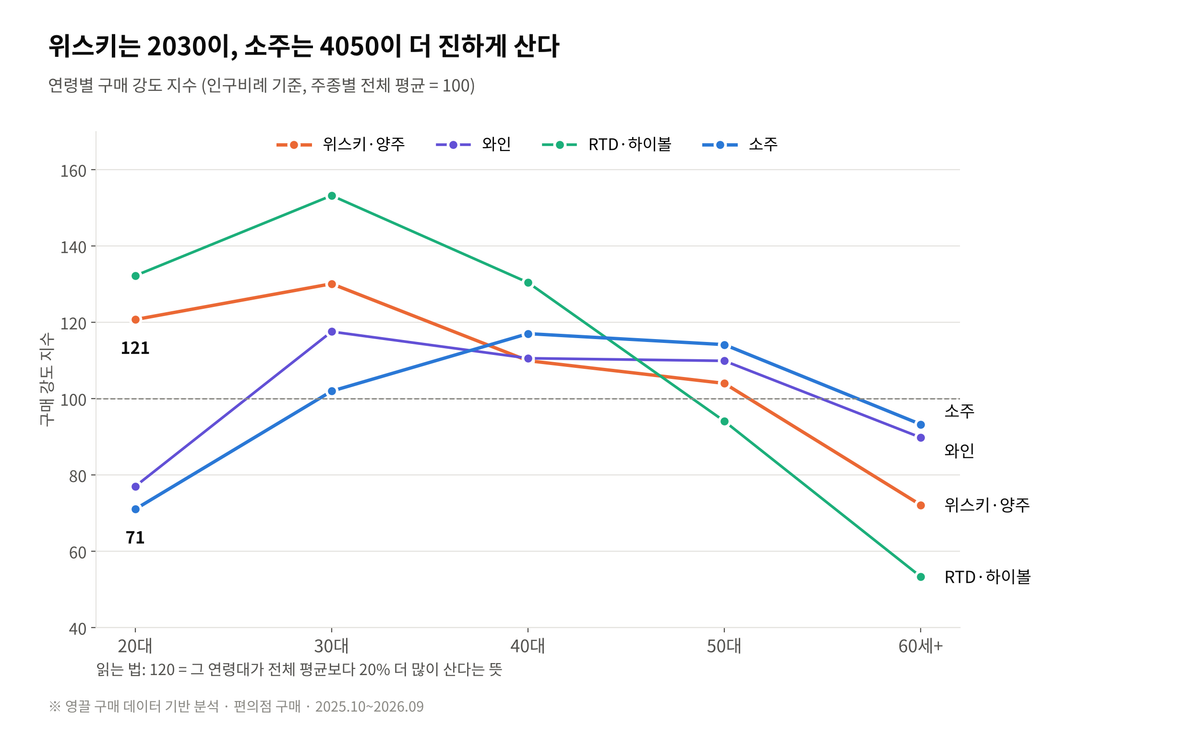
이 지수는 이용자 구성이 전국 인구와 달라, 성별·연령별로 계산한 값을 전국 인구 구성에 맞춰 환산한 것입니다(인구비례 기준).
100이 평균이고 120이면 평균보다 20% 더 많이 산다는 뜻입니다.
위스키·양주는 20~30대에서 가장 진했고 60세 이상은 72로 떨어졌습니다.
RTD·하이볼은 30대가 153으로 더 가팔랐습니다.
반면 소주는 40~50대(117, 114)가 중심이었습니다.
비즈워치는 캡틴큐가 40~50대에게는 대학 시절의 추억으로, 20대에게는 '전설의 술' 밈으로 주목받았다고 보도했습니다.
편의점 위스키를 실제로 진하게 사는 층은 2030이라는 점에서, 출시 화제성의 두 축 중 '밈'이 데이터상 편의점 구매층과 더 가까운 것으로 보입니다.
캠페인 전략 제언
추억 소재는 4050의 인지를 끌어올리는 데, 2030 대상 음용법 콘텐츠는 실제 편의점 구매 전환에 각각 역할을 나눠 맡기는 구성을 검토해볼 만합니다.
편의점 양주 구매 트렌드 핵심 요약 3줄
편의점 위스키 구매 건 중 1만원 미만은 5.0%, 럼 구매자는 위스키의 44분의 1로 가격과 주종 모두 빈칸이 있었다.
편의점 위스키·양주 구매 경험률은 12~2월이 여름의 1.74배였고, 하이볼 RTD도 1월이 정점이었다.
위스키 영수증은 레몬·탄산수·얼음이 함께 담기는 하이볼 장바구니였고, 구매 강도는 2030이 가장 높았다.
편의점 양주 시장, 제조사와 유통사가 볼 것
제조사 관점
캡틴큐처럼 1만원 미만 양주는 신규 구매자 유입 창구가 될 수 있어 보입니다. 초기 화제성이 성수기(12~2월)까지 이어지도록 재구매 장치를 설계하는 것이 관건일 것 같습니다.
짐빔처럼 병과 캔을 모두 가진 브랜드는 RTD 구매자를 병 위스키로 넘기는 교차 동선을 검토해볼 만합니다.
유통사 관점
위스키 진열 옆 탄산수·레몬·얼음컵 동선은 이미 영수증에 나타난 행동을 그대로 따라가는 배치로 보입니다.
와인은 12~1월, 과실주는 8~9월로 성수기가 달라 주종별 행사 시점을 분리하는 편이 맞아 보입니다.
FAQ
Q. 캡틴큐가 들어간 1만원 미만 위스키·양주 시장은 얼마나 큰가요?
분석 기간 편의점 위스키 구매 건 중 1만원 미만 제품은 5.0%였습니다. 시장이 작았다기보다 선택지가 거의 없던 구간으로 볼 수 있으며, 재출시 이후 이 비중이 얼마나 움직이는지가 관전 포인트입니다.
Q. 편의점 하이볼은 여름에 더 많이 팔리지 않나요?
같은 이용자 기준으로 보면 RTD·하이볼 구매 경험률은 1월 3.62%가 정점이었고, 연평균 3.02%를 웃돈 달은 12~2월과 5~9월에 걸쳐 고르게 퍼져 있었습니다. '여름 술'로만 보기는 어렵다는 뜻입니다.
Q. 편의점 위스키 구매층이 2030이라는 근거는 무엇인가요?
성별·연령별 구매 비율을 전국 인구 구성에 맞춰 환산한 구매 강도 지수에서 20대 121, 30대 130으로 평균보다 높았습니다. 같은 기준에서 소주는 20대 71로, 두 주종의 연령 모양이 정반대였습니다.
마무리
재출시 직전 1년의 데이터는 빈 가격대, 빈 주종, 다가오는 성수기라는 세 가지 조건을 보여줬습니다. 남은 질문은 하나입니다. 화제성으로 들어온 첫 구매자들이 겨울 성수기에 두 번째 병을 살까요? 재출시 이후 구매 흐름은 다음 분석에서 이어가겠습니다.
[지표 안내] 본 글의 지표는 팀리미티드 '영끌' 앱을 통해 수집된 실구매 영수증 데이터로 산출했습니다.
구매 경험률(구매침투율) : 해당 월 기준 모수 중 해당 주종을 편의점에서 한 번 이상 구매한 사람의 비율
구매 강도 지수 : 연령대별 구매 경험률을 해당 주종 전체 구매 경험률로 나눈 값(전체=100). 성별·연령 구성을 전국 인구 비율로 환산한 값(인구비례 기준: 행정안전부 주민등록인구 2026-08)
동반 구매 배수 : 위스키(또는 와인)가 담긴 편의점 영수증 중 해당 품목이 함께 담긴 비율 ÷ 전체 편의점 영수증 중 해당 품목이 담긴 비율
가격대 비중 : 편의점 위스키 구매 건을 병 단가 기준 가격대로 나눈 건수 비중
시·도별 구매 경험률 지수 : 시·도별(구매 편의점 소재지) 구매 경험률 ÷ 전국 구매 경험률 × 100
분석 기간 : 2025년 10월~2026년 9월 | 기준 모수 : 월별 추이는 12개월 중 11개월 이상 편의점 영수증을 등록한 동일 이용자 14,529명(동일 표본 기준), 연령·지역·가격·동반 구매는 기간 중 편의점 구매 이용자 전체 | 오프라인 편의점 구매 기준 | 데이터 기준일 : 2026-10-31
[외부 참조] 비즈워치(2026.10.20) · 오픈애즈(2026.10.19) — WITS·UN Comtrade, aT 「2025 주류산업정보 실태조사」 인용
팀리미티드에 대하여 궁금한게 생기셨나요?
아래 공식 홈페이지를 통해 더 알아보세요!


