

건강 즉석밥, 데이터에서는 아직 '대세'가 아니라 '선점' 단계다
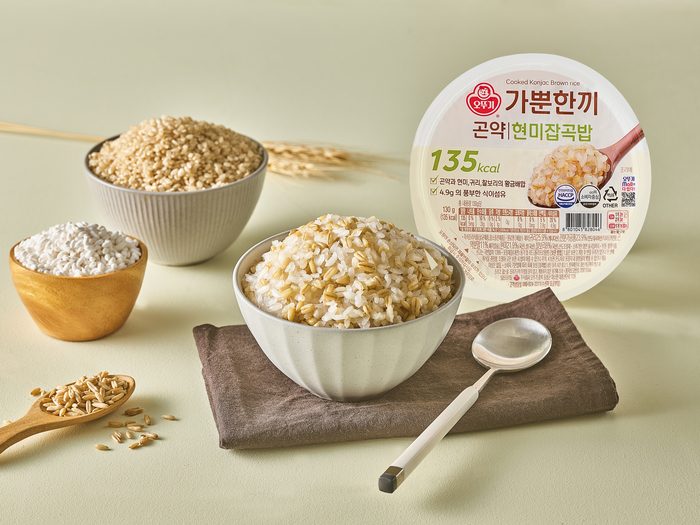
2026년 즉석밥 시장의 키워드는 '건강'이었다. 한 업체는 올해 초 1인분 130g에 하루 식이섬유 권장량의 약 24%를 담은 소용량 잡곡밥을 선보였고(비즈트리뷴, 2026.09.17), 하반기엔 품종 쌀·흑미까지 라인을 넓혔다.
그렇다면 소비자는 실제로 건강 즉석밥으로 갈아타고 있을까.
영끌 앱 실구매 영수증 데이터로 보면, 답은 "아직은 아니다, 그러나 특정 라인은 분명히 올라오고 있다"에 가깝다.
본 분석은 팀리미티드의 '영끌' 앱 실구매 영수증 데이터 기반이며,
이용자 구성 편차를 줄이기 위해 가중치 보정(Post-Stratification)과 동일 표본 기준을 적용했다.
분석 대상은 오뚜기 즉석밥 라인이다.
식이섬유 즉석밥 구매 경험률은 왜 1월부터 꾸준히 올랐나
오뚜기의 식이섬유 강화 즉석밥 구매 경험률은 출시 직후인 2026년 1월 0.02%에서 10월 0.05%로 약 2.5배 상승했다.
같은 기간 잡곡밥은 0.14~0.26% 사이에서 등락만 반복해 뚜렷한 추세를 보이지 않았다.
구매 경험률(구매침투율)은 '100명 중 몇 명이 이 제품을 한 번이라도 장바구니에 담았는지'를 보여주는 지표다.
식이섬유 강화 라인의 구매 경험률은 출시월인 1월부터 데이터에 잡히기 시작해 열 달 내내 우상향했다.
원시 구매자 수로는 약 4배가 늘었는데, 앱 이용자 증가분을 걷어낸 구매 경험률 기준으로도 약 2.5배 상승이라 실제 수요가 붙고 있는 것으로 보인다.
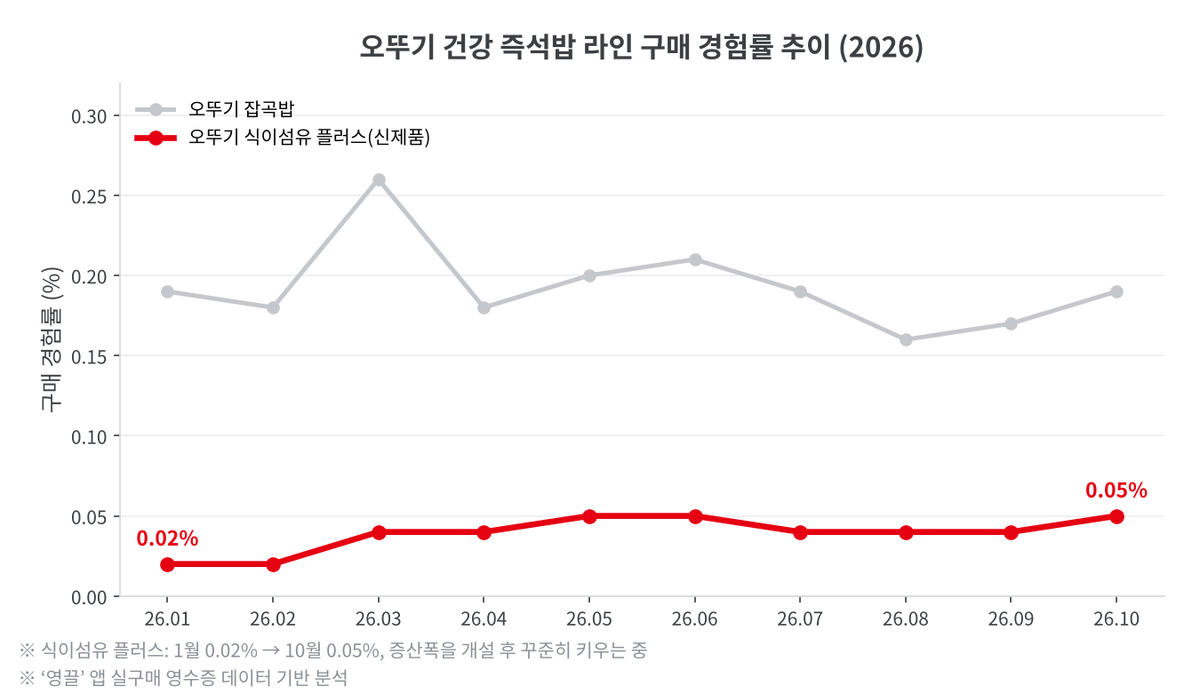
다만 수준 자체는 백미밥(구매 경험률 2.08%→2.77%)과 비교하면 여전히 작다.
백미밥이 압도적 주력인 구도는 그대로이고, 건강 라인은 니치(틈새)에서 자리를 넓혀가는 단계로 해석해볼 수 있다.
외부적으로도 올해 초 선보인 현미밥·보리밥이 호응을 얻자 흑미밥을 추가했다는 업계 설명(청년일보, 2026.09.16)과 방향이 같다.
'건강 전환이 이미 일어났다'기보다 '수요를 새로 만들고 있다'는 쪽이 데이터와 맞물려 있는 것으로 보인다.
신제품을 한 번 산 사람은 다시 살까? 재구매율이 말해주는 것
2026년 상반기 식이섬유 강화 즉석밥을 처음 산 구매자 중 다시 같은 라인을 산 비율은 8.7%로,
백미밥(33.9%)의 약 1/4 수준에 그쳤다. 다만 첫 구매자의 약 35%는 다른 오뚜기 즉석밥으로 남았다.
신제품이 '한 번 써보는 제품'인지 '습관이 되는 제품'인지는 재구매율로 가늠해볼 수 있다.
상반기 첫 구매 코호트를 추적하자, 식이섬유 강화 라인의 재구매율은 8.7%로 백미밥(33.9%)·컵밥(23.4%)·잡곡밥(18.6%)보다 뚜렷이 낮았다.
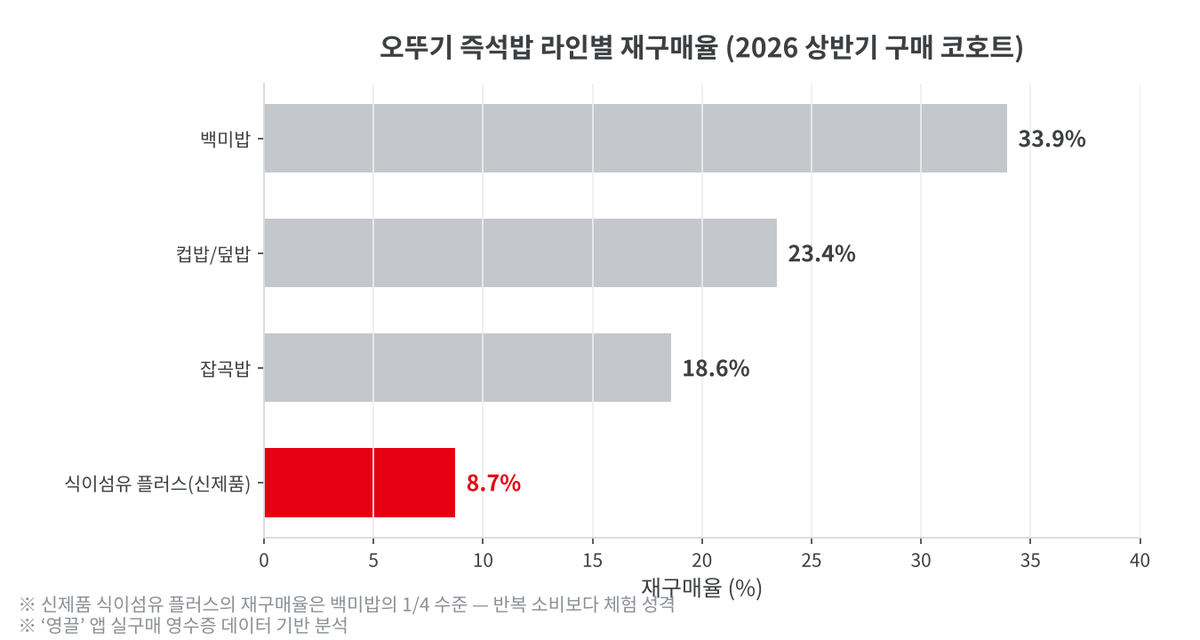
숫자만 보면 아쉬워 보이지만, 함께 본 지표가 반전을 준다.
식이섬유 라인을 처음 산 사람의 약 35%는 이후 오뚜기 즉석밥(주로 백미밥)을 다시 구매했다.
즉, 이 신제품은 그 자체로 반복 소비되는 '습관 제품'이라기보다, 오뚜기 브랜드로 이용자를 데려오는 '관문(게이트웨이)' 역할을 하고 있는 것으로 보인다.
신제품에 반복구매 캠페인을 거는 것보다, 체험을 유도한 뒤 주력 라인으로 넘기는 설계가 더 맞아떨어질 수 있다고 생각된다.
즉석밥 장바구니에는 무엇이 함께 담기나
오뚜기 즉석밥과 가장 강하고 꾸준하게 함께 구매되는 품목은 김치류(함께 구매 점수 2.09)였고,
함께 담기는 빈도 자체는 봉지라면·컵라면이 가장 높았다.
함께 담기는 동반구매 점수(BAS)는 두 상품이 얼마나 자주, 얼마나 꾸준하게, 어떤 장바구니 맥락에서 함께 구매되는지를 종합한 점수다.
점수가 높을수록 의미 있는 동반구매 조합으로 해석할 수 있다.
즉석밥 구매 영수증을 보면, 김치류가 함께 구매 점수 2.09로 가장 강했고 24주 내내 빠짐없이 관찰됐다.
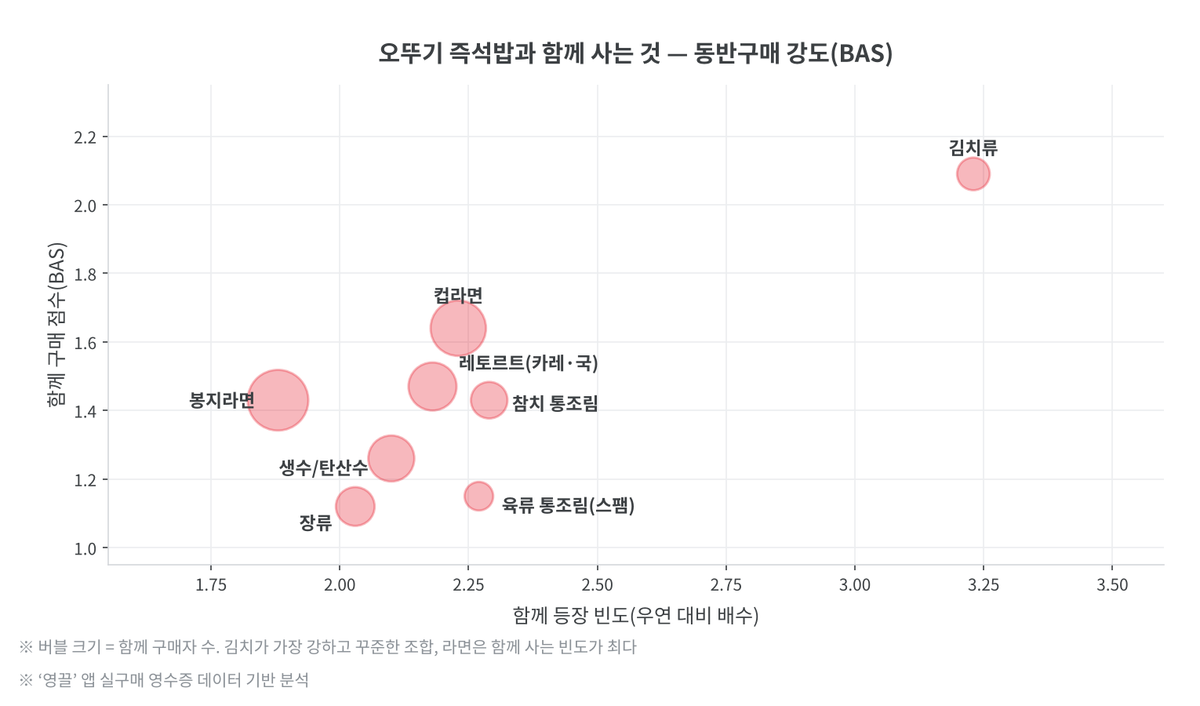
전체 그림은 두 갈래로 읽힌다.
하나는 '밥+라면'(봉지라면·컵라면이 함께 담기는 빈도 최다),
다른 하나는 '밥+즉석반찬'(김치·참치·레토르트 카레/국·장류·스팸류)이다.
전형적인 '간편 한 끼 완성' 장바구니다.
흥미로운 예외 조합으로는 유아케어 품목이 있었는데, 관찰 기간이 짧아 확정하긴 이르지만 어린 자녀를 둔 가구의 간편식 수요 신호일 가능성이 있다.
오뚜기는 레토르트 카레·봉지라면 등 자사 포트폴리오로 이 장바구니를 자사 안에서 완성시킬 수 있다는 점에서, 묶음 구성의 여지가 넓은 것으로 보인다.
핵심 내용
건강 즉석밥(식이섬유 강화 라인)의 구매 경험률은 2026년 1월 0.02%에서 10월 0.05%로 꾸준히 올랐지만, 백미밥(2.77%) 대비 여전히 틈새 단계다.
식이섬유 라인은 재구매율(8.7%)이 낮지만 첫 구매자의 약 35%가 오뚜기 즉석밥으로 남아, 반복 소비 제품보다 브랜드 유입 관문으로 기능하고 있다.
시사점 : 제조사와 유통사는 무엇을 해볼 수 있나
제조사 관점에서는,
건강 즉석밥을 '이미 열린 시장'으로 보기보다 '새로 여는 시장'으로 접근하는 편이 데이터와 맞아 보인다. 특히 식이섬유 라인처럼 재구매는 약하지만 브랜드 유입에 기여하는 제품이라면, 체험 쿠폰·소용량 번들로 첫 구매 장벽을 낮추고 이후 백미밥 등 주력 라인으로 넘기는 흐름을 검토해볼 만하다.
유통사 관점에서는,
동반구매 데이터가 매대·번들 구성의 단서를 준다. 즉석밥과 김치·참치·레토르트·라면이 한 장바구니에 반복해서 담기는 만큼, '간편 한 끼' 묶음 진열이나 교차 할인은 객단가를 끌어올리는 데 도움이 될 수 있다. 다만 이는 하나의 해석 가능성이며, 채널·지역별로 조합의 성격이 달라질 수 있어 실제 적용 전 추가 확인이 필요해 보인다.
자주 묻는 질문 (FAQ)
Q. 오뚜기 식이섬유 강화 즉석밥은 지금 잘 팔리고 있나요? 구매 경험률 기준으로는 출시 후 꾸준히 상승 중입니다. 다만 백미밥 등 주력 라인에 비하면 수준은 아직 낮아, '빠르게 성장하는 틈새'로 보는 편이 데이터에 맞습니다.
Q. 즉석밥과 함께 사면 좋은 품목은 무엇인가요? 실구매 데이터상 김치류의 동반구매 강도가 가장 높고, 라면·참치·레토르트·장류가 뒤를 잇습니다. '밥+반찬', '밥+라면' 묶음이 자연스러운 조합으로 보입니다.
마무리
이번 분석은 '건강 즉석밥이 뜬다'는 시장의 서사를 실구매 데이터로 다시 들여다본 결과다. 신제품은 분명히 올라오고 있지만, 그 성장은 '전환'보다 '창출'에 가까웠다. 다음 편에서는 같은 방법으로 경쟁 구도(브랜드 간 점유율과 이동 경로)를 들여다볼 예정이다.
[지표 안내] 본 글의 지표는 팀리미티드 '영끌' 앱을 통해 수집된 실구매 영수증 데이터로 산출했습니다.
구매 경험률(구매침투율) : 해당 기간 모수 중 해당 라인(또는 품목)을 한 번 이상 구매한 사람의 비율
재구매율 : 특정 라인을 처음 구매한 이용자 중, 이후 다른 달에 같은 라인을 다시 구매한 사람의 비율
동반구매 점수(BAS) : 두 상품이 얼마나 자주, 얼마나 꾸준하게, 어떤 장바구니 맥락에서 함께 구매되는지를 종합한 점수. 점수가 높을수록 의미 있는 동반구매 조합으로 해석할 수 있습니다.
분석 기간 : 2026년 1월~2026년 10월(추이는 2025년 11월~2026년 10월 안정 구간 기준) | 기준 모수 : 약 15만 명 규모의 영끌 앱 월 활성 이용자(동일 표본 기준) | 오프라인 매장 및 온라인 커머스 구매 기준 | 데이터 기준일 : 2026-11-01
[외부 참조] 비즈트리뷴(2026.09.17) · 청년일보(2026.09.16) · 뉴시스(2026.03.05) - 한국농수산식품유통공사 케어푸드 시장 규모 인용
팀리미티드에 대하여 궁금한게 생기셨나요?
아래 공식 홈페이지를 통해 더 알아보세요!


