

편의점 신선식품 장보기, 숫자로 보면 어디까지 왔나
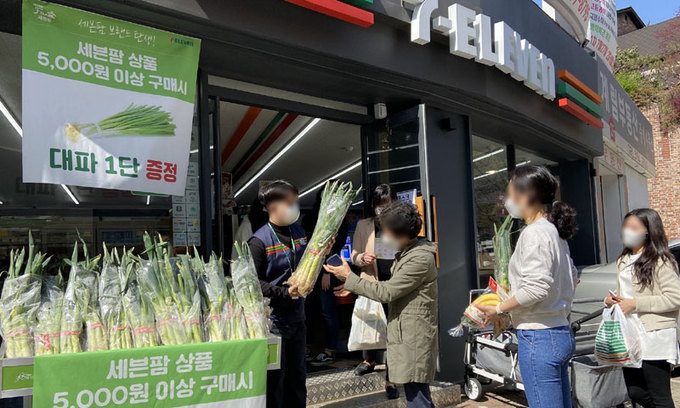
편의점 이용자 100명 중 계란·과일·채소·고기 같은 원물 신선식품을 사는 사람은 1년 사이 15명에서 17명으로 늘었다. 지원금 효과가 끝난 뒤에도 이 수준이 유지됐다는 점이 이번 분석의 핵심이다.
본 분석은 팀리미티드의 '영끌' 앱에 등록된 실구매 영수증 데이터를 바탕으로 했다.
2025년 10월부터 2026년 9월까지 12개월 동안 매달 영수증을 등록한 같은 이용자 33,183명만 놓고 비교했다(동일 표본 기준).
편의점 신선식품 구매 경험률은 지원금 이후에도 높게 유지됐다
2026년 3분기 편의점 이용자의 신선식품 구매 경험률(구매침투율)은 평균 16.87%였다.
2025년 4분기 평균 14.98%보다 1.89%p 높은 수준이다.
구매 경험률은 "편의점에 들른 100명 중 몇 명이 신선식품을 장바구니에 담아봤는가"를 뜻한다. 이 지표는 12월과 1월 14.41%로 바닥을 찍은 뒤 3월부터 오르기 시작했다. 5월에는 18.19%로 1년 중 가장 높았다.
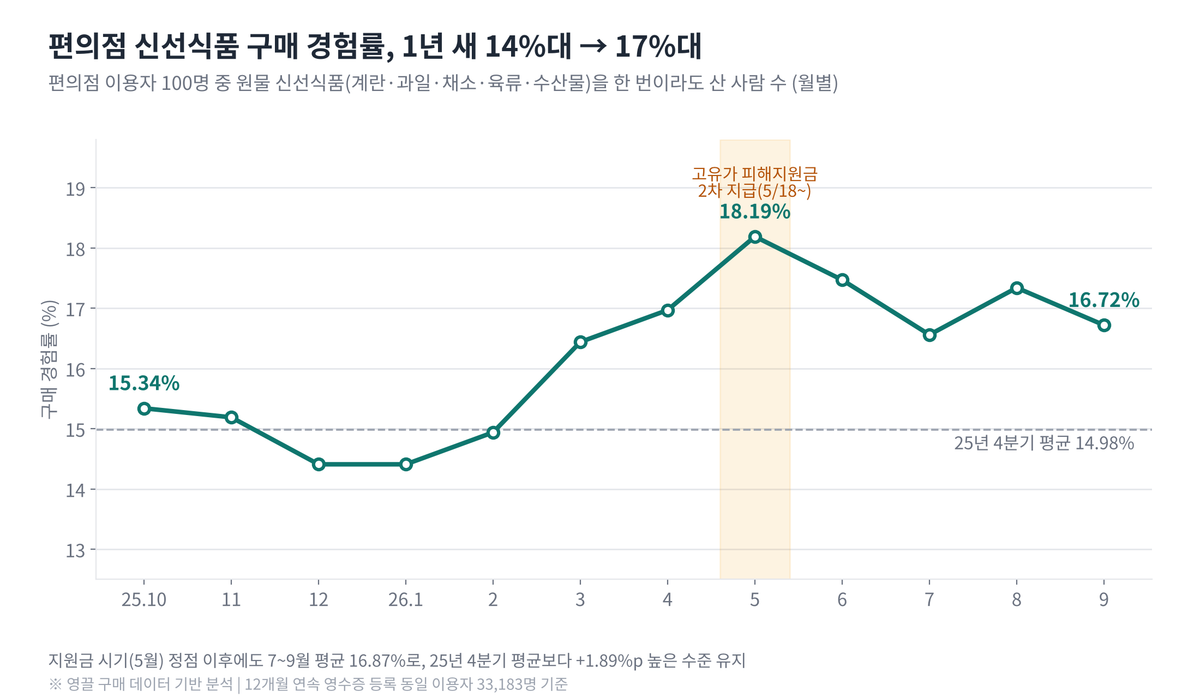
5월 정점은 정책 일정과 겹친다.
고유가 피해지원금은 4월 27일 취약계층부터 지급이 시작됐다.
나머지 대상자는 5월 18일부터 받았고, 대형마트와 이커머스에서는 쓸 수 없고 편의점 가맹점에서는 쓸 수 있었다.
머니투데이 보도에 따르면 2차 지급 직후 CU의 정육 매출은 전년 동기보다 68.4%, 생란은 49.4% 늘었다.
눈여겨볼 대목은 그다음이다.
지원금이 소진된 7~9월에도 구매 경험률은 16.5~17.3% 사이를 지켰다.
한시적 지원금이 편의점 장보기를 처음 해보는 계기가 됐고, 그중 일부가 습관으로 남았다고 해석해볼 수 있다.
캠페인 전략 제언
신선식품 브랜드라면 편의점 신선 구매가 "한 번 해본 뒤 반복하는 행동"으로 바뀌는 시점에 주목할 만하다. 첫 구매를 이끄는 할인보다 두 번째 구매를 이어주는 재방문 혜택(다음 구매 쿠폰 등)이 효율적일 수 있다.
편의점 신선식품 중 어떤 품목이 늘었나, 반찬용 계란과 고기
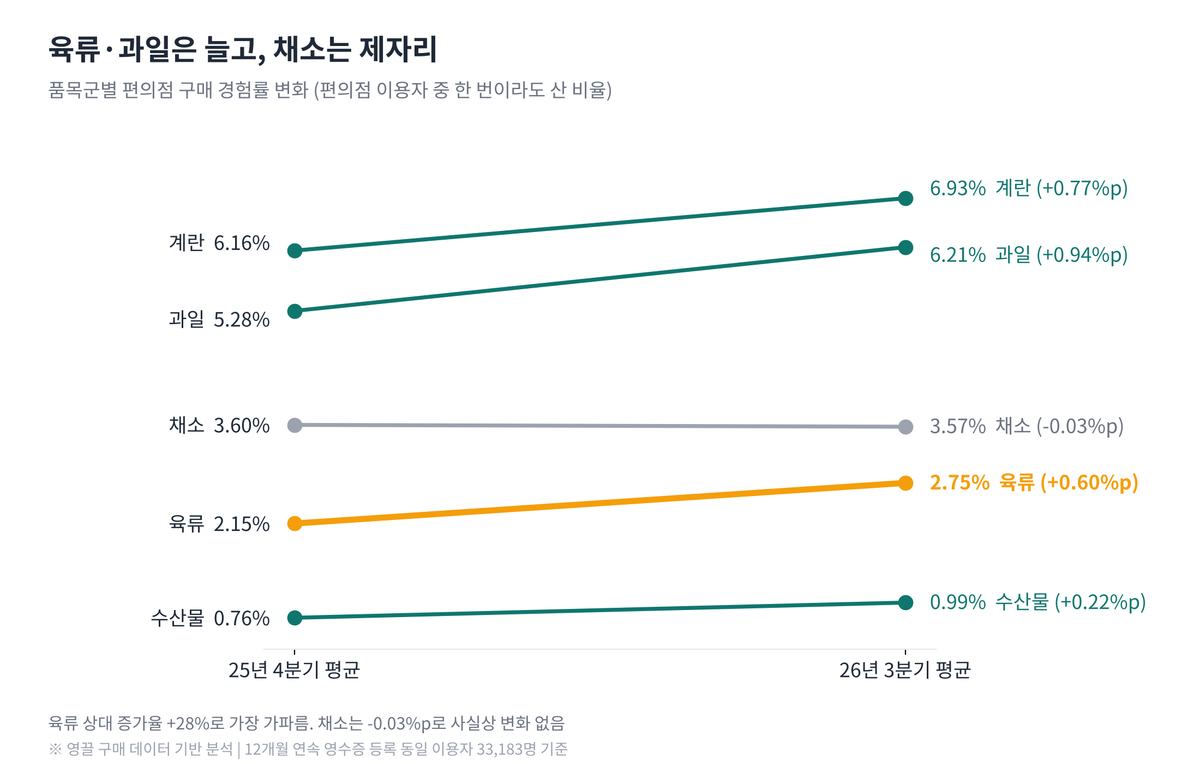
품목군별로 보면 육류 구매 경험률이 2.15%에서 2.75%로 올라, 상대 증가율 +28%로 가장 가팔랐다. 같은 기간 채소는 3.60%에서 3.57%로 사실상 변화가 없었다.
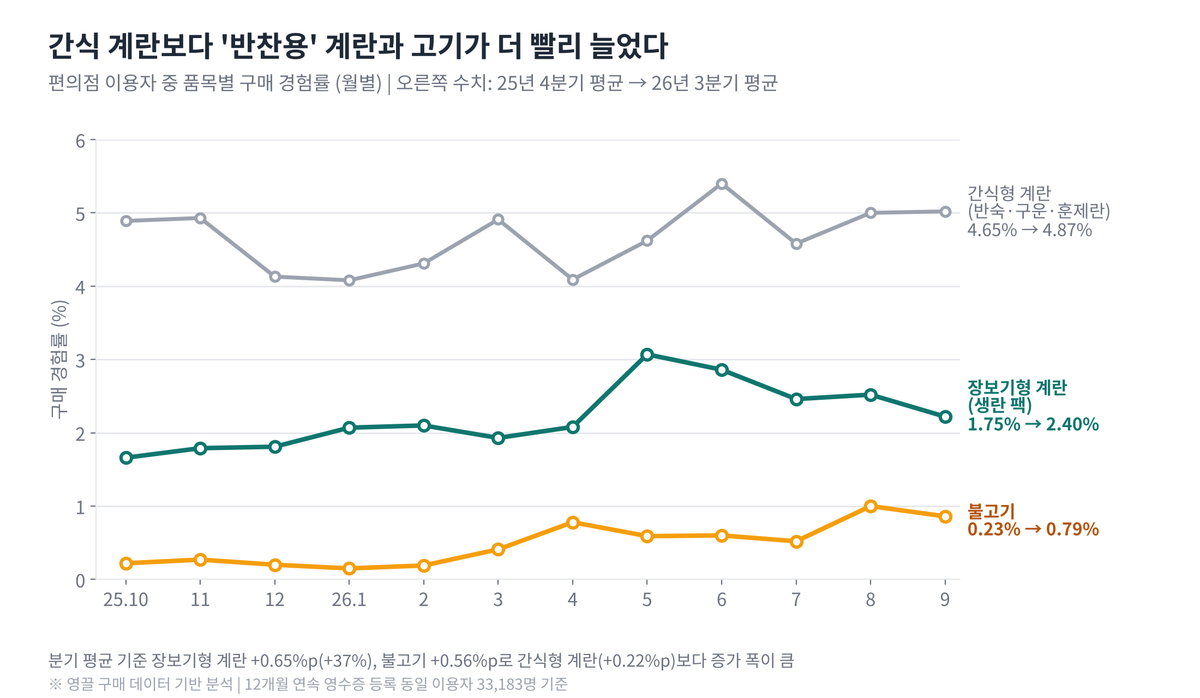
계란을 둘로 나눠 보면 흐름이 더 뚜렷하다.
반숙란·구운란·훈제란 같은 간식형 계란은 4.65%에서 4.87%로 소폭 늘었다.
반면 생란 팩(장보기형 계란)은 1.75%에서 2.40%로 37% 늘었다.
고기 중에서는 불고기가 0.23%에서 0.79%로 세 배 넘게 뛰었다.
편의점에서 사는 계란과 고기의 쓰임이 "바로 먹는 간식"에서 "집에서 해 먹는 반찬 재료"로 옮겨가고 있는 것으로 보인다.
채소는 흥미로운 괴리를 보인다.
GS25는 5월 채소 매출이 전년 동월보다 112.2% 늘었다고 밝혔다.
이번 데이터에서도 채소 구매 경험률은 4~5월에 4%대로 올랐다.
하지만 6월 이후 다시 3%대 중반으로 내려왔다. 채소는 지원금 시기에 일시적으로 늘었다가 원래대로 돌아간 반면, 계란과 고기는 증가세가 이어진 셈이다.
캠페인 전략 제언
계란·육류 브랜드는 편의점용 메시지를 "간식"에서 "오늘 저녁 한 끼 재료"로 넓혀볼 만하다. 채소는 단품보다 계란·고기와 묶은 "한 끼 세트" 구성으로 함께 담기는 기회를 노리는 편이 현실적일 수 있다.
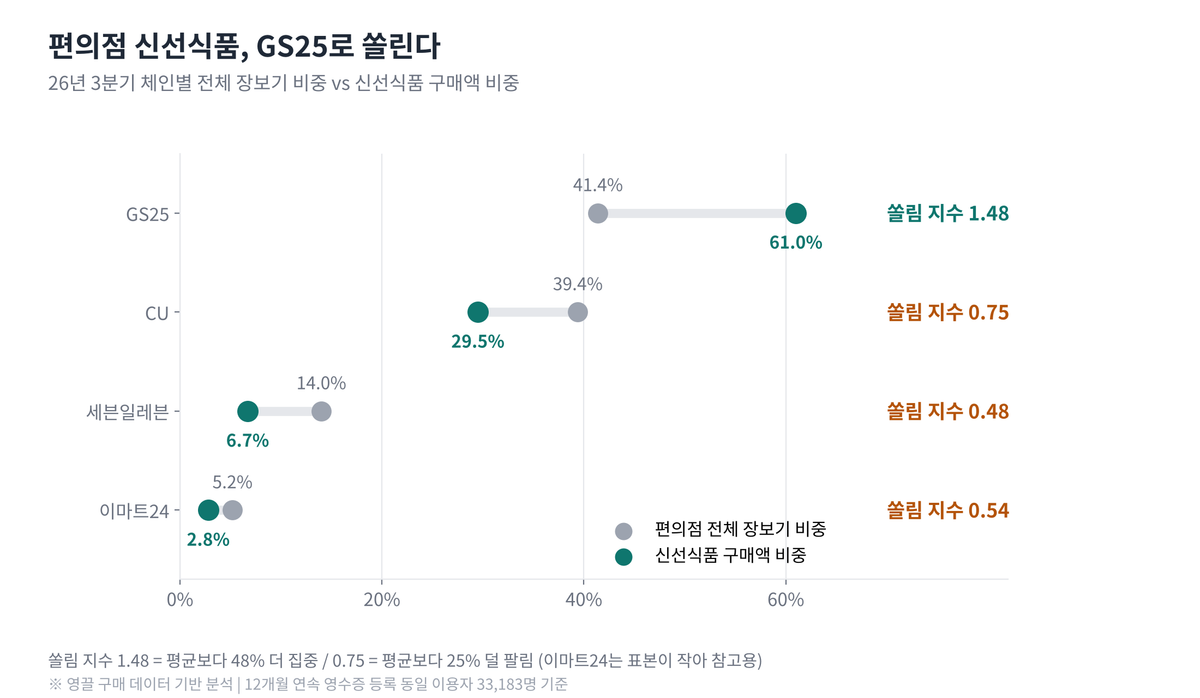
편의점 체인별 신선식품 쏠림 지수, GS25 1.48, CU 0.75
2026년 3분기 편의점 신선식품 구매액의 61.0%가 GS25에서 나왔다.
GS25의 전체 장보기 비중 41.4%를 감안한 쏠림 지수(상대모멘텀지수)는 1.48이다.
쏠림 지수란, 그 체인이 원래 갖고 있는 장보기 몫에 비해 신선식품이 얼마나 더 몰리는지를 보여주는 숫자다. 1.48은 평균보다 48% 더 집중된다는 뜻이다.
단순 점유율만 보면 CU도 신선식품 구매액의 29.5%를 차지해 2위다.
하지만 CU의 전체 장보기 비중은 39.4%다.
이를 감안하면 쏠림 지수는 0.75로, 평균보다 25% 덜 팔리는 구조다. 세븐일레븐(0.48)과 이마트24(0.54)도 1을 밑돌았다.
체인 이용자 기준으로 보면 차이가 1년 새 더 벌어졌다.
GS25 이용자 중 신선식품을 산 비율은 2025년 4분기 19.81%에서 2026년 3분기 23.85%로 올랐다.
같은 기간 CU는 13.27%에서 14.29%로 소폭 올랐다.
업계 보도에 따르면 GS25 신선강화형 매장은 2025년 770점에서 2026년 8월 1,000점을 넘겼다. 매장 확대 흐름과 데이터상 쏠림이 같은 방향을 가리킨다.
캠페인 전략 제언
신선식품 브랜드의 편의점 입점·프로모션 우선순위는 단순 매출 순위가 아니라 쏠림 지수로 정하는 편이 합리적일 수 있다.
CU는 장보기 특화점을 연말까지 500곳으로 늘릴 계획으로 알려져 있다. 쏠림 지수가 낮은 체인에서는 특화 매장 단위의 테스트 입점이 대안이 될 수 있다.
편의점 신선식품 핵심 요약 3줄
편의점 신선식품 구매 경험률은 2025년 4분기 14.98%에서 2026년 3분기 16.87%로 올랐고, 지원금 이후에도 유지됐다.
반찬용 계란(+37%)과 불고기(3배 이상)가 상승을 이끌었고, 채소는 제자리였다.
신선식품 구매액은 GS25에 쏠림 지수 1.48로 집중됐다.
편의점 신선식품 데이터의 시사점
제조사 관점 : 편의점 신선 구매자는 늘었지만 품목별 속도는 다르다. 계란·육류 담당자라면 편의점을 "간식 채널"이 아닌 "소량 장보기 채널"로 보고, 소용량 생란이나 1~2인분 양념육처럼 반찬형 규격을 검토해볼 만하다.
유통사 관점 : GS25는 신선 쏠림이 이미 높아서, 이제는 신규 고객 유입보다 재구매 빈도를 관리하는 단계로 보인다. CU·세븐일레븐은 전체 장보기 비중에 비해 신선 비중이 낮다. 다르게 보면 그만큼 개선할 여지가 남아 있다고 해석할 수 있다.
편의점 신선식품 FAQ
Q. 편의점 신선식품 구매는 지원금 때문에 늘어난 것 아닌가요?
5월 정점(18.19%)은 지원금 지급 시기와 겹친다. 다만 지원금이 끝난 7~9월에도 16%대 후반이 유지됐다. 그래서 일시적 특수만으로 설명하기는 어려워 보인다.
Q. GS25의 신선식품 쏠림 지수가 높은 이유는 무엇인가요?
데이터는 결과만 보여준다. 다만 같은 기간 GS25가 신선강화형 매장을 1,000점 이상으로 늘린 흐름과 같은 방향이다.
Q. 편의점에서 가장 많이 사는 신선식품은 무엇인가요?
구매 경험률 기준으로는 계란(6.93%)과 과일(6.21%)이 가장 높다. 계란은 반숙·구운란 같은 간식형이 여전히 많지만, 증가 속도는 생란 팩이 더 빠르다.
편의점 신선식품, 다음은?
편의점에서 고기와 생란을 사는 사람은 늘었는데, 함께 담을 법한 채소는 따라오지 않았다.
다음 편에서는 편의점 신선 구매자의 장바구니를 열어 보려 한다.
계란·고기와 함께 무엇을 담는지, 그리고 채소가 빠지는 빈자리를 어떤 품목이 채우는지 살펴볼 예정이다.
[지표 안내] 본 글의 지표는 팀리미티드 '영끌' 앱을 통해 수집된 실구매 영수증 데이터로 산출했습니다.
구매 경험률(구매침투율) : 해당 월(분기 수치는 3개월 평균) 편의점을 이용한 사람 중 원물 신선식품(계란·과일·채소·육류·수산물·쌀/곡류) 또는 해당 품목을 한 번 이상 구매한 사람의 비율
쏠림 지수(채널 집중 지수) : 체인별 신선식품 구매액 비중 ÷ 같은 체인의 편의점 전체 장보기 구매액 비중
분석 기간 : 2025년 10월~2026년 9월 | 기준 모수 : 12개월 연속 영수증을 등록한 동일 이용자 33,183명(동일 표본 기준) | 오프라인 편의점(GS25·CU·세븐일레븐·이마트24) 구매 기준 | 데이터 기준일 : 2026-10-31
[외부 참조] 뉴시스(2026.04.27) · 머니투데이(2026.05.29) · 토요경제(2026.06.03) · 머니투데이(2026.07.27) · 머니투데이(2026.09.18)
팀리미티드에 대하여 궁금한게 생기셨나요?
아래 공식 홈페이지를 통해 더 알아보세요!


